
住宅ローンの金利の仕組みとは?基準金利と適用金利の違いについて解説!
- 2026年10月26日
住宅ローンの適用金利は、基準金利から優遇幅を差し引いて決まります。また、変動金利と固定金利では、基準金利の決まり方や見直し方法が異なります。本記事では、住宅ローン金利の仕組みを分かりやすく解説します。
目次
住宅ローンの金利の仕組み
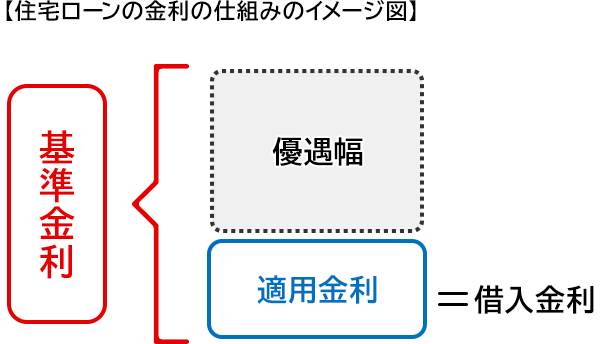
住宅ローンの金利は、「基準金利」「優遇幅」「適用金利」の3つの関係を理解すると分かりやすくなります。
基準金利-優遇幅=適用金利(実際の借入時の金利)
基準金利は住宅ローンの金利を決める基準となる金利、優遇幅は基準金利から差し引かれる金利幅です。そして、基準金利から優遇幅を差し引いた金利が、実際の借り入れに適用される「適用金利」です。
仕組みを分かりやすく例えると、基準金利が「定価」、優遇幅が「割引額」、適用金利が「割引後の価格」にあたります。
仕組みを分かりやすく例えると、基準金利が「定価」、優遇幅が「割引額」、適用金利が「割引後の価格」にあたります。
基準金利とは
基準金利とは、金融機関が住宅ローンを提供する際の基準として設定する金利です。変動金利と固定金利では、基準金利を決める際に参考とする金利指標や、金利の見直し方法が異なります。
変動金利の見直し時期は金融機関によって異なる
変動金利では、多くの金融機関が短期プライムレートをもとに基準金利を決定しています。短期プライムレートは日本銀行の政策金利の影響を受けるため、利上げが行われると、住宅ローンの変動金利の基準金利も見直されます。
ただし、変動金利の見直し時期やルールは金融機関によって異なるため、同じ政策金利の引き上げを受けても、住宅ローン金利に反映されるタイミングには差が生じることがあります。
ただし、変動金利の見直し時期やルールは金融機関によって異なるため、同じ政策金利の引き上げを受けても、住宅ローン金利に反映されるタイミングには差が生じることがあります。
三菱UFJ銀行では、変動金利の基準金利を毎月1日時点で見直しています。一方、4月・10月など一定の時期に金利を見直す金融機関では、政策金利が引き上げられても、次回の見直しまで住宅ローン金利にその影響が反映されない場合があります。
金融機関によって政策金利の影響が住宅ローン金利に反映される時期が異なるため、借入時点では金利が低い場合でも、その後の見直しによって政策金利の引き上げの影響が反映されることがあります。
変動金利を比較する際は、借入時点の金利だけでなく、金利の見直し時期やルールも確認することが大切です。
金融機関によって政策金利の影響が住宅ローン金利に反映される時期が異なるため、借入時点では金利が低い場合でも、その後の見直しによって政策金利の引き上げの影響が反映されることがあります。
変動金利を比較する際は、借入時点の金利だけでなく、金利の見直し時期やルールも確認することが大切です。
固定金利は長期金利などを参考に毎月決定
固定金利は、一般的に新発10年国債利回りなどの長期金利を参考に決定されます。国債利回りは、金融政策や国内外の経済動向などの影響に加え、市場の将来の見通しを織り込んで動く傾向があります。各金融機関では、こうした長期金利の動向などを踏まえて、住宅ローンの固定金利の基準金利を毎月決定します。
固定金利は、融資時点の基準金利をもとに適用金利が決まり、選択した固定期間中はその適用金利が継続します。
固定金利は、融資時点の基準金利をもとに適用金利が決まり、選択した固定期間中はその適用金利が継続します。
優遇幅とは
優遇幅とは、基準金利から差し引かれる金利の幅です。優遇幅が大きいほど、適用金利は低くなります。優遇幅は金融機関ごとに異なるほか、申込内容や取引条件によっても変わります。
住宅ローンの優遇幅のプランは、「通期優遇型」と「当初期間優遇型」の2種類に分けられます。
通期優遇型
住宅ローンの返済期間を通じて、一定の優遇幅が適用されるのが「通期優遇型」です。
多くの場合、借入当初に変動金利を選択した場合に適用されます。変動金利から固定金利へ変更した場合も優遇幅は変わらず、変更時点の固定金利の基準金利から優遇幅を差し引いた金利が適用されます。
当初期間優遇型
借入当初の一定期間に、より大きな優遇幅が適用されるのが「当初期間優遇型」です。
多くの場合、借入当初に固定金利を選択した際に適用されます。当初の固定期間終了後は優遇幅が縮小するため、借入時には固定期間終了後の優遇内容も確認しておきましょう。
なお、優遇幅は契約時に決まり、原則として借入後に変更することはできません。
優遇幅を含めて適用金利を見直したい場合は、住宅ローンの借り換えも選択肢のひとつです。ただし、借り換えには手数料などの諸費用がかかるため、諸費用も含めて借換メリットがあるかを確認しましょう。
優遇幅を含めて適用金利を見直したい場合は、住宅ローンの借り換えも選択肢のひとつです。ただし、借り換えには手数料などの諸費用がかかるため、諸費用も含めて借換メリットがあるかを確認しましょう。
借入後も基準金利が重要になる
住宅ローンの借入時は適用金利を確認しますが、借入後は基準金利の動向が重要になります。基準金利が変動した場合の影響は金利タイプによって異なるため、それぞれ確認しておきましょう。
変動金利で借入中の場合
変動金利かつ通期優遇型で借入中の場合は優遇幅が一定のため、基準金利が変動すると、その変動幅に応じて適用金利も変動します。そのため、借入後も基準金利や適用金利の動向を確認することが大切です。
なお、「5年ルール」「125%ルール」が適用される場合、適用金利が上昇しても毎月の返済額がすぐには変わらないことがあります。ただし、返済額が変わらなくても適用金利は変動するため、金利が上昇すると返済額に占める利息の割合が増え、元金の返済が進みにくくなります。
5年ルールや125%ルールの仕組みについてくわしくは、以下の記事をご覧ください。
5年ルールや125%ルールの仕組みについてくわしくは、以下の記事をご覧ください。
固定金利で借入中の場合
固定金利の当初期間優遇型の場合、固定期間中は適用金利が変わりません。
ただし、固定期間終了後は、その時点の金利水準をもとに新たな適用金利が決まります。また、当初期間優遇型では固定期間終了後に優遇幅が縮小するため、適用金利が借入時より高くなる可能性があります。
固定期間終了後は変動金利または固定金利を選択できるため、固定期間終了時の基準金利や金利動向を確認することが大切です。
ただし、固定期間終了後は、その時点の金利水準をもとに新たな適用金利が決まります。また、当初期間優遇型では固定期間終了後に優遇幅が縮小するため、適用金利が借入時より高くなる可能性があります。
固定期間終了後は変動金利または固定金利を選択できるため、固定期間終了時の基準金利や金利動向を確認することが大切です。
まとめ
変動金利と固定金利では、基準金利を決める際に参考とする金利指標や、金利の見直し方法が異なります。また、変動金利では、金融機関によって金利の見直し時期やルールが異なり、借入後の基準金利の変動が適用金利にも影響します。
特に変動金利を比較する際は、借入時点の金利だけでなく、金利の見直し時期やルールも確認することが大切です。
特に変動金利を比較する際は、借入時点の金利だけでなく、金利の見直し時期やルールも確認することが大切です。
\最新情報はこちら/
執筆者:株式会社 三菱UFJ銀行
- 記事内の情報は更新時点のものです。最新情報は別途ホームページ等でご確認ください。
この記事をシェアする
- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
三菱UFJ銀行で住宅ローンをお申し込み
- 受付状況等により審査に日数がかかる場合があります
あわせて読みたい
株式会社 三菱UFJ銀行
(2026年10月26日現在)
(2026年10月26日現在)