
住宅ローンの5年ルール・125%ルールとは?変動金利の仕組みや注意点を解説
- 2026年10月26日
住宅ローンの変動金利には「5年ルール」「125%ルール」といった仕組みがありますが、内容を正しく理解していない方も多いのではないでしょうか。本記事では、変動金利の特徴や「5年ルール」「125%ルール」の仕組み、変動金利の注意点について解説します。
目次
住宅ローンの変動金利の特徴
住宅ローンの変動金利は、市場金利の動向に応じて、借入中も適用金利が変動します。多くの金融機関では、日本銀行が政策金利を引き上げると、指標となる短期プライムレートなどが見直され、その後一定のタイムラグを経て住宅ローンの変動金利に反映されます。
一般に固定金利と比べて借入時の金利が低い傾向がある一方、借入後に金利が上昇し、利息負担が増える可能性があります。将来の金利動向を正確に予測することは難しいため、現在の金利水準だけでなく、金利上昇リスクも踏まえて検討することが大切です。
5年ルール・125%ルールとは
変動金利を選択した場合、5年ルール・125%ルールが適用されるかどうかは、返済方法によって異なります。
元利均等返済の場合
元利均等返済とは、元金と利息を合わせた毎月の返済額が一定となる返済方法です。多くの金融機関では、元利均等返済で変動金利を利用する場合、「5年ルール」「125%ルール」が設けられています。
【5年ルール】
返済額は5年ごとに見直しします。金利が変更になっても、次回の見直しまで返済額は変わりません(元金と利息の内訳は変わります)。
返済額は5年ごとに見直しします。金利が変更になっても、次回の見直しまで返済額は変わりません(元金と利息の内訳は変わります)。
【125%ルール】
返済額は5年ごとに見直しますが、金利上昇により返済額が大きくなる場合でも、新返済額はそれまでの返済額の125%を超えることはありません。
返済額は5年ごとに見直しますが、金利上昇により返済額が大きくなる場合でも、新返済額はそれまでの返済額の125%を超えることはありません。
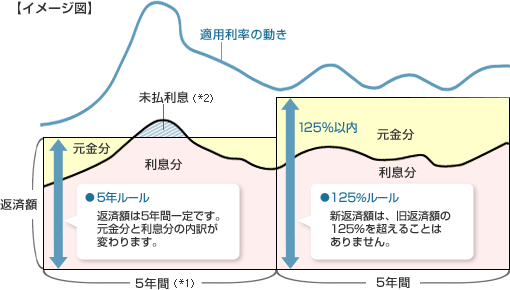
- 10月1日を1回経過する毎に1年経過したものとみなします。
返済額は、5回目の10月1日を基準とした利率で見直し、その翌年1月以降最初の返済分から変更します。 - 適用利率が急上昇して利息分だけで返済額を超えてしまった場合、超過分は未払利息として翌月以降に繰り延べします。
- 三菱UFJ銀行公式ウェブサイト
5年ルールが適用されると、金利が上昇した場合でも、5年ごとの返済額の見直しまでは現在の返済額は変わりません。また、125%ルールにより、新返済額はそれまでの返済額の125%を超えることはありません。
一方、返済額が変わらなくても、金利が上昇すると返済額に占める利息の割合が増え、元金の返済が進みにくくなります。また、利息額が毎月の返済額を上回る場合、その超過額は「未払利息」となります。
未払利息は後日支払う必要があり、最終的には総返済額が増加する可能性があるため注意が必要です。三菱UFJ銀行では、未払利息は翌月以降に繰り延べられます。また、金利情勢等により最終返済日に未返済残高が生じる場合、原則として一括返済いただきます。
未払利息は後日支払う必要があり、最終的には総返済額が増加する可能性があるため注意が必要です。三菱UFJ銀行では、未払利息は翌月以降に繰り延べられます。また、金利情勢等により最終返済日に未返済残高が生じる場合、原則として一括返済いただきます。
なお、金融機関や商品によっては5年ルールが適用されない場合もあり、その場合、金利が上昇すると毎月の返済額も早いタイミングで増加します。
5年ルール・125%ルールは返済額の急激な増加を抑える仕組みであり、金利上昇による負担そのものがなくなるわけではない点は理解しておきましょう。
5年ルール・125%ルールは返済額の急激な増加を抑える仕組みであり、金利上昇による負担そのものがなくなるわけではない点は理解しておきましょう。
なお、三菱UFJ銀行の住宅ローンは、5年ルール・125%ルールが適用されます。金利または返済額の変更は、変更後の最初の返済日の前に「ご返済のお知らせ(返済予定表)」でお知らせします。借入利率や返済額だけではなく、元金・利息の内訳も確認しておきましょう。
▼変動金利の見直し時期はこちら
▼返済予定表の確認方法はこちら
元金均等返済の場合
元金均等返済とは、月々決まった元金に、利息を加えた金額が毎月の返済額となる返済方法です。元金均等返済の場合は、変動金利を利用していても5年ルールや125%ルールは適用されません。
元金を毎回一定額ずつ返済し、そこに利息を加えた金額を毎月支払う仕組みのため、金利が変動すると利息分も増減し、そのまま毎月の返済額に反映されます。そのため、金利が上昇した場合には返済額の増加に上限が設けられておらず、毎月の返済額が変動する点に注意が必要です。
\返済方法の違いはこちら/
\返済方法の違いはこちら/
変動金利の注意すべき点
変動金利は、他の金利タイプに比べて借入時の金利が低く、当初の返済負担を抑えやすい点が大きなメリットです。また、5年ルールが適用される場合には、金利が上昇しても毎月の返済額がただちに増えるわけではありません。
一方で、次のような点に注意が必要です。
- 将来の金利上昇により返済負担が増加する可能性がある
- 5年ルールや125%ルールの適用により返済額が据え置かれている間は、元金の返済が進みにくくなることがある
- 未払利息が発生することで、総返済額が当初の想定より増える可能性がある
特に、元利均等返済の場合は、5年ルールや125%ルールにより毎月の返済額の急激な増加は抑えられますが、負担そのものが軽減されるわけではなく、将来に先送りされている点に注意が必要です。
元金均等返済の場合は、金利の変動はそのまま毎月の返済額に反映されるため、返済額の変動に備えた資金計画が重要になります。
元金均等返済の場合は、金利の変動はそのまま毎月の返済額に反映されるため、返済額の変動に備えた資金計画が重要になります。
変動金利のポイント
変動金利を利用する場合は、将来の金利上昇も想定して返済計画を立てることが大切です。例として、以下の点を意識するとよいでしょう。
- 金利上昇に備えて、家計に余裕を持たせる
- 金利が上昇した場合の返済額を想定しておく
- 余裕資金がある場合は、貯蓄や繰り上げ返済を検討する
また、資金に余裕があるときに一部繰上返済を行うことで、利息負担を軽減し、総返済額を抑えられる可能性があります。一部繰上返済には、毎月の返済額を軽減する方法や返済期間を短縮する方法があるため、それぞれの特徴を理解したうえで検討しましょう。
一方で、金利上昇が続くと想定される場合には、固定金利を選択した方が結果的に総返済額が少なくなるケースもあります。このように、住宅ローンの金利タイプは金利水準だけで判断するのではなく、返済期間や借入金額、将来の収支を踏まえて検討することが重要です。
まとめ
変動金利を選ぶ際は、現在の金利水準だけでなく、将来の金利上昇リスクも踏まえて検討することが大切です。5年ルールや125%ルールの仕組みも理解したうえで、家計や将来設計に合った無理のない返済計画を立てましょう。
\最新情報はこちら/
\最新情報はこちら/
執筆者:株式会社 三菱UFJ銀行
- 記事内の情報は更新時点のものです。最新情報は別途ホームページ等でご確認ください。
この記事をシェアする
- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
三菱UFJ銀行で住宅ローンをお申し込み
- 受付状況等により審査に日数がかかる場合があります
株式会社 三菱UFJ銀行
(2026年10月26日現在)