

住宅ローンの金利の仕組みとは?基準金利と適用金利の違いについて解説!
- 2026年9月2日
住宅ローンの金利には「基準金利」と「適用金利」があり、借入時には基準金利から優遇幅を差し引いた適用金利が適用されます。
本記事では、住宅ローンの金利の仕組みや基準金利と適用金利の違い、優遇幅について解説します。また、基準金利が変わると適用金利にどのような影響があるのかも確認していきましょう。
本記事では、住宅ローンの金利の仕組みや基準金利と適用金利の違い、優遇幅について解説します。また、基準金利が変わると適用金利にどのような影響があるのかも確認していきましょう。
目次
住宅ローンの金利の仕組み
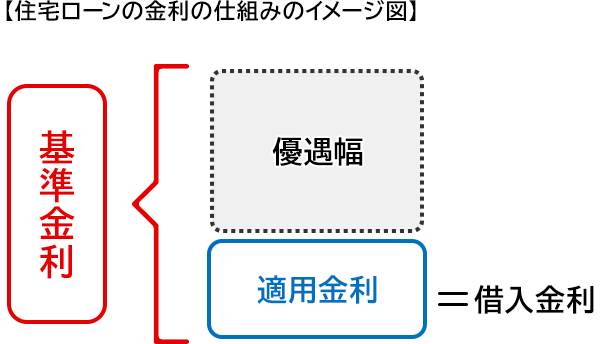
住宅ローンの金利は、「基準金利」「優遇幅」「適用金利」の3つの関係を理解すると分かりやすくなります。
基準金利-優遇幅=適用金利(実際の借入時の金利)
基準金利は住宅ローンの金利を決める基準となる金利、優遇幅は基準金利から差し引かれる金利幅です。そして、基準金利から優遇幅を差し引いた金利が、実際の借り入れに適用される「適用金利」です。
仕組みを分かりやすく例えると、基準金利が「定価」、優遇幅が「割引額」、適用金利が「割引後の価格」にあたります。
仕組みを分かりやすく例えると、基準金利が「定価」、優遇幅が「割引額」、適用金利が「割引後の価格」にあたります。
基準金利とは
基準金利とは、金融機関が住宅ローンを提供する際の基準として設定する金利です。住宅ローンの定価のようなものであり、金融機関は市場金利の動向や資金調達コストなどを踏まえて基準金利を決定しています。
ただし、変動金利と固定金利では、基準金利を決める際に参考とする金利指標が異なります。また、変動金利では借入後も基準金利の見直しに伴って適用金利が変わる可能性がありますが、固定金利では固定期間中の適用金利は変わりません。
優遇幅とは
優遇幅とは、基準金利から差し引かれる金利の幅です。優遇幅が大きいほど、適用金利は低くなります。優遇幅は金融機関ごとに異なるほか、申込内容や取引条件によっても変わります。
住宅ローンの優遇幅のプランは、「通期優遇型」と「当初期間優遇型」の2種類に分けられます。
通期優遇型
住宅ローンの返済期間を通じて、一定の優遇幅が適用されるのが「通期優遇型」です。
多くの場合、借入当初に変動金利を選択した場合に適用されます。変動金利から固定金利へ変更した場合も優遇幅は変わらず、変更時点の固定金利の基準金利から優遇幅を差し引いた金利が適用されます。
当初期間優遇型
借入当初の一定期間に、より大きな優遇幅が適用されるのが「当初期間優遇型」です。
多くの場合、借入当初に固定金利を選択した際に適用されます。当初の固定期間終了後は優遇幅が縮小するため、借入時には固定期間終了後の優遇内容も確認しておきましょう。
なお、優遇幅は契約時に決まり、原則として借入後に変更することはできない点には注意しましょう。
借入後に基準金利が重要になる理由
住宅ローンの借入時は適用金利を確認しますが、借入後は基準金利の動向が重要になります。基準金利が変動した場合の影響は金利タイプによって異なるため、それぞれ確認しておきましょう。
変動金利で借入中の場合
変動金利かつ通期優遇型で借入中の場合、優遇幅が一定のため、基準金利が変動すると、その変動幅に応じて適用金利も変動します。
多くの金融機関では、短期プライムレートをもとに変動金利の基準金利を決定しています。短期プライムレートの決め方は各金融機関によって異なりますが、日本銀行の政策金利の影響を受けます。日本銀行が利上げを行った場合、短期プライムレートや住宅ローンの変動金利の基準金利が見直される流れとなります。
そのため、変動金利で借入中の方は、経済情勢や金利動向にも目を向けることが大切です。
例として、2024年1月に変動金利(毎月型)かつ全期間▲2.13%の通期優遇型で住宅ローンを借り入れした場合、基準金利と適用金利は以下のように推移します。
(年率)
| 適用時期 | 基準金利 | 適用金利 |
|---|---|---|
| 2024年1月 | 2.475% | 0.345% |
| 2024年10月 | 2.625% (+0.15%) |
0.495% (+0.15%) |
| 2025年4月 | 2.875% (+0.25%) |
0.745% (+0.25%) |
| 2026年3月 | 3.125% (+0.25%) |
0.995% (+0.25%) |
| 2026年9月 | 3.375% (+0.25%) |
1.245% (+0.25%) |
| 適用時期 | 基準金利 | 適用金利 |
|---|---|---|
| 2024年1月 | 2.475% | 0.345% |
| 2024年10月 | 2.625% (+0.15%) |
0.495% (+0.15%) |
| 2025年4月 | 2.875% (+0.25%) |
0.745% (+0.25%) |
| 2026年3月 | 3.125% (+0.25%) |
0.995% (+0.25%) |
| 2026年9月 | 3.375% (+0.25%) |
1.245% (+0.25%) |
- ( )は、基準金利・適用金利の前回改定時からの上昇幅
優遇幅が一定の場合、基準金利が上昇すると、その上昇幅に応じて適用金利も上がります。上記の表で、借入当初は0.3%台だった適用金利が、基準金利の上昇に伴い1%を超える水準まで上昇していることが分かります。
ただし、変動金利かつ元利均等返済で「5年ルール」が適用される場合、適用金利が上昇しても毎月の返済額がすぐに増えるわけではありません。返済額が変わらない間は、返済額に占める利息の割合が増え、元金の返済が進みにくくなります。
5年ルールや125%ルールの仕組みについてくわしくは、以下の記事をご覧ください。
5年ルールや125%ルールの仕組みについてくわしくは、以下の記事をご覧ください。
固定金利で借入中の場合
固定金利の当初期間優遇型の場合は、固定期間中の金利は変わりません。
ただし、固定期間終了後は、その時点の金利水準をもとに新たな適用金利が決まります。また、当初期間優遇型では固定期間終了後に優遇幅が縮小するため、適用金利が借入時より高くなる可能性があります。
固定期間終了後は変動金利または固定金利を選択できます。変動金利の基準金利は日本銀行の政策金利、固定金利の基準金利は長期金利などの影響を受けるため、固定期間終了時の金利動向を確認することが大切です。
固定期間終了後は変動金利または固定金利を選択できます。変動金利の基準金利は日本銀行の政策金利、固定金利の基準金利は長期金利などの影響を受けるため、固定期間終了時の金利動向を確認することが大切です。
優遇幅を変更したい場合は借り換えを
住宅ローンの借り換えとは、現在利用している住宅ローンを新たな金融機関での新しいローンに組み直すことをいいます。借り換えにより、新たな金融機関の適用金利や優遇幅が適用され、返済額や総返済額を抑えられる場合があります。
ただし、借り換えには手数料などの諸費用がかかります。金利だけで判断せず、諸費用も含めて借り換えのメリットがあるか確認することが大切です。住宅ローンの借り換えについてくわしくは、以下の記事をご覧ください。
\借換メリットの試算ができる/
まとめ
住宅ローン借入時の適用金利は、基準金利から優遇幅を差し引いて決まります。借入後に基準金利が変動すると、金利タイプなどによっては適用金利にも影響があります。返済期間中に適用金利が変動する可能性がある場合は、借入時だけでなく借入後も経済情勢や金利動向にアンテナを立てておきましょう。
\住宅ローン金利の最新情報はこちら/
記事提供:株式会社サイバーエージェント
監修者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者
1級ファイナンシャル・プランニング技能士
この記事をシェアする


- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
三菱UFJ銀行で住宅ローンをお申し込み
- 受付状況等により審査に日数がかかる場合があります
あわせて読みたい
株式会社 三菱UFJ銀行
(2026年9月2日現在)
(2026年9月2日現在)