
生涯年収の平均額・中央値は?一生で必要な資金と手取りをふやす方法を解説!
- 2026年10月7日
-
 この記事はこんな方におススメ!
-
 生涯年収の平均額を知りたい方
-
生涯年収や資産をふやす方法を知りたい方
生涯年収とは、生涯にわたって働いて得る賃金の総額で、学歴や勤務先の規模によって平均額は変動します。
この記事では、公的な調査データをもとに、生涯年収の平均額や中央値、学歴・性別・企業規模別の違い、一生で必要になる資金、収入と手取りをふやす方法をわかりやすく解説します。
目次
生涯年収とは
生涯年収は、将来のライフプランや資産形成を考えるうえで知っておきたい指標の一つです。まずは生涯年収の基本的な考え方を確認し、その後、平均値や中央値をもとに実際の水準を見ていきましょう。
生涯年収に含まれる賃金
生涯年収とは、ひとりの労働者が生涯にわたって得る賃金の総額です。一般的には、就職してから定年退職するまでに受け取る給与などの収入の合計を指し、ここに退職金を含めて計算するケースもあります。
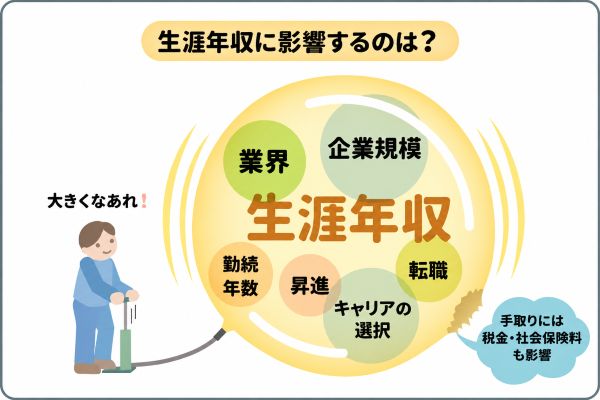
かつては年功序列や長期雇用を前提とする企業も多く、同じ会社に長く勤めるほど賃金が上昇し、生涯年収は着実に積み上がりました。しかし現在は、「どの業界や企業規模の会社を選ぶか」「転職や昇進で年収を上げられるか」といったキャリアの選択も、生涯年収に影響を与えるようになっています。
生涯年収 = 手取りではない
生涯年収は、税金や社会保険料が差し引かれる前の「額面」の総額であり、実際に使える「手取り」ではありません。一般的に、手取りは額面の約75〜80%といわれています。ただし、実際の手取り額は年収や家族構成、各種控除などによって異なります。
生涯年収の中央値は?
生涯年収の実態を把握するには、平均額だけでなく中央値の把握も重要です。中央値とは、データを大きさの順に並べたときの中央の値で、中位数ともいいます。
ただし、生涯年収の中央値を直接示した代表的な公的統計は公表されていません。
参考として、厚生労働省「令和6年賃金構造基本統計調査」および国税庁「令和6年分民間給与実態統計調査」をもとに簡易的に試算すると、一般労働者の賃金の中位数と平均賞与から算出した年間の収入は約420万円(*)となります。
- 一般労働者の賃金の中位数28万7,200円 × 12ヵ月(約344.6万円)+ 平均賞与75万円で簡易的に試算
さらに、この約420万円の収入が40年間続いたと仮定すると、累計額は約1億6,800万円となります。
なお、これらは異なる統計の「賃金の中位数」と「平均賞与」を組み合わせた参考試算です。また、実際の賃金は年齢や働き方などによって変化するため、約1億6,800万円は生涯年収の中央値を示すものではありません。
なお、これらは異なる統計の「賃金の中位数」と「平均賞与」を組み合わせた参考試算です。また、実際の賃金は年齢や働き方などによって変化するため、約1億6,800万円は生涯年収の中央値を示すものではありません。
生涯年収の平均額はいくら?
日本の会社員の生涯年収は、学歴や性別、企業規模などによって大きく異なります。ここでは、労働政策研究・研修機構(JILPT)の「ユースフル労働統計2025」のデータをもとに、学歴別・男女別と企業規模別の生涯年収の平均額を見ていきましょう。
【学歴・性別】生涯年収の平均額
学校卒業後すぐにフルタイムの正社員として60歳まで働いた場合、学歴と男女別の生涯年収の目安(退職金を含まない)は、以下のとおりです。ここでは、正社員全体と、正社員全体のうち同じ会社に勤務し続けた人に分けて紹介します。
<学歴・性別ごとの生涯年収の平均額(60歳まで・フルタイム正社員・退職金を含まない・2024年)>
横スクロールして確認
| 働き方 | 学歴 | 男性 | 女性 |
|---|---|---|---|
| 正社員全体(*) | 大学卒 | 約2.63億円 | 約2.10億円 |
| 高校卒 | 約2.16億円 | 約1.58億円 | |
| 同じ会社に勤め続けた人 | 大学卒 | 約2.90億円 | 約2.39億円 |
| 高校卒 | 約2.57億円 | 約1.91億円 |
- 転職を経験した人や同じ会社に勤め続けた人を区別せず含む平均です。
-
労働政策研究・研修機構「ユースフル労働統計2025」(表21-1、表21-3)をもとに作表
https://www.jil.go.jp/kokunai/statistics/kako/2025/documents/useful2025.pdf
このデータでは、男女ともに大学卒の生涯年収が高校卒を上回っています。また、フルタイム正社員全体の平均と比べて、同じ会社に定年まで勤務した場合のほうが高くなる傾向が読み取れます。こうした差の背景には、就業状況や勤続年数、役職構成、勤務形態など、複数の要因が影響していると考えられます。
【企業規模別】生涯年収の平均額
生涯年収に大きく影響する要素が、勤務先の企業規模です。同じ学歴であっても、従業員数の違いによって以下のような差が生じます。学歴別と同様に、正社員全体と、正社員全体のうち同じ会社に勤務し続けた人に分けて紹介します。
<企業規模別の生涯年収の平均額(60歳まで・フルタイム正社員・退職金を含まない・2024年)>
【男性】
【男性】
横スクロールして確認
| 働き方 | 学歴 | 1,000人以上 | 100〜999人 | 10〜99人 |
|---|---|---|---|---|
| 正社員全体(*) | 大学卒 | 約3.01億円 | 約2.50億円 | 約2.14億円 |
| 高校卒 | 約2.56億円 | 約2.11億円 | 約1.87億円 | |
| 同じ会社に勤め続けた人 | 大学卒 | 約3.23億円 | 約2.62億円 | 約2.44億円 |
| 高校卒 | 約2.84億円 | 約2.43億円 | 約2.14億円 |
- 転職を経験した人や同じ会社に勤め続けた人を区別せず含む平均です。
-
労働政策研究・研修機構「ユースフル労働統計2025」(表21-1、表21-3)をもとに作表
https://www.jil.go.jp/kokunai/statistics/kako/2025/documents/useful2025.pdf
【女性】
横スクロールして確認
| 働き方 | 学歴 | 1,000人以上 | 100〜999人 | 10〜99人 |
|---|---|---|---|---|
| 正社員全体(*) | 大学卒 | 約2.39億円 | 約2.02億円 | 約1.76億円 |
| 高校卒 | 約1.83億円 | 約1.59億円 | 約1.40億円 | |
| 同じ会社に勤め続けた人 | 大学卒 | 約2.62億円 | 約2.23億円 | 約1.99億円 |
| 高校卒 | 約2.13億円 | 約1.87億円 | 約1.59億円 |
- 転職を経験した人や同じ会社に勤め続けた人を区別せず含む平均です。
-
労働政策研究・研修機構「ユースフル労働統計2025」(表21-1、表21-3)をもとに作表
https://www.jil.go.jp/kokunai/statistics/kako/2025/documents/useful2025.pdf
大企業(1,000人以上)と小企業(10〜99人)を比べると、大卒男性では正社員全体の平均で約8,700万円、同じ会社に勤め続けた場合でも約7,900万円の差があります。こうした差には、企業規模別の賃金水準などの違いが反映されていると考えられます。
一生で必要な資金の目安
生涯年収をライフプランに活かすには、生涯の支出も把握することが大切です。ここでは、生涯で必要な生活費や、主なライフイベントで必要な資金を紹介します。
生涯で必要な生活費
総務省の家計調査報告(2025年(令和7年)平均)によると、1ヵ月当たりの消費支出(生活費)は、2人以上の世帯で平均314,001円、単身世帯で平均173,042円です。また、「2人以上の世帯」の世帯主の年齢階級別消費支出の平均額は以下のとおりです。
<世帯主の年齢階級別にみた1ヵ月の消費支出(2人以上の世帯・2025年平均)>
| 世帯主の年齢階級 | 1ヵ月の消費支出 |
|---|---|
| 平均 | 314,001円 |
| 40歳未満 | 299,100円 |
| 40〜49歳 | 348,607円 |
| 50〜59歳 | 367,643円 |
| 60〜69歳 | 327,405円 |
| 70歳以上 | 264,332円 |
-
総務省「家計調査報告(家計収支編)2025年(令和7年)平均結果」より
https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
年齢階級別の消費支出は、40歳未満から50代にかけて右肩上がりにふえ、50代でピークを迎えたのち、60代以降は減少していきます。背景には、世帯人数や住居費、子どもの教育費など、年代による家計構成の違いがあると考えられます。
注意したいのは老後の収支です。同調査によると、65歳以上の夫婦のみの無職世帯では、可処分所得(手取り)は221,544円に対して消費支出は263,979円と、平均では毎月約4.2万円の不足が生じます。65歳から90歳までの25年間、この不足額が続くと仮定して単純計算すると、不足額は25年間で約1,260万円となります。
注意したいのは老後の収支です。同調査によると、65歳以上の夫婦のみの無職世帯では、可処分所得(手取り)は221,544円に対して消費支出は263,979円と、平均では毎月約4.2万円の不足が生じます。65歳から90歳までの25年間、この不足額が続くと仮定して単純計算すると、不足額は25年間で約1,260万円となります。
また、同調査によると、ほとんどの年代の消費支出は、前年比で増加しています。これは、物価上昇などが影響していると考えられ、今後の支出の水準が上がる可能性があるといえます。そのため、将来の生活費にそなえて、現役時代から資金を準備しておくことも大切です。
- 不足額は世帯ごとの年金受給額や生活水準によって大きく異なります。
ライフイベントごとに必要になる資金
結婚・出産・子どもの教育資金のように、人生の節目には大きな支出がともないます。それらのライフイベントにかかる費用は、計画的に準備する必要があります。以下は、主なライフイベントにかかる費用の目安です。
<主なライフイベントにかかる費用の目安>
| ライフイベント | 費用の目安 |
|---|---|
| 結婚(挙式、披露宴・ウエディングパーティー総額) | 平均約299万円 |
| 出産(全施設出産費用の総額・正常分娩) | 約52万円 |
| 教育資金(幼稚園~高校・子ども1人当たり) | 高校まですべて公立:614万円 高校まですべて私立:1,969万円 |
| 住宅購入(フラット35利用者) | 建売住宅:3,826万円 マンション:5,592万円 |
| 老後(65歳以上の夫婦のみの無職世帯)の生活費 | 月約26万円 |
出典
結婚:リクルートブライダル総研「結婚マーケット調査2025」
https://souken.zexy.net/research_news/marriage-wedding/market.html
出産:厚生労働省「正常分娩の平均出産費用の年次推移」(令和6年度)
https://www.mhlw.go.jp/content/10200000/001646474.pdf
教育費用:文部科学省「令和5年度子供の学習費調査」
https://www.mext.go.jp/content/20260116-mxt_chousa01-000039333_3.pdf
住宅購入:住宅金融支援機構「2024年度 フラット35利用者調査」
https://www.jhf.go.jp/files/a/public/jhf/400374389.pdf
老後資金:総務省「家計調査年報(家計収支編)2025年」(65歳以上夫婦のみの無職世帯)
https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
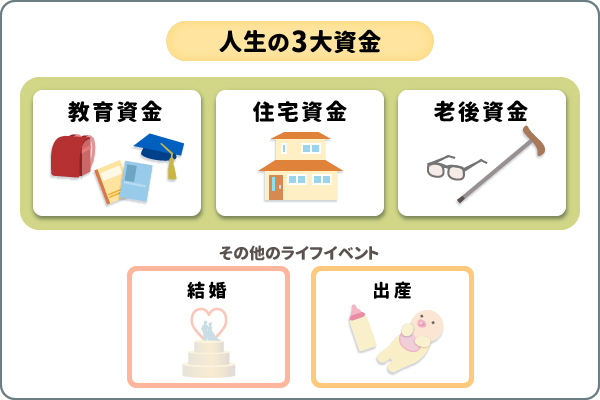
特に教育資金・住宅資金・老後資金は「人生の3大資金」と呼ばれ、いずれも数百万円〜数千万円のまとまった資金が必要です。ライフプランに合わせて必要な時期や金額を把握し、早めに準備を始めましょう。
生涯年収・手取りをふやす方法
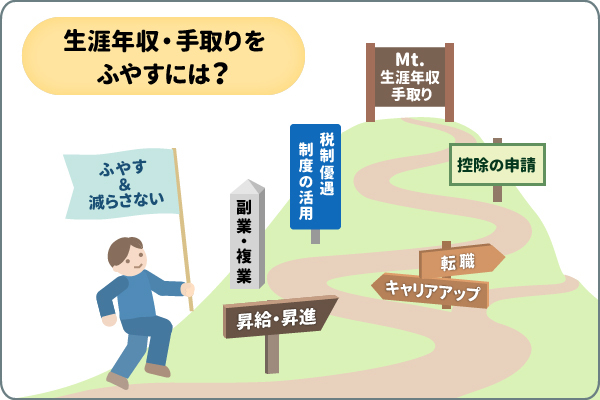
生涯年収や手取りをふやすには、「額面(収入)をふやす方法」と「税負担を抑えて手元に残るお金をふやす方法」を組み合わせて考えることも大切です。ここでは、生涯年収の増加が期待できる、具体的な方法を紹介します。
額面(収入)をふやす方法
生涯年収をふやすためには、毎年の収入を着実にふやしていくことが基本となります。ここでは、収入アップの3つの方法を紹介します。
昇給・昇進をめざす
まずは、現在の勤務先での昇給や昇進をめざしましょう。基本給や役職手当などがふえることで、手取りや生涯年収の増加につながる可能性があります。具体的には、以下のような方法が考えられます。
- 手当の対象となる資格を取得する
- 業務に直結するスキルを磨く
- 昇給・昇進試験を積極的に受ける
- マネジメント経験を積んで管理職に挑戦する
社内の評価制度を理解し、それに沿ってご自身のポジションを高めていきましょう。
転職でキャリアアップをめざす
現在の勤務先の給与が業界平均より低い水準にある場合、転職によって年収を引き上げられる可能性があります。転職で年収が上がれば、生涯年収に積み上がる金額も膨らむため、長期的には大きな差になるでしょう。
副業・複業を始める
就業規則で副業が認められている場合、新たな収入源を作るのも選択肢のひとつです。たとえば副業で月5万円の収入があれば年間60万円となり、30年間継続した場合、単純計算では累計1,800万円の追加収入になります。収入源がふえるだけでなく、副業で得たスキルを本業に活かし、双方の収入を上げるチャンスにもなります。
国の税制優遇制度などを活用する
国の制度を活用することで、所得控除を受けられたり、運用益が非課税になったり、一定の寄附額について税金の控除を受けられたりする場合があります。制度によって仕組みや税制上の効果が異なるため、それぞれの特徴を理解して活用することが大切です。
主な制度には、以下のようなものがあります。
- iDeCo(個人型確定拠出年金):掛金が全額所得控除の対象になり、所得税・住民税の負担を軽減できる私的年金制度
- NISA:通常は運用益に約20%の税金がかかるところ、非課税になる制度
- ふるさと納税:任意で選んだ自治体に寄附することで、税金の還付・控除と返礼品が受けられる制度
NISAやiDeCoで運用する商品には元本保証のないものもあり、運用状況によっては元本割れする可能性があります。また、ふるさと納税には税負担の軽減効果はありませんが、一定の条件を満たせば実質自己負担2,000円で返礼品を受け取れる場合があり、生活費の節約につながることがあります。
控除を漏れなく申請する
所得税や住民税では、納税者の個別の事情に合わせて所得から一定の金額を差し引く、所得控除が適用されます。控除の手続きは、年末調整や確定申告で行います。以下は、見落としやすい控除の例です。
- 医療費控除:自分や家族のために1年間に支払った医療費の合計が一定額を超えた場合、超過分の控除を受けられる制度
- 生命保険料控除・地震保険料控除:支払った保険料の一部を所得から差し引ける制度
- 扶養控除:16歳以上の子どもや両親など養っている親族がいる場合に、所得から一定額を差し引ける制度
控除の手続きに必要な書類は、なくさないように保管しておきましょう。
まとめ
生涯年収について押さえておきたいポイントは下記です。
- 生涯年収は生涯にわたって得る賃金の総額で、学歴や企業規模、働き方によって数千万円以上の差が生じる。
- 生涯年収は額面であり、実際に使える金額(手取り)は約75〜80%が目安。
- ライフプランを考える際は、生涯年収だけでなく生活費や教育・住宅・老後資金などの支出も把握することが重要。
- 昇給・転職・副業などで収入をふやすことが、生涯年収アップにつながる。
- iDeCoや各種控除を活用すると、所得税・住民税の負担を軽減できる場合がある。また、NISAでは運用益が非課税となるため、将来に向けた資産形成に活用できる。
生涯年収は、現在の勤務先の給与だけで決まるものではありません。まずは平均額や中央値といったデータを参考に、ご自身のおおよその生涯年収を把握しましょう。そのうえで、「額面をふやす方法」と「手元に残るお金をふやす方法」を組み合わせれば、将来に向けた資産形成につなげられる可能性があります。
将来のお金の不安を減らす第一歩として、ご自身に合った方法から始めてみてはいかがでしょうか。
\お金をためる・ふやすには?/
執筆者:松田 聡子(まつだ さとこ)
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、DCアドバイザー、二種外務員資格
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、DCアドバイザー、二種外務員資格
- 記事内の情報は更新時点のものです。最新情報は別途ホームページ等でご確認ください。
この記事をシェアする


- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
あわせて読みたい
株式会社 三菱UFJ銀行
(2026年10月7日現在)
(2026年10月7日現在)