
金利とは?利息の計算方法など仕組みや注意点をわかりやすく解説!
- 2026年11月6日
-
 この記事はこんな方におススメ!
-
 金利・利息についてわかりやすく知りたい方
-
金利上昇の影響について知りたい方
この記事では、「金利とは何か」「利息とは何か」といった基礎知識から、金利の決まり方や金利上昇が預金・住宅ローンなどに与える影響まで、具体例を交えてわかりやすく解説します。
目次
金利・利息とは?年利と利息の計算方法
金利や利息はよく耳にする言葉ですが、「具体的には何を指しているのか」「両者にどのような違いがあるのか」など、疑問に思う人もいるでしょう。
金利と利息の違い
「金利」とは、預金や借入などにおいて、元本に対してどのくらいの割合で利息が発生するのかを示したもので、一般的にパーセント(%)で表されます。
金利は一定期間あたりの割合で示され、1年間を基準とした金利を「年利」といいます。たとえば、年利5%とは、1年間で元本に対して5%の利息が発生することを示します。
「利息」とは、お金を預けたり借りたりする際に、元本や金利、期間などに応じて、受け取ったり支払ったりする対価のことで、「利子」も同様の意味で使われます。たとえば、銀行にお金を預けた場合には預金者が利息を受け取り、ローンなどでお金を借りた場合は借りた人が利息を支払います。
まずは、私たちの身近にある金利にはどのようなものがあるのか見ていきましょう。
お金を預けたり、投資したりする場合
お金を銀行に預けたり、債券に投資したりすると、商品によっては利息を受け取ることができます。それぞれの特徴を見ていきましょう。
■銀行預金(普通預金・定期預金・外貨預金など)
銀行預金では、銀行にお金を預けることで利息を受け取ることができます。
銀行預金では、銀行にお金を預けることで利息を受け取ることができます。
預金金利は金融機関や商品によって異なりますが、あらかじめ決められた金利に基づいて利息が計算されます。
また、円預金は預金保険制度(*)の対象となる場合があり、資産を管理する方法の一つとして利用されています。
また、円預金は預金保険制度(*)の対象となる場合があり、資産を管理する方法の一つとして利用されています。
- 金融機関が破綻した場合に預金者を保護する制度。利息のつく普通預金や定期預金などは、預金者一人あたり一金融機関ごとに、元本1,000万円までとその利息などが保護されます。なお、外貨預金や譲渡性預金(NCD)などは預金保険制度の対象外です。
■債券(国債・社債など)
債券を買うと、債券を発行した団体(企業・国など)へお金を貸すことになるため、預金と同様に利息を受け取ることができます。ただし、債券は途中で売却することもできるため、売却時の時価によっては購入時の価格を上回ることもあれば下回ることもあります。
債券を買うと、債券を発行した団体(企業・国など)へお金を貸すことになるため、預金と同様に利息を受け取ることができます。ただし、債券は途中で売却することもできるため、売却時の時価によっては購入時の価格を上回ることもあれば下回ることもあります。
そのため、債券は途中で売却すると利益を得たり損失を被ったりする可能性がありますが、満期(償還日)まで保有すれば、原則として額面金額が戻ってきます。ただし、発行体の破綻などにより、額面金額の全部または一部が戻らない可能性もあります。
お金を借りる場合
一方、お金を借りると利息を支払う立場になります。
■各種ローン(住宅・カード・教育・マイカーなど)
銀行などでローンを組むことは、お金を借り入れるということです。借入の目的によって、住宅ローン、カードローン、教育ローン、マイカーローンなどさまざまなローンがあり、商品内容によって適用される金利は異なります。
銀行などでローンを組むことは、お金を借り入れるということです。借入の目的によって、住宅ローン、カードローン、教育ローン、マイカーローンなどさまざまなローンがあり、商品内容によって適用される金利は異なります。
一般的に、借入金額が大きいほど、借入期間が長いほど、また金利が高いほど支払う利息の負担は大きくなります。そのため、ローンを利用する際は、借入金額だけでなく借入期間や金利にも注目することが大切です。
では、ここで利息の計算方法についてくわしく見ていきましょう。
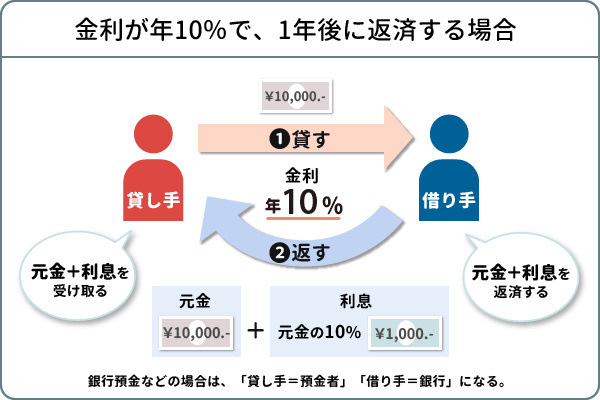
利息は、基本的に「元本 × 金利 × 期間」をもとに計算します。
たとえば、100万円を年利10%で1年間借りた場合、単純計算では利息は10万円です。
100万円 × 10% × 1年 = 10万円
利息は、基本的に「元本 × 金利 × 期間」をもとに計算します。
たとえば、100万円を年利10%で1年間借りた場合、単純計算では利息は10万円です。
100万円 × 10% × 1年 = 10万円
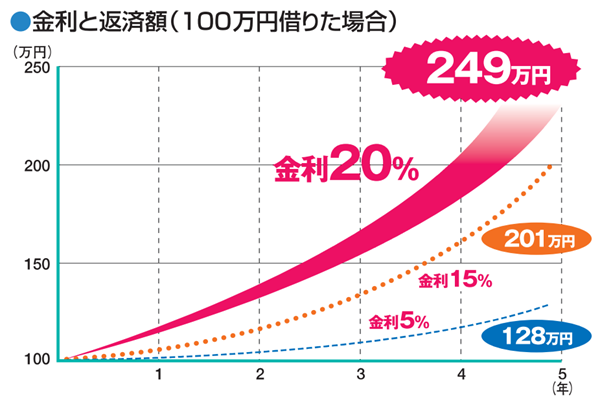
次に100万円を借り、途中で返済せず5年後に一括返済する場合を考えてみましょう。1年複利で利息を単純計算すると、年利によって返済額は以下のように異なります。
年利5%…5年後は128万円(うち利息分28万円)
年利15%…5年後は201万円(うち利息分101万円)
年利20%…5年後は249万円(うち利息分149万円)
年利15%…5年後は201万円(うち利息分101万円)
年利20%…5年後は249万円(うち利息分149万円)
このように、同じ借入金額でも、適用される金利によって支払う利息は大きく異なります。お金を借りる際は、金利を確認したうえで返済計画を立てることが大切です。
- 上記は単純な計算例であり、実際のローンの返済額や支払利息などは、商品内容・返済方法・返済期間などによって異なります。また税金や手数料は考慮していません。
-
金融庁ウェブサイト
https://www.fsa.go.jp/teach/chugaku/fukukyouzai.pdf
\失敗しない住宅ローン選び/
金利はどうやって決まる?
預金やローンの金利は各金融機関が決定していますが、その際に大きな影響を与えるのが日本銀行(日銀)の金融政策です。
日銀の金融政策とは?
日本銀行は、日本の中央銀行として、物価の安定を図るために金融政策を行っています。金融政策を通じて市場金利に働きかけることで、企業や個人の消費や投資、借入などの経済活動に影響を与えます。
金融政策には、「金融引き締め」と「金融緩和」の2通りがあります。
金融引き締めとは?
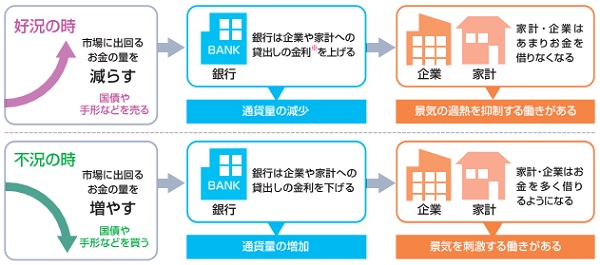
金融引き締めとは、日銀が政策金利を引き上げるなどして金融環境を引き締め、過熱した経済活動や物価上昇を抑えるために行う金融政策です。
つまり、市場金利が上昇すると、金融機関は以前より高い金利で資金を調達しなければならず、企業や個人への貸出金利を引き上げるようになります。
企業や個人は、金利が上がり資金を借りにくくなるので、経済活動が抑制されるようになり、景気の過熱が抑えられることにつながります。これに伴い、物価を押し下げる圧力が働くようになることが期待されます。
金融緩和とは?
金融緩和とは、日銀が政策金利を引き下げるなどして金融環境を緩和し、経済活動を下支えするために行う金融政策です。
つまり、市場金利が下がると、金融機関は低金利で資金を調達できるので、企業や個人への貸出においても、金利を引き下げることができるようになります。
金融市場は互いに連動しているので、金融機関の貸出金利だけでなく、企業が社債発行などによって市場から直接資金調達をする際の金利も低下します。
企業は運転資金や設備資金を調達しやすくなり、個人は住宅購入のためのローンなどを借りやすくなります。経済活動がより活発になり、それが景気を上向かせる方向に作用します。これに伴い、物価を押し上げる圧力が働くことが期待されます。
-
金融庁ウェブサイト
https://www.fsa.go.jp/teach/chugaku/fukukyouzai.pdf
このように、金融引き締めと金融緩和は、景気や物価の状況に応じて実施されるものであり、私たちが預金やローンを利用する際の金利にも影響を与えています。
金融政策と私たちの暮らし
日銀の金融政策の変化は預金やローンの金利にも反映されます。そのため、私たちの資産形成や家計管理にも無関係ではありません。具体的にどのような影響があるのか見ていきましょう。
預貯金や債券
<金融引き締め時>
預貯金や債券の金利は上昇傾向になります。金利が高くなると受け取る利息も多くなります。
預貯金や債券の金利は上昇傾向になります。金利が高くなると受け取る利息も多くなります。
<金融緩和時>
預貯金や債券の金利は下降傾向になります。金利が低くなると受け取る利息も少なくなります。
預貯金や債券の金利は下降傾向になります。金利が低くなると受け取る利息も少なくなります。
ローン
<金融引き締め時>
日銀が金利を引き上げると市場金利にも上昇圧力がかかり、住宅ローンなどの借入金利も上昇する可能性があります。
その結果、借入時の返済負担が大きくなったり、変動金利型のローンでは返済額に影響が及んだりする場合があります。
日銀が金利を引き上げると市場金利にも上昇圧力がかかり、住宅ローンなどの借入金利も上昇する可能性があります。
その結果、借入時の返済負担が大きくなったり、変動金利型のローンでは返済額に影響が及んだりする場合があります。
<金融緩和時>
日銀が金利を下げることで市場金利も低下圧力がかかり、住宅ローンなどの借入金利も低くなる傾向があります。
その結果、これから借り入れを行う場合や借り換えを検討する場合には、金利負担を抑えられる可能性があります。
日銀が金利を下げることで市場金利も低下圧力がかかり、住宅ローンなどの借入金利も低くなる傾向があります。
その結果、これから借り入れを行う場合や借り換えを検討する場合には、金利負担を抑えられる可能性があります。
政策金利が上がるとどうなるの?
日銀は2024年3月に、これまでの大規模な金融緩和の政策枠組みを見直し、2016年1月から続いていたマイナス金利政策を解除しました。金利上昇に伴い、政策が転換した時の影響を見ていきましょう。
マイナス金利政策とは?なぜ解除された?
マイナス金利政策とは、金融機関が日銀に預ける資金の一部にマイナスの金利を適用する政策です。金融機関が企業や個人への貸出や投資を積極的に行うことを促し、経済の活性化とデフレ脱却をめざして導入されました。
その後、日銀は賃金や物価の動向などを踏まえ、2%の「物価安定目標」が持続的・安定的に実現していくことが見通せる状況に至ったと判断し、2024年3月にマイナス金利政策の解除を決定しました。
マイナス金利政策の解除後は、市場金利や金融機関の預金金利、ローン金利などにも徐々に影響が及ぶ可能性があります。では、金利上昇は私たちの暮らしにどのような変化をもたらすのでしょうか。
その後、日銀は賃金や物価の動向などを踏まえ、2%の「物価安定目標」が持続的・安定的に実現していくことが見通せる状況に至ったと判断し、2024年3月にマイナス金利政策の解除を決定しました。
マイナス金利政策の解除後は、市場金利や金融機関の預金金利、ローン金利などにも徐々に影響が及ぶ可能性があります。では、金利上昇は私たちの暮らしにどのような変化をもたらすのでしょうか。
預貯金の金利上昇
預貯金の金利が上昇すると、同じ金額を預けた場合でも受け取れる利息がふえます。
たとえば、100万円を年利0.004%で預けた場合、受け取れる利息は40円(税引前)ですが、年利0.4%の場合は4,000円(税引前)となります。
このように、預貯金の金利が上昇すると、預金者にとっては受け取れる利息がふえるというメリットがあります。
たとえば、100万円を年利0.004%で預けた場合、受け取れる利息は40円(税引前)ですが、年利0.4%の場合は4,000円(税引前)となります。
このように、預貯金の金利が上昇すると、預金者にとっては受け取れる利息がふえるというメリットがあります。
- 実際の利息は、預金商品や預入期間などによって異なります。
債券への影響
金利の上昇は、国債などの債券にも影響します。
新たに発行される債券の利率が上昇すると、新規に購入する債券から受け取れる利息がふえることがあります。
一方、すでに発行されている固定利付債は、原則として発行時に決められた利率は変わりません。また、市場金利が上昇すると、すでに発行されている債券の市場価格は下落する傾向があります。
新たに発行される債券の利率が上昇すると、新規に購入する債券から受け取れる利息がふえることがあります。
一方、すでに発行されている固定利付債は、原則として発行時に決められた利率は変わりません。また、市場金利が上昇すると、すでに発行されている債券の市場価格は下落する傾向があります。
ローン金利の上昇
一方、利息を支払う立場では、金利が上昇すると支払う利息がふえる可能性があります。
金利上昇後に以下のようなローンを借りる場合、金利上昇前と比べて支払う利息がふえることがあります。
金利上昇後に以下のようなローンを借りる場合、金利上昇前と比べて支払う利息がふえることがあります。
- 自動車ローン
- 教育ローン
- カードローン
- 住宅ローン
たとえば、教育ローンで200万円を年利2%で借りると、1年間の支払利息は4万円ですが、年利が3%に上がると1年間の支払利息は6万円になります。
- 実際の利息は、利用する金融機関や商品内容、借入金額、借入期間などによって異なります。
また、すでに住宅ローンを変動金利で借り入れしている場合は、適用金利が上昇すると、支払う利息などに影響が及ぶ可能性があります。
まとめ
金利や利息は私たちの暮らしに身近なお金と深く関わっているため、その仕組みを理解しておくことは、重要で有益といえるでしょう。
また、日銀の金融政策や市場金利の動向は、預金やローンの金利にも影響を与えます。金利の変化によって、受け取る利息や支払う利息が変わることもあるため、自身の資産や家計への影響を意識しておくことが大切です。
金利の仕組みや動向を理解することは、将来に向けた資産形成やライフプランを考えるうえでも役立つでしょう。
また、日銀の金融政策や市場金利の動向は、預金やローンの金利にも影響を与えます。金利の変化によって、受け取る利息や支払う利息が変わることもあるため、自身の資産や家計への影響を意識しておくことが大切です。
金利の仕組みや動向を理解することは、将来に向けた資産形成やライフプランを考えるうえでも役立つでしょう。
執筆者:岩永 真理(いわなが まり)
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、1級ファイナンシャル・プランニング技能士
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、1級ファイナンシャル・プランニング技能士
※記事内の情報は更新時点のものです。最新情報は別途ホームページ等でご確認ください。
この記事をシェアする


- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
三菱UFJ銀行で住宅ローンをお申し込み
- 受付状況等により審査に日数がかかる場合があります
※ 受付状況等により審査に日数がかかる場合があります
あわせて読みたい
株式会社 三菱UFJ銀行
(2026年11月6日現在)
(2026年11月6日現在)