
こどもNISAとは?いつから?ジュニアNISAとの違い、メリット・デメリット、始め方を解説
- 2026年10月7日
-
 この記事はこんな方におススメ!
-
 こどもNISAとは何か知りたい方
-
お子さまの教育費対策を検討中の方
子どもの教育費をどう準備すればいいのか悩んでいる保護者は少なくありません。
教育資金を準備する選択肢のひとつとして注目されているのが、2027年1月から始まる未成年者向けの少額投資非課税制度「こどもNISA」です。
この記事では、こどもNISAの概要やジュニアNISAとの違い、活用するメリット・デメリット、活用例や始め方などをわかりやすく解説します。
なお、この記事は2026年7月時点の令和8(2026)年度税制改正大綱に基づき解説しています。2027年1月の開始に向けて内容が変更になる可能性があるため、最新情報をご確認ください。
目次
こどもNISAとは?いつから始まる?
将来の必要資金を準備する方法として利用されることの多いNISA(少額投資非課税制度)ですが、2027年1月からは新たに、未成年の子どもを対象とした「こどもNISA」が始まります。
こどもNISAとは未成年者向け少額投資非課税制度
「こどもNISA」とは、未成年者を対象とした少額投資非課税制度です。親権者などが子ども名義のNISA口座を管理し、投資信託による積立投資で得た利益が非課税となります。
NISAの「つみたて投資枠」での運用対象となる投資信託で積立投資ができ、得た利益は非課税になります。
こどもNISAは子どもの名義でNISA口座を開設し、親権者などが代理で運用・管理を行います。
年間非課税投資枠や非課税保有限度額は決められていますが、非課税保有期間に期限はないため、長期の資産形成に活用できます。
こどもNISAは、子どもの教育費や将来のライフイベントで必要となる資金を準備する方法として活用できるでしょう。
こどもNISAと通常のNISAの主な違いは以下のとおりです。
横スクロールして確認
| こどもNISA | NISA | ||
|---|---|---|---|
| つみたて投資枠 | つみたて投資枠 | 成長投資枠 | |
| 対象年齢(*1) | 未成年の方、およびその年中に生まれた方 | 18歳以上の方 | |
| 非課税保有期間 | 無期限 | 無期限 | |
| 年間非課税投資枠 | 60万円 | 120万円 | 240万円 |
| 非課税保有限度額(総枠) | 600万円 ⇒18歳以降は通常のNISAのつみたて投資枠へ自動的に移行 |
1,800万円 | |
| - | うち1,200万円を上限とする | ||
| 投資対象商品 | 長期の積立・分散投資に適した一定の投資信託(*2) | 長期の積立・分散投資に適した一定の投資信託(*2)
長期の積立・分散投資に適した一定の
投資信託(*2) |
上場株式(*3)・投資信託(*4)など |
| 払い出し制限 | 原則18歳まで払い出し不可(*5) 一定の要件のもと、12歳以降は払い出し可能 |
制限なし | |
- 口座を開設する年の1月1日時点。
- 金融庁の基準を満たした投資信託に限定。
- 整理・監理銘柄を除外。三菱UFJ銀行では投資信託のみの取り扱い。
- 信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外。
- 3月31日時点で18歳となる年の前年12月31日まで払い出し不可。
-
金融庁「令和8(2026)年度税制改正について」をもとに作成
https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
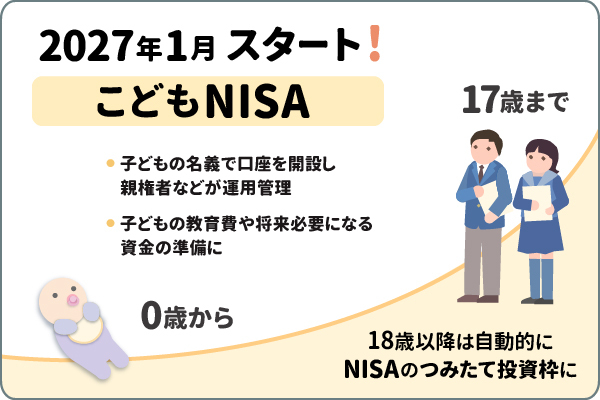
こどもNISAは、2027年1月にスタート予定
こどもNISAは、令和8(2026)年度税制改正に基づき、2027年1月から開始される予定です。
こどもNISAとジュニアNISAの違いは?
以前、未成年者を対象とした「ジュニアNISA」という非課税投資制度がありましたが、2023年末に新規投資が終了となりました。
では、新たに始まるこどもNISAとジュニアNISAにはどんな違いがあるのでしょうか。
こどもNISAは、長期投資しやすいのが特長
こどもNISAとジュニアNISAはどちらも未成年の方、およびその年中に生まれた方を対象としていますが、制度の内容には異なる点がいくつもあります。
こどもNISAは非課税保有期間が無期限で、ジュニアNISAに比べると非課税で投資・保有できる総額も多いため、長期投資がしやすくなっています。
横スクロールして確認
| こどもNISA | ジュニアNISA | |
|---|---|---|
| 対象年齢(*1) | 未成年の方、およびその年中に生まれた方 | |
| 年間非課税投資枠 | 60万円 | 80万円 |
| 非課税で投資・保有できる総額 | 600万円 (非課税保有限度額) |
最大400万円 (非課税投資総額) |
| 非課税保有期間 | 無期限 | 最長5年間 |
| 購入方法 | つみたて | つみたて・一括購入 |
| 投資できる金融商品 | 長期の積立・分散投資に適した一定の投資信託(*3) | 上場株式(*2)・投資信託など |
| 払い出し制限 | 原則18歳まで払い出し不可 一定の要件のもと、12歳以降は払い出しが可能(*5) |
原則、18歳になるまで払い出しに制限あり(*4) |
- 口座を開設する年の1月1日時点。
- 三菱UFJ銀行では投資信託のみの取り扱い。
- 金融庁の基準を満たした投資信託に限定。
- 3月31日時点で18歳となる年の前年12月31日まで払い出し不可。
- 3月31日時点で12歳となる当年1月1日以降。
では、こどもNISAとジュニアNISAの具体的な違いを見ていきましょう。
違い1年間非課税投資枠は少ないが、投資できる総額は多い
ジュニアNISAの年間非課税投資枠は80万円でしたが、こどもNISAは60万円となり、一見すると非課税で投資できる金額が縮小されたように見えるかもしれません。
一方、ジュニアNISAの非課税投資総額は最大400万円でしたが、こどもNISAでは非課税保有限度額が600万円となっています。
こどもNISAでは年間非課税投資枠は少なくなった一方で、非課税保有期間が無期限となり、大学進学など子どもの教育費を長期的に準備しやすくなっています。
違い2非課税保有期間の期限がない
ジュニアNISAでは非課税保有期間が最長5年と限定されていましたが、こどもNISAでは無期限になります。
また、18歳以降は通常のNISAのつみたて投資枠へ自動的に移行するため、長期の資産形成が可能になります。
違い3商品ラインアップは投資信託のみ
ジュニアNISAでは上場株式など投資できる金融商品の範囲が広かったのに対し、こどもNISAではつみたて投資枠で購入できる投資信託に限定されます。
とはいえ、こどもNISAの対象となるのは、長期・積立・分散投資に適した一定の投資信託です。少額からの投資が可能になり、複数の資産や銘柄に投資する商品を選ぶことで、リスクを分散しながら長期的な資産形成に取り組むこともできます。
違い4条件付きで12歳から引き出しが可能に
ジュニアNISAでは、原則として18歳になる年の12月31日までは払い出しができませんでした。
こどもNISAでも原則として18歳までは払い出しはできませんが、子どもが12歳以上(*)になり、以下の要件等を満たせば払い出しが可能になります。
- 3月31日時点で12歳となる当年1月1日以降
- 資金の使途が子どものための教育費、生活費の支払いであること
- 子どもが払い出しに同意していること
12歳を過ぎれば18歳を待たずに払い出しができるので、中学校や高校の進学費用や塾の講習費用などまとまった資金が必要になった際、柔軟に対応できます。
こどもNISAのメリットは?
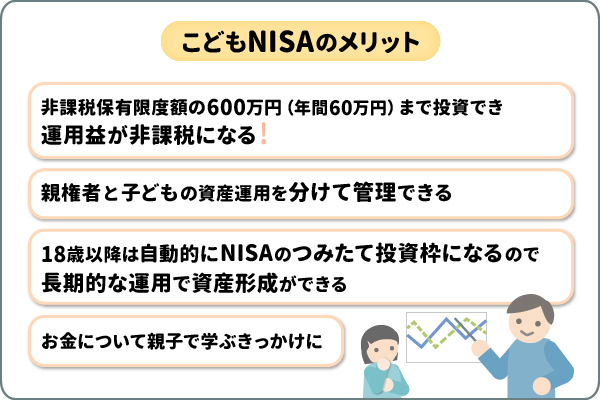
こどもNISAには、運用益が非課税になること、子どもの資産を目的別に管理しやすいこと、長期的な資産形成に活用できることなどのメリットがあります。また、子どもがお金に興味を持つきっかけになり、親子でお金や資産運用について学ぶことができます。
ここでは、具体的にどのようなメリットが得られるのか見ていきます。
こどもNISAで得た運用益は非課税になる
子どもの教育費などを準備する際、こどもNISAを活用すれば年間60万円、非課税保有限度額600万円まで投資ができ、運用益が非課税になります。
通常の投資では20.315%(所得税・住民税・復興特別所得税)の税金がかかります。
しかし、こどもNISAで得られた利益は非課税になるため、より多くの資産を将来へ残せます。準備できた資金は子どもの教育費として活用できます。
親権者と子どもの資産運用を分けて管理できる
たとえば、通常のNISAのみを利用している場合は、親権者は子どもの教育費と自身の老後資金などライフプランに必要な資金を同じ口座で管理しなければなりません。
その点、こどもNISAを利用すれば、子ども名義で資産を管理できるので、教育費など目的に応じて資産を分けて管理しやすくなります。
長期的な資産形成に活用できる
こどもNISAは非課税保有期間に期限がなく、18歳以降は通常のNISAのつみたて投資枠へ自動的に移行します。
そのため、子どもが18歳になったあとも、NISAを活用して資産形成を続けることができます。
金融教育のきっかけになる
こどもNISAは、子どもがお金について学ぶきっかけ作りとして活用できます。
子どもが成長すれば一緒に運用商品について調べたり、運用状況を確認したりすることで、お金との付き合い方について考える機会につながります。
また、投資にはリスクとリターンの関係があることや、社会や経済の動きによって資産価値が変動することを学ぶきっかけにもなります。
こどもNISAのデメリット(注意点)は?
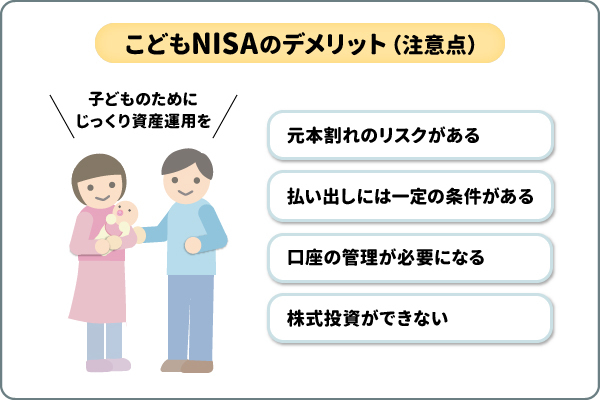
こどもNISAには多くのメリットがありますが、元本割れのリスクや払い出し条件があること、子ども名義の口座を管理する必要があることなどの注意点があります。
ここでは、こどもNISAのデメリットや注意点について解説します。
元本割れのリスクがある
こどもNISAはあくまでも投資なので、元本割れのリスクがあります。
投資信託の価格は社会情勢や市場状況などによって日々変動しているため、教育費などの資金が必要になったタイミングで、元本を下回っている可能性もあります。
教育費など必要な資金を確保するためにも、必要資金をすべて投資に回すのではなく、預貯金などほかの方法も活用しながら、バランスよく資金を準備することが大切です。
払い出しには一定の条件がある
こどもNISAは、原則として18歳まで払い出しができません。
ただし、12歳以降(*)は、資金の使途が生活費・教育費など子どものために使用することや、子どもが払い出しに同意していることなど、一定の要件を満たす場合に非課税で払い出すことができます。
- 3月31日時点で12歳となる当年1月1日以降
口座の管理が必要になる
こどもNISAは親権者等の2親等以内の親族が代理で口座を管理する必要があります。なお、三菱UFJ銀行では、親権者・未成年者後見人のみの取り扱いとなる予定です。
また、親権者自身もNISAで投資をしている場合、自身の口座とあわせて管理していかなければなりません。
自分用と子どものNISA口座のどちらも定期的に運用状況をチェックする必要がある点は留意しておきましょう。
株式投資ができない
こどもNISAで投資できる商品は、NISAのつみたて投資枠で購入できる投資信託に限られます。
ジュニアNISAでは購入可能だった株式投資は、こどもNISAでは購入できないので注意しましょう。
こどもNISAの活用例は?
こどもNISAは子どもの教育費や将来のライフイベントに必要な資金を準備するために利用できますが、具体的にはどのような活用方法があるのでしょうか?
ここでは、こどもNISAの活用例を3つご紹介します。
活用例1教育資金の準備に活用する
多くの親権者が頭を悩ませているのが子どもの教育費です。
特に中学校や、高校、大学になると、学習塾の費用や学費、教材費などでまとまった費用が必要になります。
そこで、子どもが小さいうちからこどもNISAでコツコツ積立投資をしていけば、教育費を準備する方法のひとつになります。
たとえば、家計状況や今後必要となる教育費などを踏まえ、児童手当の一部をこどもNISAの積立資金として活用することも選択肢のひとつです。
【児童手当の1人あたりの支給額】
- 0歳~2歳:月額15,000円(第3子以降:月額30,000円)
- 3歳~高校生まで(18歳年度末まで):月額10,000円(第3子以降:月額30,000円)
運用シミュレーション
ここで、児童手当の一部として毎月1万円を積み立てる場合を例に、普通預金で積み立てた場合と、こどもNISAで運用した場合をシミュレーションしてみましょう。
たとえば、児童手当から毎月1万円を18年間普通預金で積み立てた場合、積立元本は216万円(*1)になります。
- 普通預金の利息は考慮していません。
一方、積立元本216万円に対し、こどもNISAを利用し、児童手当から毎月1万円を想定利回り5%で18年間運用した場合、総額は約345万円(*2)になります。
児童手当の一部を普通預金のみで積み立てたケースと比べて、運用成果によってはこどもNISAで運用したほうが準備できる金額が多くなる可能性があります。
また、18歳を待たずに引き出した場合、シミュレーションでは12歳時点では約195万円(*2)、15歳時点では約265万円(*2)になります。この資金を中学校や高校の学費や学習塾の費用などに充てることもできます。
ただし、こどもNISAには元本割れのリスクがあるため、預貯金などほかの方法も組み合わせて準備することが大切です。
- 想定利回りやシミュレーションの金額は実際の運用成果を保証するものではありません。また、運用状況によっては総額が想定より少なくなる場合があります。
活用例2金融教育に活用する
こどもNISAは金融教育の生きた教材としても活用できます。
投資にはどんなリスクがあるのか、またリスクの抑え方について親子で学ぶことができます。また、こどもNISAの投資対象になる投資信託について親子で調べるのも良いでしょう。
実際、子どもと一緒に購入した商品の運用状況を確認したり、社会情勢による値動きを確かめたりすれば、親子でお金について話し合う機会がふえます。
こどもNISAを通して親子が一緒に投資の実体験を積むことで、お金に対する価値観を育み、資産運用の重要性を学べるでしょう。
活用例3祖父母からの援助を受けた資金を活用する
子どもの教育費について、祖父母から援助を受ける場合もあるでしょう。そんなとき、祖父母から援助を受けた資金の一部を、こどもNISAで運用するのもひとつの方法です。
通常、祖父母などからまとまった資金の贈与を受けると、贈与税がかかる場合があります。
ただし、贈与税の暦年課税では、贈与を受けた方が1年間に受けた贈与財産の合計額について年間110万円の基礎控除があります。こどもNISAの資金以外にも贈与を受けている場合は、それらを合計して贈与税がかかるかどうかを判断する必要があります。
なお、資金が子どもの財産として贈与されている必要があります。
こどもNISAの始め方は?
こどもNISAが始まるのは2027年1月からの予定です。
金融機関での具体的な手続きは未定ですが、ここでは現時点で想定されるこどもNISAの始め方を見ていきましょう。
口座開設などの手続きが必要になる見込み
こどもNISAの口座を開設する方法は未定ですが、通常のNISAと同じく、銀行や証券会社で口座開設の手続きが必要になる見込みです。現時点では詳細な手続きは公表されていませんが、通常のNISAを参考にすると、次のような流れになると考えられます。
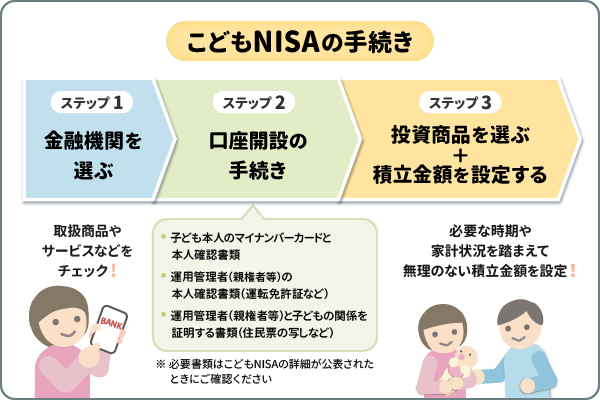
こどもNISAの口座開設までの流れ
ここでは、こどもNISAの口座を開設するまでの流れを見ていきます。
ステップ1:口座を開設する金融機関を選ぶ
NISA口座は1人につき1つの金融機関で開設できます。こどもNISAも同様ですので、利用する金融機関は慎重に選びましょう。
銀行や証券会社を選ぶ際は、すでに持っている預金口座からNISA口座へ自動的に入金されるサービスのある金融機関を選ぶと便利です。
また、つみたて投資枠で取り扱う投資信託の中で購入したいものを取り扱っているところ、ホームページの口座開設手順がわかりやすいところ、サポート体制が充実しているところなどをチェックして、最適な金融機関を選びましょう。
ステップ2:必要書類を用意し、口座開設の手続きを行う
こどもNISAの手続きには、以下のような書類が必要になる可能性があります。
- 子ども本人のマイナンバーカード
- 子ども本人の本人確認書類
- 運用管理者(親権者等)の本人確認書類(運転免許証など)
- 運用管理者(親権者等)と子どもの関係を証明する書類(住民票の写しなど)
なお、必要書類はこどもNISAの詳細が公表されたあとに、各金融機関のホームページで最新情報をご確認ください。
ステップ3:投資商品を選び積立金額の設定を行う
こどもNISAで購入する投資信託を選んだら、積立金額の設定を行います。
こどもNISAは年間投資枠が60万円なので、月額に換算すると最高5万円になります。
積立金額は、教育費などの資金が必要になる時期や家計状況を踏まえ、無理なく続けられる金額を設定しましょう。
\子どもの普通預金口座についてはこちら/
こどもNISAのよくある質問
ここでは、こどもNISAのよくある質問とその回答をまとめました。
Q1.すでに自身(親権者など)はNISAを使っているけれど、こどもNISAの口座は開設できる?
こどもNISAの口座は子ども名義になります。親権者などと子どもは別名義となるため、ご自身はすでにNISA口座を持っていても、要件を満たせば子ども名義でこどもNISAの口座を開設できる予定です。
Q2.こどもNISAで運用したお金は、子どもが18歳になったあとどうなるの?
子どもが18歳になると、こどもNISAで保有している資産は18歳以上のNISAのつみたて投資枠へ自動的に移行する予定です。そのため、18歳以降もNISAを活用して非課税で資産運用を続けることができます。
Q3.こどもNISAは非課税の制度だから、祖父母からお金を出してもらっても贈与税はかからない?
こどもNISAは投資で得られた利益が非課税になる制度ですが、贈与税の非課税とは異なるものです。
暦年課税の場合、1年間に贈与を受けた財産の合計額が110万円以下であれば、原則として贈与税はかかりません。しかし、こどもNISAの資金以外にも贈与を受けていて、その総額が年間110万円を超えていれば、超えた分に贈与税がかかります。
祖父母から援助してもらった資金は必ずしも非課税になるとは限りませんので、事前に確認しておきましょう。
Q4.ジュニアNISAと併用できる?
ジュニアNISAは2023年末で新規投資が終了した制度です。ただ、子どもが18歳未満の間はジュニアNISA口座をそのまま持ち続けることができるので、現時点でジュニアNISA口座を持っている人もいるでしょう。
ジュニアNISA口座を保有している場合でも、別途こどもNISAを開設することが可能です。具体的な取り扱いについてはこどもNISAの詳細が発表されるのをお待ちください。
まとめ
こどもNISAで押さえておきたいポイントは以下のとおりです。
- こどもNISAは、2027年1月から始まる0~17歳を対象とした未成年者向けの非課税投資制度。口座は子ども名義で、親権者などが代理で口座の管理・運用を行う。
- こどもNISAの非課税保有期間は無期限、年間投資枠は60万円、非課税保有限度額は600万円である。投資できる商品は、NISAのつみたて投資枠で購入できる投資信託のみ。
- こどもNISAのメリットは、運用益が非課税になり、長期的な資産形成に活用できること、保護者自身のNISAと分けて運用管理ができること、子どもの金融教育のきっかけ作りになることが挙げられる。
- こどもNISAの注意すべきデメリットは、元本割れのリスクがあること、払い出しには一定の条件があること、投資できるのは一定の投資信託のみで株式投資ができないことが挙げられる。
- こどもNISAは、教育費の準備や祖父母から援助を受けた資金の運用などに活用できる。
こどもNISAは、将来の資金を準備する選択肢のひとつです。ただし、こどもNISAは投資であるため、実際の運用成果は市場環境などによって変動し、元本を下回る可能性もあります。制度の内容や注意点を理解し、預貯金などほかの方法も組み合わせながら、家計状況にあわせて無理のない範囲で活用することをおススメします。
執筆者:前佛 朋子(ぜんぶつ ともこ)
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、1級ファイナンシャル・プランニング技能士
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、1級ファイナンシャル・プランニング技能士
- 記事内の情報は更新時点のものです。最新情報は別途ホームページ等でご確認ください。
この記事をシェアする


- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
三菱UFJ銀行でNISAを始める方法
三菱UFJダイレクトでNISA
NISAの口座開設は、三菱UFJダイレクト(インターネットバンキング)で今すぐお申し込みいただけます。
インターネットバンキング専用ファンドは手数料がおトクです。
インターネットバンキングなら窓口に行く必要がないため、
24時間365日お取引ができます。
インターネットバンキングなら窓口に行く必要がないため、
24時間365日お取引ができます。
- 他金融機関で2018年以降のNISA口座を既に開設しているお客さまは、金融機関変更のお手続きが必要です。廃止通知書の提出を伴うNISA口座開設のお手続きは、店頭窓口または三菱UFJダイレクトでお手続きいただけます。ご来店の際は、お手数ですが「ご来店予約」からご予約をお願いします。
あわせて読みたい
投資信託をお申し込みの際は、次の点にご注意ください。
- 投資信託は預金ではなく、その基準価額は、組入れ有価証券(株式・債券等)の値動きにより変動しますので、お受取金額が投資元本を下回る場合があります。
- 組入れ有価証券等は、株式指標・金利等を原因とした値動きにより変動します。
- 投資信託の購入時手数料や運用管理費用(信託報酬・管理報酬等)・信託財産留保額等の手数料等はファンド・購入金額等により異なるため、具体的な金額・計算方法を記載することができません。
- お申込前に必ず最新の契約締結前交付書面(目論見書および目論見書補完書面)等を十分にご確認ください。
「NISA」制度をご利用の際は、次の点にご注意ください。
- 当行でNISA口座を開設するには、投資信託口座が必要です。
- NISA制度では、すべての金融機関を通じて1人につき1口座しか開設することはできません(金融機関の変更を行った場合を除く)。
- NISA口座は、店頭でお申し込みの場合、原則として、お申込日当日(お申し込みが休日の場合または当行所定の時刻までに受付手続が完了しなかった場合は翌営業日)、三菱UFJダイレクト(インターネットバンキング)の場合、最短でお申込日当日に開設します(*)。NISA口座では、開設と同じ日またはそれ以降に投資信託を購入することが可能です。口座開設後に行う税務署審査の結果、二重口座であったことが判明した場合、NISA口座で購入した投資信託は当初から課税口座で購入したものとして取り扱います。当該投資信託から生じる配当所得および譲渡所得等については、遡及して課税されます。
- 当行または他金融機関で、2018年以降のNISA口座の開設をお申し込み(2017年以前のNISAが継続した場合を含みます)されたことがある場合、当該口座は、税務署の審査が承認となり、当行所定の手続きが完了した後に開設されます(通常、お申し込みから2~3週間程度で手続きは完了します)。
- NISA口座は、開設後、税務署の審査が完了するまで金融機関の変更および廃止はできません。
- NISA口座での損失は税制上ないものとされます。
- NISA制度では、年間の非課税投資枠(つみたて投資枠は年間120万円、成長投資枠は年間240万円)と非課税保有限度額(総枠)(つみたて投資枠・成長投資枠あわせて1,800万円、うち成長投資枠1,200万円)の範囲内で購入した上場株式等の商品から生じる配当所得および譲渡所得等が非課税となります。
- 上場株式等の配当等はNISA口座を開設する金融機関等経由で交付されないものは非課税となりません。
- 基準経過日において、NISA口座を開設しているお客さまの氏名・住所を、所定の方法で確認します。
- NISA取引は「受渡日」が属する年の非課税投資枠を利用します。なお、購入における「受渡日」は「約定日の翌営業日」です。「購入日」が「月末日」等で、「投信つみたて」の12月購入分の「受渡日」が翌年となる場合は、翌年の非課税投資枠を利用します。
- 当行のNISA(つみたて投資枠・成長投資枠)では、株式投資信託のみを取り扱いしております。
- つみたて投資枠での購入は、つみたて契約(投資信託継続購入プラン)に基づく、定期かつ継続的な方法により行うことができます。
- つみたて投資枠の対象商品は、長期のつみたて・分散投資に適した一定の投資信託に限られます。
- つみたて投資枠・成長投資枠に係るつみたて契約(投資信託継続購入プラン)による購入、成長投資枠で購入した投資信託の信託報酬等の概算値を、原則として年1回通知します。
- 成長投資枠の対象商品は、NISA制度の目的(安定的な資産形成)に適した一定の投資信託に限られます。
株式会社 三菱UFJ銀行
登録金融機関 関東財務局長(登金)第5号
加入協会 日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会
株式会社 三菱UFJ銀行
(2026年10月7日現在)
(2026年10月7日現在)