
扶養控除とは?配偶者控除との違いや年収の壁、改正後の控除額をわかりやすく解説!
- 2026年11月5日
-
 この記事はこんな方におススメ!
-
 扶養控除について知りたい方
-
扶養控除の改正内容について知りたい方
税金の負担を軽減する制度の1つに「扶養控除」がありますが、これはどのようなときに利用できる控除なのでしょうか?
この記事では、扶養控除について、その内容や利用要件、控除額などをご紹介します。
さらに、扶養控除を正しく理解するため、年収の壁や配偶者控除・配偶者特別控除との違いや令和8年度税制改正による年収の壁の見直し、扶養控除を受けるメリット、扶養控除を受ける方法について、わかりやすく解説します。
目次
扶養控除とは
扶養控除とは所得控除のひとつで、扶養親族がいる納税者が税金の負担を軽減できる制度です。
控除対象の扶養親族がいる場合、課税所得から一定の金額が差し引かれ、その分の所得税・住民税が軽減されます。
控除対象の扶養親族がいる場合、課税所得から一定の金額が差し引かれ、その分の所得税・住民税が軽減されます。
では、どのような場合に扶養控除を受けられるのか見ていきましょう。
扶養控除の対象となる親族の範囲
親族を扶養していると、生活費の負担が大きくなります。そこで、納税者の経済的な負担を軽減するために設けられたのが扶養控除です。
扶養控除を受けると、所得税を計算する基となる課税所得を減らせるため、支払うべき税金が軽減され、納税者の経済的負担が抑えられます。
扶養控除の対象となる親族には5つの要件が設定されており、適用するにはすべての要件を満たす必要があります。
扶養控除の対象となる親族の5つの要件は以下のとおりです。
- 控除を受ける年の12月31日時点の年齢が16歳以上であること(16歳未満の親族は対象外)
- 配偶者以外の親族(6親等内の血族および3親等内の姻族)であること、または都道府県知事から養育を委託された児童(いわゆる里子)や市町村長から養護を委託された老人であること
- 納税者と生計を一にしていること(同居は必須条件ではなく、別居でも仕送り等で生計を一にしていれば可)
- 年間の合計所得金額が62万円以下(給与収入の場合、年収136万円以下)(*)であること
- 青色申告者の事業専従者として給与を受けていない、または白色申告者の事業専従者でないこと
- 2026年12月1日に「令和8年度税制改正」による「扶養親族等の所得要件の改正」が施行されたあとの合計所得金額です。なお、2026年分の年末調整や確定申告では改正後の所得基準で扶養控除が適用されます。
上記の要件をすべて満たす親族は、控除対象扶養親族となります。
また、2023年1月から国外居住親族の扶養控除の要件が改正され、以下の要件のいずれかに該当する場合にのみ、扶養控除が適用されるようになりました。
- 16歳以上30歳未満の人
- 70歳以上の人
- 30歳以上70歳未満で、かつ(1)から(3)までのいずれかに該当する人
- 留学により国内に住所および居所がない
- 障がい者である
- 生活費または教育費に充てるための費用を38万円以上受けている
- 要件となる年齢は、いずれも控除を受ける年の12月31日時点の年齢となります。
扶養控除と配偶者(特別)控除の違い
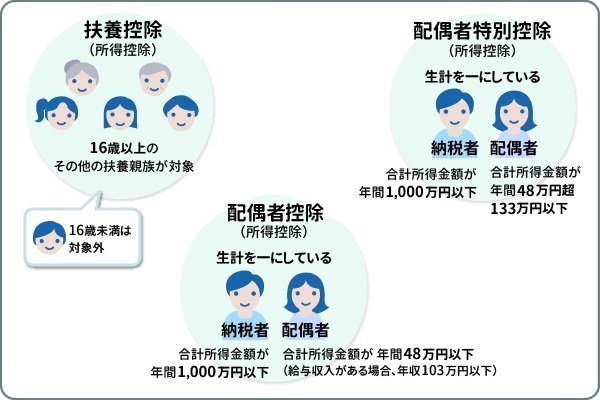
「配偶者控除」とは、配偶者の年間の合計所得金額が62万円以下(給与収入のみの場合、年収136万円以下)で、納税者と生計を一にしているなどの要件を満たし、かつ納税者の年間の合計所得金額が1,000万円以下の場合に受けられる所得控除です。
「配偶者特別控除」とは、配偶者の年間の合計所得金額が62万円超133万円以下(給与収入のみの場合、136万円超207万円以下)で、納税者と生計を一にしているなどの要件を満たし、かつ納税者の年間の合計所得金額が1,000万円以下の場合に受けられる所得控除です。
2026年分の所得要件は以下のとおりです。
- 配偶者控除:配偶者の年間の合計所得金額が62万円以下(給与収入のみの場合、年収136万円以下)
- 配偶者特別控除:配偶者の年間の合計所得金額が62万円超133万円以下(給与収入のみの場合、年収136万円超207万円以下)
2026年12月1日から令和8年度税制改正が施行され、令和8年分から適用される配偶者控除と配偶者特別控除の控除額は、以下のとおりです。控除額は、配偶者と納税者の合計所得金額に応じて細かく設定されています。
横スクロールして確認
| 区分 | 配偶者の給与等の収入金額 (配偶者の収入が給与所得のみの場合) |
納税者の合計所得金額 (給与所得のみの場合の給与等の収入金額) |
||
|---|---|---|---|---|
| 900万円以下 (1,095万円以下) |
900万円超 950万円以下 (1,095万円超 1,145万円以下) |
950万円超 1,000万円以下 (1,145万円超 1,195万円以下) |
||
| 配偶者控除額 | 136万円以下 | 38万円 | 26万円 | 13万円 |
| 配偶者特別控除額 | 136万円超 169万円以下 |
38万円 | 26万円 | 13万円 |
| 169万円超 174万円以下 |
36万円 | 24万円 | 12万円 | |
| 174万円超 179万円以下 |
31万円 | 21万円 | 11万円 | |
| 179万円超 184万円以下 |
26万円 | 18万円 | 9万円 | |
| 184万円超 189万円以下 |
21万円 | 14万円 | 7万円 | |
| 189万円超 194万円以下 |
16万円 | 11万円 | 6万円 | |
| 194万円超 199万円以下 |
11万円 | 8万円 | 4万円 | |
| 199万円超 204万円以下 |
6万円 | 4万円 | 2万円 | |
| 204万円超 207万円以下 |
3万円 | 2万円 | 1万円 | |
| 207万円超 | 0円 | 0円 | 0円 | |
-
国税庁「家族と税」および「令和8年度税制改正による所得税の基礎控除の引上げ等について」
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/02_2.htm
\将来のお金を考えるなら!/
\将来のお金を考えるなら!/
扶養控除の控除額
扶養控除の控除額は、扶養親族の年齢や同居の有無による区分ごとに設定されています。
おもな区分は以下の3つです。
- 一般の控除対象扶養親族
- 特定扶養親族
- 老人扶養親族
では、それぞれの区分の対象年齢と控除額を見ていきましょう。
一般の控除対象扶養親族
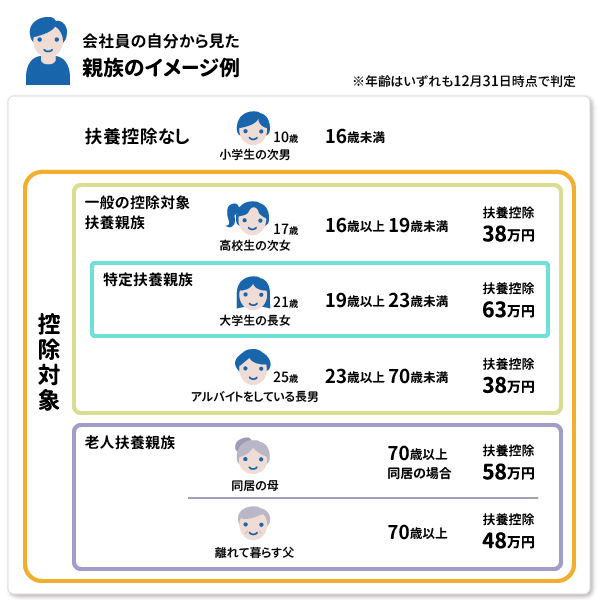
一般の控除対象扶養親族は、扶養親族のうち、控除を受ける年の12月31日時点の年齢が16歳以上の人が対象となります。
ただし、後述の特定扶養親族や老人扶養親族に該当する人はそのルールが適用されます。
ただし、後述の特定扶養親族や老人扶養親族に該当する人はそのルールが適用されます。
一般の控除対象扶養親族の控除額は38万円です。
特定扶養親族
特定扶養親族は、控除対象扶養親族のうち、控除を受ける年の12月31日時点の年齢が19歳以上23歳未満の人が該当します。
特定扶養親族の控除額は、63万円です。
この年齢は大学による教育費の負担が大きくなりやすい時期であるため、一般の控除対象扶養親族よりも控除額が25万円加算されています。
老人扶養親族
老人扶養親族は、控除対象扶養親族のうち、控除を受ける年の12月31日時点の年齢が70歳以上の人が該当します。
この場合、控除額は同居の有無により異なります。
納税者と同居している場合は同居老親等にあたるため、控除額は58万円、納税者と同居していない場合は同居老親等以外となり、控除額は48万円です。
納税者と同居している場合は同居老親等にあたるため、控除額は58万円、納税者と同居していない場合は同居老親等以外となり、控除額は48万円です。
老人扶養親族の同居老親等に該当すれば控除額が大きくなりますが、「同居」の判定には注意が必要です。
たとえば親が病気の治療で入院している場合、それが長期入院であっても同居として扱っても良いことになっています。
しかし、親が老人ホームなどに入所している場合、居住する場所が判定における「老人ホーム等」にあたるため、同居老親等には該当しません。ただ、老人ホームなどに入所していても、生計を一にしているなど控除対象扶養親族の要件に該当する場合は、同居老親等以外の対象者として扶養控除を受けることができます。
「令和8年度税制改正」による控除や要件の見直し
令和8年度税制改正により、令和8年分からの所得税に適用される基礎控除が引き上げられました。今回の改正は2026年12月1日に施行されます。
基礎控除は下記のように改正されます。
横スクロールして確認
| 合計所得金額 (収入が給与だけの場合の収入金額) |
基礎控除額 | |||
|---|---|---|---|---|
| 改正後 | 改正前 | |||
| 令和8年分 | 令和9年分以後 | |||
| 令和8・9年分 | 令和10年分以後 | |||
| 132万円以下 (206万円以下) |
104万円 |
99万円 | 95万円 | |
| 132万円超 336万円以下 (206万円超 475万1,999円以下) |
62万円 | 88万円 | 58万円 | |
| 336万円超 489万円以下 (475万1,999円超 665万5,556円以下) |
68万円 | |||
| 489万円超 655万円以下 (665万5,556円超 850万円以下) |
67万円 | 63万円 | ||
| 655万円超 2,350万円以下 (850万円超 2,545万円以下) |
62万円 | 58万円 | ||
-
国税庁「源泉所得税の改正のあらまし(令和8年4月)」
https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
基礎控除の引き上げにともない、年収の壁も見直されます。具体的にどのような改正になるのか、扶養控除に関連する変更点を見ていきましょう。
123万円・160万円の壁は136万円・178万円の壁へ
これまで扶養控除を受けられる扶養親族の年収は123万円以下でした。いわゆる「123万円の壁」ですが、令和8年度税制改正により、扶養控除を受けられる年収は136万円に引き上げられました。
また、合計所得金額489万円以下の場合、基礎控除は104万円となるため、給与収入のみでほかに所得がない場合、年収178万円までは所得税がかかりません。
63万円の控除を受けられる年収上限が159万円に拡大
子どもの年収が親の控除に影響する、いわゆる「150万円の壁」もあります。19歳から22歳の子どもについては、令和7年分では年収150万円以下であれば、親は63万円の控除を受けることができました。
これが令和8年度税制改正により、19歳から22歳の子どもが年収159万円までなら、親は63万円の控除を受けられるようになりました。
この改正により、大学生年代の子どもが収入をふやしても、控除額が減らない範囲が広がります。
子どもの年収が159万円を超えたら
「特定親族特別控除」は令和7年度税制改正で創設され、令和8年度税制改正では、扶養親族等の所得要件や給与所得控除の見直しが行われました。これにより、19歳から22歳の子どもが年収159万円までなら、親は63万円の控除を受けられます。
大学生年代の子どもが年収159万円を超えても、年収197万円以下であれば特定親族特別控除を受けられます。
特定親族とは、生計を一にする19歳から22歳までで、合計所得金額が62万円超123万円以下の親族のことです。また、親族には児童福祉法の規定により養育を委託された里子も含みます。ただし、配偶者や青色事業専従者および白色事業専従者は対象外となります。
特定親族特別控除額は、大学生年代の子どもの合計所得金額に応じて段階的に減る形にはなりますが、大学生年代の子どもが年収136万円を超えても、親は控除を受けることができ、手取りの減少を抑えることができるでしょう。
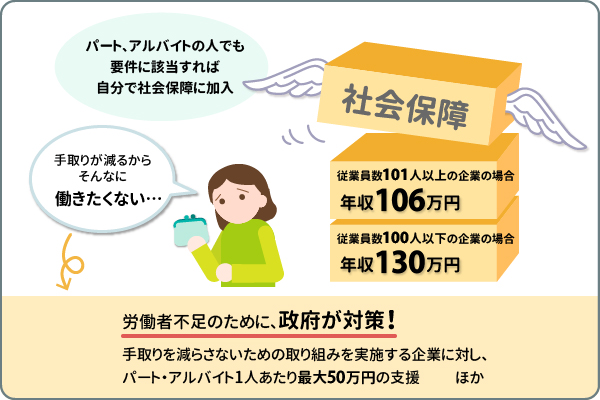
特定親族特別控除額は以下のとおりです。
| 特定親族の合計所得金額 (収入が給与だけの場合の収入金額) |
特定親族特別控除額 |
|---|---|
| 62万円超 85万円以下 (136万円超 159万円以下) |
63万円 |
| 85万円超 90万円以下 (159万円超 164万円以下) |
61万円 |
| 90万円超 95万円以下 (164万円超 169万円以下) |
51万円 |
| 95万円超 100万円以下 (169万円超 174万円以下) |
41万円 |
| 100万円超 105万円以下 (174万円超 179万円以下) |
31万円 |
| 105万円超 110万円以下 (179万円超 184万円以下) |
21万円 |
| 110万円超 115万円以下 (184万円超 189万円以下) |
11万円 |
| 115万円超 120万円以下 (189万円超 194万円以下) |
6万円 |
| 120万円超 123万円以下 (194万円超 197万円以下) |
3万円 |
-
国税庁『源泉所得税の改正のあらまし』(令和8年4月)
https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
配偶者控除・配偶者特別控除について
令和8年度税制改正による基礎控除の引き上げにより、配偶者控除と配偶者特別控除の所得要件も見直されました。
配偶者控除を受けられる年収は123万円から136万円に引き上がります。
また、満額の配偶者特別控除を受けられる年収は160万円から169万円にアップします。
配偶者控除を受けられる年収は123万円から136万円に引き上がります。
また、満額の配偶者特別控除を受けられる年収は160万円から169万円にアップします。
扶養控除を受けるメリット
家族を扶養に入れて扶養控除を受けられるようになると、扶養する人にとってさまざまなメリットがあります。具体的に、どのようなメリットがあるのか見ていきましょう。
家族を扶養に入れるメリット
家族を扶養に入れることで、扶養控除や配偶者控除などを受けられるようになり、税負担を軽減することができます。
なお、税金の扶養所得基準と社会保険の所得基準は異なります。扶養控除と健康保険は、それぞれ別の制度です。
扶養控除を受ける方法
扶養控除を受けるには、基本的に会社員の場合は年末調整で、自営業者や個人事業主の場合は確定申告で手続きをします。
年末調整で控除を受ける
給与所得者の場合、その年の最初の給与が支払われる前に、会社へ「給与所得者の扶養控除等(異動)申告書」を提出します。
また、国外居住の控除対象扶養親族がいる場合、「給与所得者の扶養控除等(異動)申告書」の提出時に、「親族関係書類」「留学ビザ等書類」「送金関係書類」「38万円送金書類」などの確認書類を添付する必要があります。
会社は、年末調整の手続きをする際、従業員から提出された申告書を基に、扶養控除の控除額を確認し手続きをしてくれます。
ただし、扶養親族が就職したり、結婚したりして扶養親族の人数が変わったときは、所定の手続きに従って会社へ申し出ましょう。
確定申告で控除を受ける
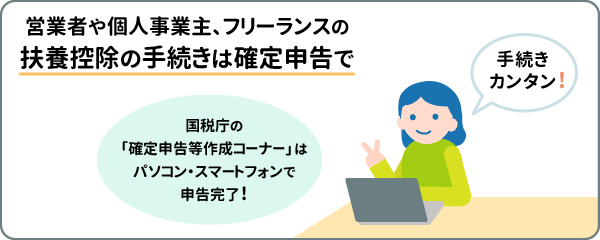
自営業者や個人事業主、フリーランスの場合、扶養控除の手続きは確定申告で行います。申告書の提出は、自宅からいつでも申告できるe-Taxが便利です。
手続き方法は、確定申告書の第一表の「扶養控除」欄に、扶養控除の合計額を記入します。さらに、確定申告書の第二表に「配偶者や親族に関する事項」欄があるので、必要事項を記入します。
また、国外居住の控除対象扶養親族がいる場合、「親族関係書類」「留学ビザ等書類」「送金関係書類」「38万円送金書類」などの確認書類を提示する必要があります。
確定申告の期間は、原則2月16日から3月15日です。確定申告の開始日と申告期限が土日祝日のときは、その翌日となります。
国税庁の「確定申告書等作成コーナー」を利用すれば、パソコンやスマートフォンの画面に従い入力するだけでカンタンに手続きできるので、利用すると良いでしょう。
まとめ
扶養控除とは所得控除の一種で、控除対象となる扶養親族がいる場合、納税者の所得から一定の金額を差し引くことができる制度です。
令和6年分までは、給与収入のみの場合、扶養親族の年収が103万円以下であれば扶養控除の対象でした。その後の税制改正により、年収基準は令和7年分に123万円以下、令和8年分に136万円以下へと引き上げられました。
また、19歳以上23歳未満の親族については、「特定親族特別控除」が設けられています。令和8年分は、給与収入のみの場合、年収136万円以下なら63万円の特定扶養控除を受けられます。年収が136万円を超えても159万円以下であれば、特定親族特別控除として同じく63万円の控除を受けられます。さらに、159万円を超えても197万円以下であれば、年収に応じて控除を受けることができます。
こうした制度の見直しによって、家族の働く時間や収入をふやしても、扶養する人の控除への影響を抑えられる範囲が広がっています。
\お金をためる・ふやすには?/
\お金をためる・ふやすには?/
執筆者:前佛 朋子(ぜんぶつ ともこ)
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、1級ファイナンシャル・プランニング技能士
監修者:北 光太郎(きた こうたろう)
監修者保有資格:社会保険労務士
監修者保有資格:社会保険労務士
※記事内の情報は更新時点のものです。最新情報は別途ホームページ等でご確認ください。
この記事をシェアする


- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
あわせて読みたい
株式会社 三菱UFJ銀行
(2026年11月5日現在)
(2026年11月5日現在)