
【2026年改正後】ひとり親控除とは?適用の条件や控除額、申請方法から寡婦控除との違いまで解説
- 2026年10月7日
-
 この記事はこんな方におススメ!
-
 ひとり親控除とは何かカンタンに知りたい方
-
ひとり親控除の基本情報をわかりやすく知りたい方
ひとり親控除は、シングルマザーやシングルファザーなど、ひとり親世帯の税負担を軽減する所得控除です。「自分は対象になるのか」「いくら控除されるのか」といった疑問を持つ方も多いのではないでしょうか。
この記事では、ひとり親控除の対象者や控除額、申請方法、寡婦控除との違いを、令和8(2026)年度税制改正の内容もふまえてわかりやすく解説します。
目次
ひとり親控除とは
ひとり親控除とは、ひとり親世帯の税負担を軽減するための所得控除制度です。2020年の税制改正により、従来の「寡夫控除」と「特別の寡婦控除」が廃止され、新たに「ひとり親控除」が設けられました。一方、寡婦控除は制度を見直したうえで引き続き設けられています。
ひとり親控除の対象は、現に婚姻をしていない方または配偶者の生死が明らかでない方のうち、生計を一にする子どもがいる方です。従来の寡婦(夫)控除では、未婚のひとり親は対象外でしたが、制度の見直しにより、婚姻歴のないシングルマザーやシングルファザーも控除を受けられるようになりました。
さらに、令和8(2026)年度税制改正により、生計を一にする子どもの所得要件やひとり親控除の控除額が段階的に拡充されます。
ひとり親控除の対象者と条件
ひとり親控除を受けられるのは、以下のすべての条件に当てはまる方です。
- その年の12月31日時点で、婚姻をしていない、または配偶者の生死が明らかでない
- 事実上婚姻関係にあると認められる相手がいない
- 生計を一にする子どもがいる
- 合計所得金額が500万円以下である
ここでいう「生計を一にする子ども」とは、その年の総所得金額等が62万円以下で、ほかの人の扶養親族や同一生計配偶者になっていない子どもを指します。また、「生計を一にする」とは、必ずしも同居していることを意味するわけではありません。子どもが一人暮らしで別居していても、生活費や学費などを送金していれば「生計を一にしている」と認められます。
なお、令和8(2026)年度税制改正により、生計を一にする子どもの所得要件は、総所得金額等が58万円以下(給与収入のみの場合は年収123万円以下)から、62万円以下(給与収入のみの場合は年収136万円以下)へ引き上げられています。この改正は2026年分から適用されます。
ひとり親控除の控除額
2026年分の所得税におけるひとり親控除の控除額は35万円、2026年度分の住民税における控除額は30万円です。
令和8(2026)年度税制改正により、所得税の控除額は2027年分以後38万円、住民税の控除額は2028年度分以後33万円へ引き上げられます。所得税と住民税では、控除額だけでなく改正後の適用開始時期も異なる点に注意しましょう。
横スクロールして確認
| 税目 | 現行 | 改正後 | 改正後の適用開始時期 |
|---|---|---|---|
| 所得税 | 35万円 | 38万円 | 2027年分以後 |
| 住民税 | 30万円 | 33万円 | 2028年度分以後 |
申告の際は、国税庁やお住まいの自治体などの最新情報をご確認ください。
ひとり親控除と寡婦控除との違い
ひとり親控除と混同しやすい制度に「寡婦控除」があります。両者の大きな違いは、ひとり親控除は離婚・死別・未婚にかかわらず男女ともに対象になるのに対し、寡婦控除は離婚・死別などをした女性のみが対象となる点です。まずは違いを表で確認しましょう。
| 項目 | ひとり親控除 | 寡婦控除 |
|---|---|---|
| 対象者の性別 | 性別を問わない(未婚のひとり親も対象) | 女性のみ |
| 婚姻歴 | 問わない(未婚も対象) | 離婚・死別のみ(未婚は対象外) |
| 控除額(所得税) | 35万円(2027年分以後は38万円) | 27万円 |
| 控除額(住民税) | 30万円(2028年度分以後は33万円) | 26万円 |
| 合計所得金額の要件 | 500万円以下 | 500万円以下 |
| 扶養親族 | 要件なし(生計を一にする子が必要) | 離婚の場合は必要(死別の場合は不要) |
- 令和8(2026)年時点の控除額に基づく
寡婦控除とは
寡婦控除は、夫と離婚または死別したあと、再婚していない女性のための所得控除制度です。
ひとり親控除の対象とならない方であっても、夫と離婚して扶養親族がいる場合や、夫と死別した場合は扶養親族の有無を問わず対象となります。
ただし、制度としてはひとり親控除と併用ができないため、従来は寡婦控除の対象だった方も、ひとり親控除の条件に当てはまればひとり親控除が適用されます。
寡婦控除の対象者
寡婦控除の対象となるのは、以下のすべての条件に当てはまる方です。
- 「ひとり親控除」に該当しない
- 事実上婚姻関係にあると認められる相手がいない
- (離婚の場合)夫と離婚後に再婚しておらず、扶養親族がいる
- (死別の場合)夫と死別後に再婚していない、または夫の生死が明らかでない(扶養親族の有無は問わない)
- 合計所得金額が500万円以下である
夫と離婚した場合、ひとり親控除の要件を満たす方にはひとり親控除が適用されます。一方、ひとり親に該当しない方でも、扶養親族がいることなど寡婦控除の要件を満たせば、寡婦控除の対象となります。
寡婦控除の控除額
寡婦控除の控除額は、所得税が27万円、住民税が26万円です。ひとり親控除と同様に、所得税と住民税で控除額が異なります。
ひとり親控除の申請方法
ひとり親控除の申請は就業形態によって異なり、年末調整または確定申告で行います。対象となる人・申請方法・必要書類は以下のとおりです。
| 対象となる人 | 申請方法 | 必要書類 |
|---|---|---|
| 会社員、パート・アルバイトなど | 勤務先の年末調整 | 給与所得者の扶養控除等(異動)申告書 |
| 自営業・フリーランスなど | 確定申告 | 確定申告書 第一表・第二表 |
それぞれの手続き方法を具体的に確認していきましょう。
年末調整での手続き(会社員、パート・アルバイトなど)
会社に勤めている方は、11月〜12月にかけて行われる年末調整でひとり親控除を申請します。勤務先に提出する「給与所得者の扶養控除等(異動)申告書」の「ひとり親」欄にチェックを入れて完了です。
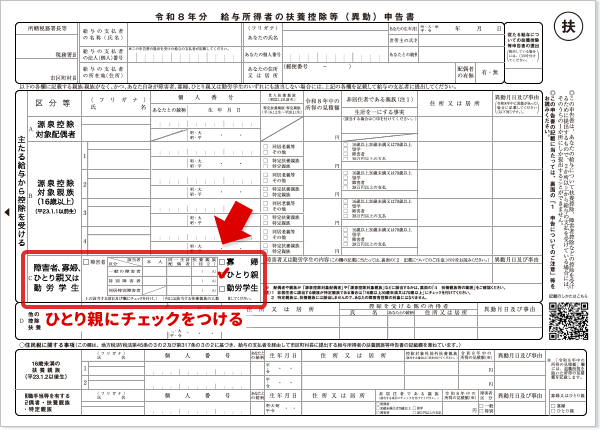
-
国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_01.pdf
【手順】
「C 障害者、寡婦、ひとり親または勤労学生」欄の右列中段にある「□ひとり親」にチェック「✓」を入れる。
「C 障害者、寡婦、ひとり親または勤労学生」欄の右列中段にある「□ひとり親」にチェック「✓」を入れる。
なお、年末調整でひとり親控除の申告を忘れた場合でも、確定申告で適用を受けられます。申告内容がひとり親控除の適用のみで、所得税の還付を受ける場合は、適用を受けたい年の翌年1月1日から5年以内であれば申告も可能です。
確定申告での手続き(自営業・フリーランスなど)
個人事業主やフリーランスの方などは、原則として所得が生じた年の翌年2月16日から3月15日までの間に確定申告を行います。
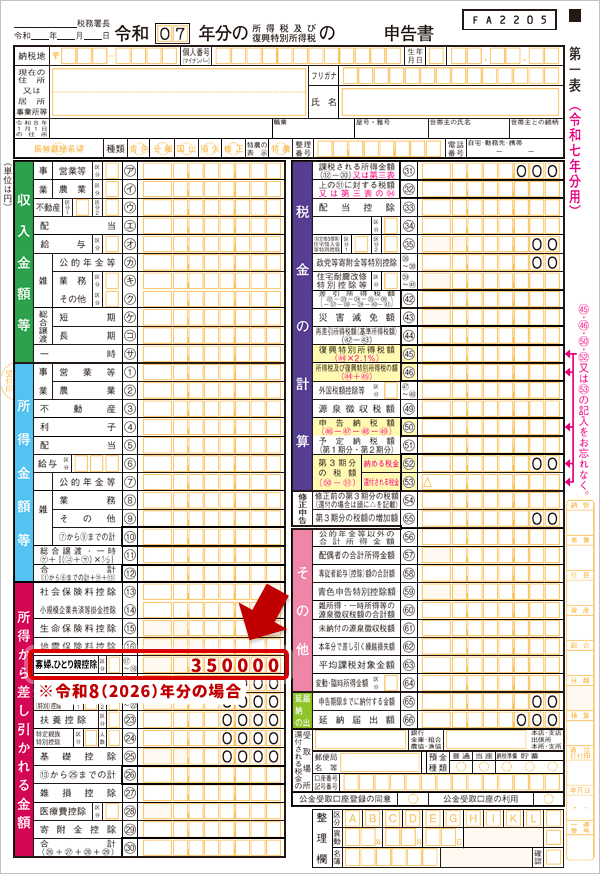
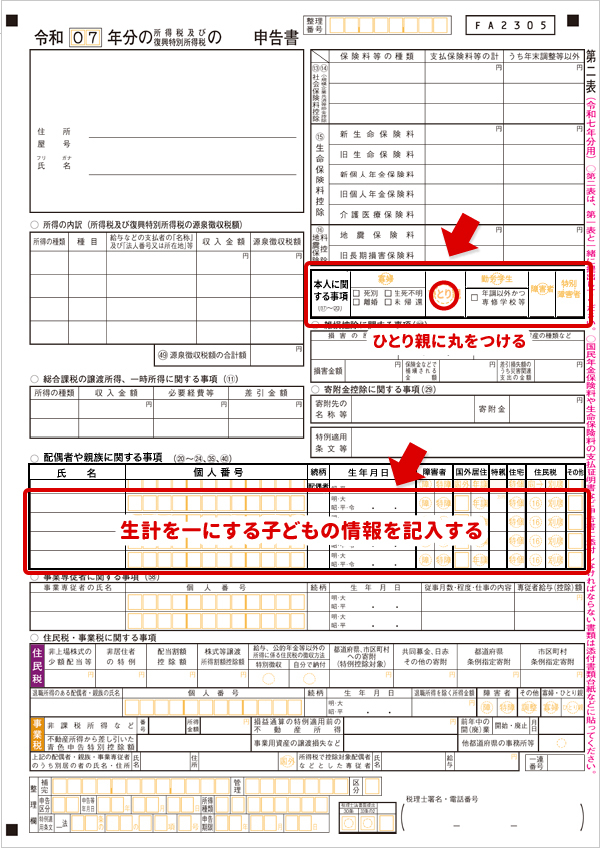
-
国税庁「令和7年分の所得税及び復興特別所得税の申告書第一表・第二表」
https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/01.pdf
- 画像は令和7年分の申告書です。令和8年分の様式については、国税庁ホームページで最新情報をご確認ください。
【手順】
①「確定申告書 第一表」の「所得から差し引かれる金額」欄内にある「寡婦、ひとり親控除」欄に、控除額(2026年分は35万円)を記入します。
②「確定申告書 第二表」の「本人に関する事項」内のひとり親欄に〇をつけます。
③「配偶者や親族に関する事項」の該当欄に、生計を一にする子どもの情報を記入します。1行目は配偶者用のため、2行目以降に記入しましょう。
①「確定申告書 第一表」の「所得から差し引かれる金額」欄内にある「寡婦、ひとり親控除」欄に、控除額(2026年分は35万円)を記入します。
②「確定申告書 第二表」の「本人に関する事項」内のひとり親欄に〇をつけます。
③「配偶者や親族に関する事項」の該当欄に、生計を一にする子どもの情報を記入します。1行目は配偶者用のため、2行目以降に記入しましょう。
作成した確定申告書は、所得が生じた年の翌年2月16日から3月15日までの間に、所轄の税務署へ提出します。提出方法は、e-Tax・郵送・窓口への持ち込みのいずれかです。
ひとり親控除は扶養控除と併用申請も可能
扶養控除は、納税者に扶養親族がいる場合に所得税や住民税が軽減される制度です。所得税では16歳以上の扶養親族が対象で、控除額は扶養親族の年齢や同居・別居の状況によって変わります。
この扶養控除は、ひとり親控除と併用して申請ができます。扶養控除の要件と控除額は以下のとおりです。
【扶養控除の要件・控除額の一覧】
横スクロールして確認
| 控除の種類 | 控除額 | 対象 | |
|---|---|---|---|
| ひとり親控除 | 35万円 (2027年分以後は38万円) |
配偶者がなく生計を一にする子がいる方 | |
| 扶養控除 | 控除対象扶養親族 | 38万円 | 16歳以上の扶養親族がいる方 |
| 特定扶養親族 | 63万円 | 19歳以上23歳未満の控除対象扶養親族がいる方 | |
| 同居老人親族 | 58万円 | 同居している70歳以上の扶養親族がいる方 | |
| 同居老親等以外の老人扶養親族 | 48万円 | 同居していない70歳以上の扶養親族がいる方 | |
- 令和8(2026)年度の控除額
ただし、子どもの給与収入が136万円を超えると、ひとり親控除の「生計を一にする子」の所得要件や、扶養控除の所得要件を満たさなくなります。なお、19歳以上23歳未満の親族については、扶養控除の所得要件を超えても、所得金額によっては特定親族特別控除の対象となる場合があります。
住民税については16歳未満の子どもは非課税判定で扶養人数に含まれます。
【ケース別】ひとり親控除の適用に関する注意点
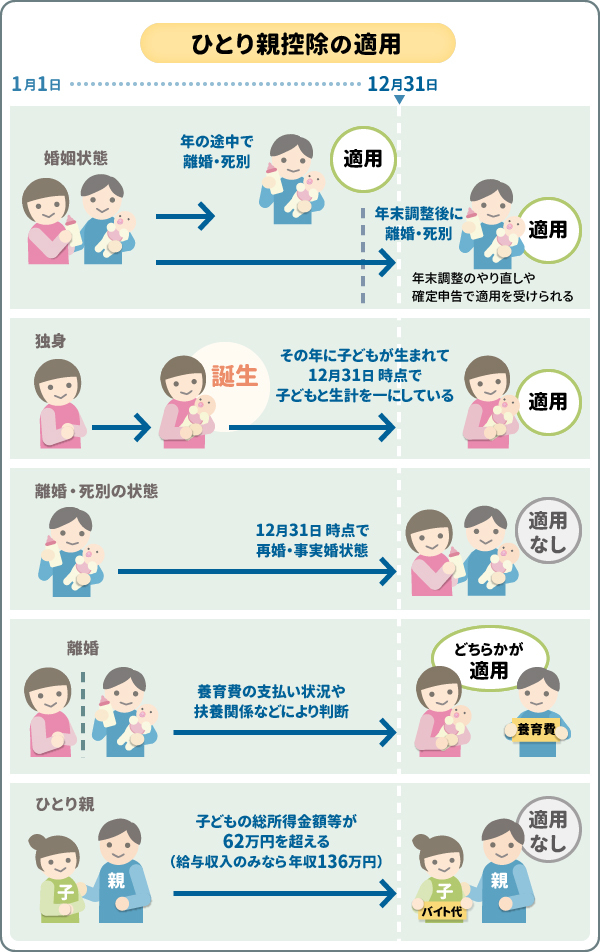
ひとり親控除は、その年の12月31日時点の状況を基準に適用の可否が判断されます。年の途中で離婚・出産・再婚など家庭環境に変化があった場合は、判断に注意が必要です。ここでは、注意すべき事例を紹介します。
年の途中で離婚・死別してひとり親になった場合
年の途中で配偶者と離婚・死別した場合でも、12月31日時点で婚姻しておらず、子どもと生計を一にしていれば、ひとり親控除を受けられます。
なお、年末調整の終了後に離婚・死別があった場合でも、年末調整のやり直しや確定申告で適用を受けられます。
年の途中で子どもが生まれてひとり親になった場合
その年に子どもが生まれた場合でも、12月31日時点で子どもと生計を一にしていれば条件を満たします。
たとえば、12月に子どもが誕生した場合であっても、12月31日時点で生計を一にしていれば、その年分の控除対象として認められます。
年の途中で婚姻・再婚してひとり親でなくなった場合
年の途中までひとり親だったとしても、12月31日時点で婚姻または再婚していた場合は、その年はひとり親控除の適用を受けられません。一方で、新しく配偶者となった方の所得状況によっては、「配偶者控除」や「配偶者特別控除」を受けられる可能性があります。
ひとり親だが、養育費を受け取っている場合
離婚後に元配偶者から養育費を受け取っている場合、養育費の支払い状況などによっては、元配偶者も子どもと「生計を一にしている」と認められることがあります。
ただし、ひとり親控除の適用には、「生計を一にする子」がいること以外にも一定の要件があります。また、ひとり親控除の対象となる子は、ほかの人の扶養親族等になっていないことが要件となるため、扶養関係なども確認する必要があります。
離婚して子どもと別居しているが、養育費を払っている場合
離婚後に子どもと別居していても、扶養義務の履行として養育費を継続的に支払っている場合などは、子どもと「生計を一にしている」と認められることがあります。
養育費の支払い状況などから子どもと「生計を一にしている」と認められ、本人がひとり親控除のその他の要件を満たし、かつ、その子どもがほかの人の扶養親族等になっていない場合は、別居していてもひとり親控除の対象となる可能性があります。
子どもがアルバイトを始めた場合
子どもの総所得金額等が62万円(給与収入の場合は年収136万円)を超えると、ひとり親控除の「生計を一にする子」の所得要件や扶養控除の所得要件を満たさなくなります。なお、19歳以上23歳未満の場合は、所得金額によって特定親族特別控除の対象となる場合があります。子どもの収入の状況を正確に把握しましょう。
ひとり親控除のよくある質問
ひとり親控除に関して、よくある疑問と回答をまとめました。
Q1. ひとり親控除は年収いくらまでの人が受けられる?
ひとり親控除を受けられるのは、合計所得金額が500万円以下(給与収入のみの場合は約678万円以下)の方です。
合計所得金額には不動産所得、雑所得、退職所得なども含まれます。ただし、遺族年金や傷病手当金などの非課税所得は含まれません。
Q2. ひとり親控除と寡婦控除は併用できる?
同じ年に両方を使うことはできません。寡婦控除は「ひとり親に該当しないこと」が要件の一部であり、判定の結果としてどちらか一方が適用されます。
Q3. 未婚のシングルマザーでもひとり親控除は受けられる?
ひとり親控除は、婚姻歴の有無にかかわらず受けられます。未婚で出産し、子育てをしている場合でも要件を満たせば対象となります。
Q4. 子どもが大学生でも、ひとり親控除を受けられる?
ひとり親控除には年齢要件がないため、生計を一にする子どもが大学生でも受けられます。ただし、アルバイトなどで子どもの総所得金額等が62万円(給与のみの場合は年収136万円)を超えると対象外になるため注意が必要です。
Q5. ひとり親控除を適用している人は、子どもが就職したら寡婦控除にできる?
子どもが就職などにより、ひとり親控除の対象となる「生計を一にする子」の要件を満たさなくなった場合、寡婦控除を受けられるかどうかはケースによります。
夫と死別した場合は、その他の要件を満たせば寡婦控除の対象となる場合があります。一方、夫と離婚した場合は、扶養親族がいることなど、寡婦控除の要件を満たす必要があります。なお、寡婦控除は合計所得金額500万円以下であることも要件です。
Q6. 子どもが複数いる場合、控除額はふえる?
ひとり親控除は子どもが複数いても控除額は変わりません(2026年分は35万円、2027年分以後は38万円)。
ただし、子どもが16歳以上であれば、ひとり親控除とは別に扶養控除(38万円〜63万円)を併用できるため、その分控除額はふえます。
Q7. ひとり親控除を適用している人は、扶養している子どもの年齢によって、受けられる控除額はどのくらい変わる?
ひとり親控除額は、2026年分の所得税は35万円、2026年度分の住民税は30万円です。所得税は2027年分以後38万円、住民税は2028年度分以後33万円へ拡充されます。子どもが複数人いても控除額は変わりません。
一方で、扶養控除の要件を満たすと年齢ごとに以下の控除額の適用を受けることができます。
| 区分 | 所得税の控除額 | 住民税の控除額 |
|---|---|---|
| 扶養控除(16歳以上19歳未満・23歳以上70歳未満) | 38万円 | 33万円 |
| 特定扶養親族(19歳以上23歳未満) | 63万円 | 45万円 |
| 老人扶養親族(70歳以上/同居老親等) | 58万円 | 45万円 |
| 老人扶養親族(70歳以上/同居老親等以外) | 48万円 | 38万円 |
| ひとり親控除 | 35万円(2027年分から38万円) | 30万円(2028年度分から33万円) |
また、子どもの所得要件は、令和8(2026)年度税制改正により総所得金額等が58万円以下から62万円以下へ引き上げられます。ただし、所得税は2026年分以後、住民税は2027年度(2026年分の所得に対する税額)以後に新しい要件が適用されるため、改正の適用開始時期に注意しましょう。
Q8. 年末調整で申告し忘れた場合はどうなる?
年末調整で適用されていなくても、要件を満たしていれば確定申告で所得控除として反映ができます。国税庁の「確定申告書等作成コーナー」を使うと、入力案内に沿って手続きを進められます。
まとめ
ひとり親控除とは、シングルマザーやシングルファザーなどひとり親世帯への所得控除であり、未婚のひとり親も対象となる制度です。令和8(2026)年度税制改正により生計を一にする子どもの所得要件が見直され、2026年分からは対象となる子どもの範囲が拡大されます。要点をまとめると以下になります。
- 2026年分以後、ひとり親控除の生計を一にする子どもの所得要件は総所得金額等が58万円以下から62万円以下へ拡充される。
- 適用には、合計所得金額500万円以下や「生計を一にする子ども」がいることなど、一定の要件を満たす必要がある。
- 会社員は年末調整、自営業・フリーランスは確定申告で申請し、申告漏れがあっても一定期間は確定申告で適用を受けられる。
- 扶養控除との併用は可能だが、子どもの所得や年末時点の婚姻状況などによって適用可否が変わるため、毎年要件を確認することが大切。
適用の要件を確認し、対象の場合は必要な申請を行いましょう。
\お金をためる・ふやすには?/
執筆者:北 光太郎(きた こうたろう)
執筆者保有資格:社会保険労務士、2級ファイナンシャル・プランニング技能士
執筆者保有資格:社会保険労務士、2級ファイナンシャル・プランニング技能士
- 記事内の情報は更新時点のものです。最新情報は別途ホームページ等でご確認ください。
この記事をシェアする


- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
あわせて読みたい
株式会社 三菱UFJ銀行
(2026年10月7日現在)
(2026年10月7日現在)