
遺族年金とは?金額はいくら?もらえる人や受給の条件までわかりやすく解説!
更新日:2026年11月17日
一家の大黒柱が亡くなったら、遺族年金はどれくらいもらえるのか心配になる人もいるのではないでしょうか。遺族年金は、残された家族の生活を支える大切な財源です。しかし、亡くなった人の配偶者や子どもでも、遺族年金を受け取れない場合があります。
この記事では遺族年金を受け取れる人や条件、具体的な年金額についてわかりやすく解説します。
目次
遺族年金とは
最初に、遺族年金とはどのようなものかを確認しておきましょう。
遺族年金とは、国民年金や厚生年金の加入者(または加入者だった人)が亡くなった際に、その人によって生計を維持されていた配偶者や子どもなどが受け取れる年金のことです。
公的年金は、「1階部分」にあたる国民年金と、「2階部分」にあたる厚生年金に分けられます。国民年金は、原則として、日本国内に住む20歳以上60歳未満のすべての人が加入する制度です。一方、厚生年金は、会社員や公務員など、事業所や機関に勤務し、一定の加入要件を満たす人が加入する制度で、国民年金に上乗せして給付されます。
遺族年金には、国民年金に加入していた人が亡くなったときに支給される「遺族基礎年金」と、厚生年金に加入していた人が亡くなったときに支給される「遺族厚生年金」の2種類があります。遺族年金を受け取るためには、それぞれの年金制度の受給要件を満たす必要があります。
生計を維持されていることが受給のポイント
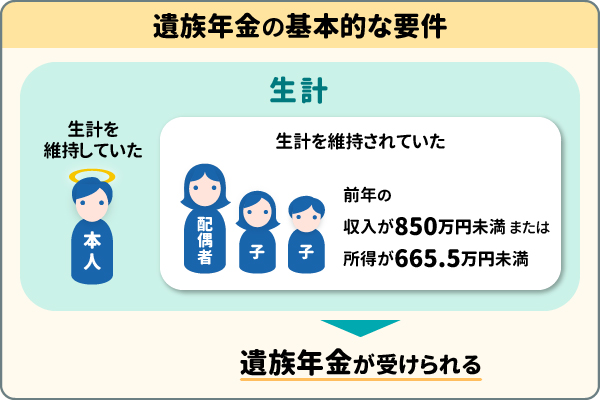
遺族基礎年金または遺族厚生年金を受け取れるのは、亡くなった人によって生計を維持されていた配偶者や子どもなどです。「生計を維持されている」とは、以下の要件をいずれも満たす場合を指します。
- 生計を同じくしていること
- 前年の収入が850万円未満または所得が655万5,000円未満であること
基本的な要件については、以下のとおりです。
生計を同じくしていること
遺族年金を受け取るためには、亡くなった人と生計を同じくしていたと認められる必要があります。「生計を同じくしている」と判断される基本的な基準は、亡くなった人との同居です。しかし、別居していても亡くなった人から仕送りを受けていたり、健康保険の被扶養者となっていたりした場合は、「生計を同じくしている」と認められます。
つまり、必ずしも同居している必要はありません。離れて暮らしていても、経済的に支えられていたことが証明できれば、遺族年金を受け取れる可能性があります。
前年の収入が850万円未満または所得が655万5,000円未満であること
残された配偶者や子どもが遺族年金の受給資格を得るためには、収入要件を満たす必要があります。具体的には、遺族の前年の収入が850万円未満、または所得が655.5万円未満であることが条件となります。
ただし、現在の収入がこれらの金額を超えていても、近い将来(おおむね5年以内)に年収が850万円未満になると見込まれる場合、たとえば定年退職や廃業といった事由があれば、収入要件を満たすと判断される可能性があります。
遺族年金は非課税
国民年金法、厚生年金保険法、恩給法などに基づく遺族年金は非課税であり、所得税も相続税もかかりません。そのため、遺族年金のみで他の所得がない場合、原則として確定申告は不要です。
一方、確定給付企業年金にかかる規約に基づいて支給される年金などは相続税の対象になりますが、所得税はかかりません。
なお、死亡退職金等として相続人が受け取る場合には、「500万円 × 法定相続人の数」まで相続税が非課税となることがあります。
遺族年金などの公的保障とあわせて、万一の場合に家族の生活を支えるためのそなえについて考えておくことも大切です。
\万一にそなえる方法を考える/
子どもがいる場合の遺族基礎年金
国民年金の被保険者が亡くなった場合、一定の条件を満たす配偶者や子どもは遺族基礎年金を受け取れます。遺族基礎年金を受け取るための要件や年金額について、くわしく見ていきましょう。
遺族基礎年金とは
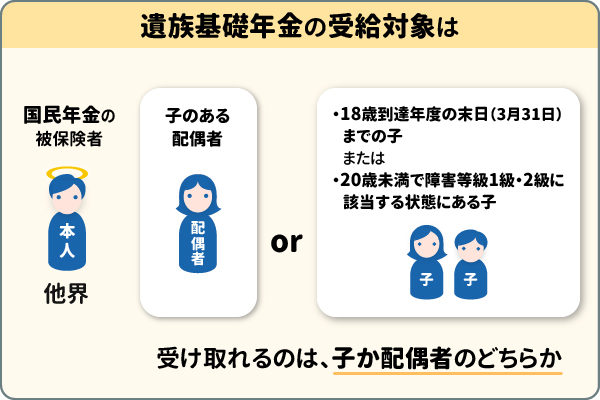
遺族基礎年金は、国民年金の被保険者などが亡くなった際に、その遺族に支給される年金です。受給対象となるのは、亡くなった人によって生計を維持されていた「子のある配偶者」または「子」です。
ただし、「子」は年齢要件を満たしていても婚姻している場合は対象外となります。
ここでいう「子」とは、18歳到達年度の末日(3月31日)までの子ども、または20歳未満で障害等級1級・2級に該当する状態にある子どもを指します。つまり、高校卒業までの子どもか、一定以上の障害のある子どもが対象となります。
なお、「子のある配偶者」が遺族基礎年金を受け取っている間は、「子」には支給されません。つまり、遺族基礎年金は配偶者か子どものどちらか一方しか受け取ることができないのです。
遺族基礎年金の受給要件
受給対象である遺族が遺族基礎年金を受け取るためには、亡くなった人が次のいずれかの要件を満たしている必要があります。
- 国民年金の被保険者期間中に死亡したとき
- 国民年金の被保険者だった60歳以上65歳未満の人で、日本国内に住所のあった人が死亡したとき
- 老齢基礎年金の受給権者だった人、または受給資格を満たした人が死亡したとき
遺族基礎年金の受取額(令和8年4月分から)
遺族基礎年金の年金額(年額)は、基本額に子どもの人数に応じた加算額を加えて計算します。令和8年4月分からの年金額は、以下のとおりです。
横スクロールして確認
| 受け取る人 | 年金額(年額) |
|---|---|
| 昭和31年4月2日以後生まれの子のある配偶者 | 84.73万円 + 子の加算額 |
| 昭和31年4月1日以前生まれの子のある配偶者 | 84.49万円 + 子の加算額 |
| 子(右の金額を子の数で割った額が、1人あたりの額) | 84.73万円 + 2人目以降の子の加算額 |
出典:日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
子どもの加算額は、以下のとおりです。
- 1人目および2人目の子の加算額:各24.38万円
- 3人目以降の子の加算額:各8.13万円
遺族基礎年金を受け取れるのはいつまで?
遺族基礎年金を亡くなった人の配偶者が受け取る場合、その受給期間はすべての子どもが18歳になる年度の3月31日までです。亡くなった人の子どもが受け取る場合は、受け取る本人が18歳になる年度の3月31日までです。
ただし、子どもが障害等級1級・2級に該当する場合は、20歳に到達するまで受け取ることができます。
なお、子どもが複数いる場合は、それぞれの子どもが制度上の「子」に該当しなくなるたびに、その子どもの分の加算がなくなり、年金額が減っていきます。
遺族基礎年金受給時の注意点
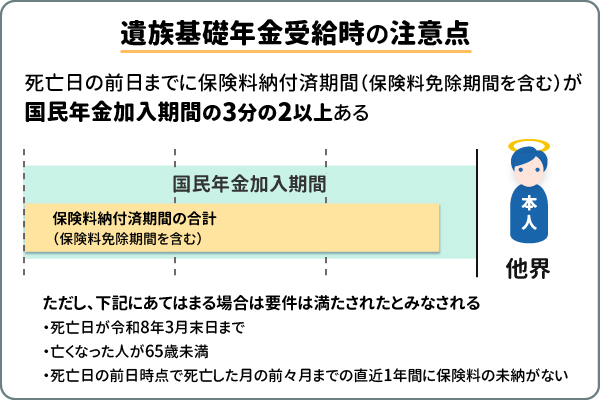
亡くなった人が「国民年金の被保険者」または「国内に住所がある国民年金の被保険者であった60歳以上65歳未満の人」である場合、遺族基礎年金の対象となるためには、保険料の納付要件を満たす必要があります。
具体的には、死亡日の前日において、保険料納付済期間(保険料免除期間を含む)が国民年金加入期間の3分の2以上であることが求められます。
ただし、死亡日が令和18年3月末日までで、以下の条件すべてに当てはまる場合、納付要件を満たすとされます。
- 死亡日において、65歳未満である
- 死亡日の前日において、死亡日が含まれる月の前々月までの直近1年間に保険料の未納がない
また、亡くなった人が「老齢基礎年金の受給権者だった場合」または「老齢基礎年金の受給資格を満たしていた場合」、遺族基礎年金の対象となるためには、保険料納付済期間、保険料免除期間、合算対象期間(*)、および65歳以降の厚生年金保険の被保険者期間を合算した期間が25年以上必要です。
- 老齢基礎年金などの受給資格期間を計算する場合に、期間の計算には入れるが、年金額には反映されない期間のこと。合算対象期間には、以下の期間などがあります。
- 昭和61(1986)年3月以前に、国民年金に任意加入できる人が任意加入しなかった期間
- 平成3(1991)年3月以前に、学生であるため国民年金に任意加入しなかった期間
- 日本国籍を有する人が、20歳以上60歳未満の間に海外に住んでいた期間
- 上記などの期間に任意加入したものの、保険料が未納となっている期間
子どもがいなくても受給できる遺族厚生年金
亡くなった人が厚生年金に加入していた場合、その遺族は遺族厚生年金を受け取れる可能性があります。遺族厚生年金は遺族基礎年金と異なり、子どもがいなくても受け取れます。ここでは、遺族厚生年金を受け取るための要件や年金額について、くわしく見ていきましょう。
遺族厚生年金とは
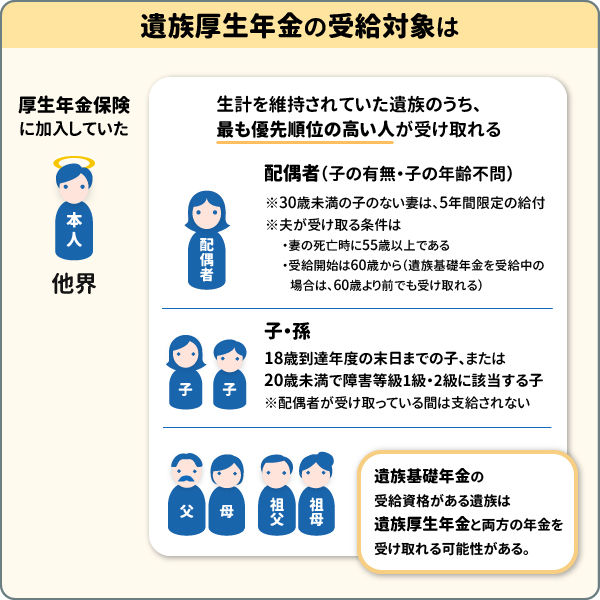
遺族厚生年金は、厚生年金保険に加入していた人が亡くなった際に、その人によって生計を維持されていた遺族が受け取れる年金です。遺族厚生年金を受け取れるのは、亡くなった人によって生計を維持されていた遺族のうち、最も優先順位の高い人です。
遺族厚生年金は遺族基礎年金とあわせて受け取れるため、遺族基礎年金の受給資格がある遺族は、両方の年金を受け取れる可能性があります。また、子どもがいない配偶者や、制度上の「子」に該当する子どもがいない配偶者でも、一定の条件を満たせば遺族厚生年金の受給が可能です。
遺族厚生年金の受給対象者
遺族厚生年金の受給対象者は、亡くなった人によって生計を維持されていた遺族のうち、以下の順番で優先的に受給権が与えられます。
- 子のある配偶者
- 子(18歳到達年度の末日までの婚姻していない子、または20歳未満で障害等級1級・2級の状態にある婚姻していない子)
- 子のない配偶者
- 父母
- 孫(子と同じ条件)
- 祖父母
「子のある配偶者」が遺族厚生年金を受け取っている間は、「子」には支給されません。また、30歳未満の子どもがいない妻は、5年間限定の給付となります。
夫が遺族厚生年金を受け取るためには、妻の死亡時に夫が55歳以上である必要があり、受給開始は60歳からです。ただし、夫が遺族基礎年金を受給中の場合は、60歳になる前でも遺族厚生年金を受け取れます。
父母と祖父母についても、亡くなった人の死亡時に55歳以上であることが必要であり、受給開始は原則として60歳からです。
父母と祖父母についても、亡くなった人の死亡時に55歳以上であることが必要であり、受給開始は原則として60歳からです。
なお、厚生年金は会社員や公務員が加入する年金制度です。亡くなった人が自営業であり、厚生年金に一度も加入したことがない場合には、遺族厚生年金を受け取ることはできません。
遺族厚生年金の受給要件
遺族厚生年金を遺族が受け取るには、亡くなった人が以下のいずれかの要件を満たす必要があります。
- 厚生年金保険の被保険者期間中に死亡したとき
- 厚生年金の被保険者期間に初診日のある病気やけがにより初診日から5年以内に死亡したとき
- 1級・2級の障害厚生(共済)年金の受給者が死亡したとき
- 老齢厚生年金の受給権者だった人、または受給資格を満たした人が死亡したとき(*)
- 亡くなった方の保険料納付済期間などが「25年以上」ある場合に限る
遺族厚生年金の受取額
遺族厚生年金の年金額は、遺族基礎年金のように一律ではなく、計算方法が複雑です。基本的には、亡くなった人が受け取る予定だった老齢厚生年金の報酬比例部分の3/4の金額が支給されます。
報酬比例部分の計算式は、加入期間によって以下のように異なります。
【平成15年3月以前の加入期間】
平均標準報酬月額 × 7.125/1000 × 平成15年3月までの加入月数
平均標準報酬月額 × 7.125/1000 × 平成15年3月までの加入月数
【平成15年4月以降の加入期間】
平均標準報酬額 × 5.481/1000 × 平成15年4月以降の加入月数
平均標準報酬額 × 5.481/1000 × 平成15年4月以降の加入月数
標準報酬月額とは、社会保険料の計算をしやすくするために、被保険者の報酬を一定の範囲ごとに区分したものです。平均標準報酬額とは、対象期間中の標準報酬月額と標準賞与額の総額を、対象期間の月数で割った金額です。具体的には、対象期間中の標準報酬月額と標準賞与額の総額を対象期間の月数で割った金額が、平均標準報酬額となります。
上記のそれぞれの期間の金額を合算したものが、報酬比例部分です。なお、「遺族厚生年金の受給要件」の1~3に当てはまる場合は、厚生年金保険の被保険者期間が300ヵ月(25年)未満の場合、300ヵ月とみなして計算されます。
一方、4.に当てはまる場合は実際の加入月数で計算されます。
一方、4.に当てはまる場合は実際の加入月数で計算されます。
ただし、65歳以上で老齢厚生年金を受け取る権利のある人や、特定の条件に該当する妻が受け取る場合は別の給付や加算があるため、次のような計算方法となります。
65歳以上で老齢厚生年金を受ける権利のある配偶者が受け取る場合
65歳以上で老齢厚生年金を受け取る権利のある人が、配偶者の死亡による遺族厚生年金を受け取る場合の年金額は、以下のように求めます。
次の①と②を比較し、高いほうが遺族厚生年金の額となります。
- 亡くなった人の老齢厚生年金の報酬比例部分の3/4の額
- 「亡くなった人の老齢厚生年金の報酬比例部分の1/2」と「本人の老齢厚生(退職共済)年金の額の1/2」を合計した額
ただし、65歳以上で老齢厚生年金を受け取れる人は、両方を満額受け取れるわけではありません。まず老齢厚生年金が全額支給され、遺族厚生年金は上記で計算した額が老齢厚生年金を上回る場合に、その差額のみが支給されます。
そのため、遺族厚生年金の額よりも自分の老齢厚生年金の額が高い場合、遺族厚生年金は支給されません。なお、この調整は老齢「厚生」年金との間で行われるものです。老齢基礎年金は、遺族厚生年金とあわせて全額受け取れます。
夫が死亡した際に40歳以上65歳未満の妻など、中高齢寡婦加算が受け取れる場合
以下のいずれかに該当する妻が受け取る遺族厚生年金には40歳から65歳になるまでの期間、年額63.55万円が加算されます。これを中高齢寡婦加算といいます。
- 夫が死亡したときに妻が40歳以上65歳未満で、同一生計の子がいない
- 遺族厚生年金と遺族基礎年金を受け取っていた子のある妻が、子が18歳になった年度の3月31日に達した(障害の状態にある場合は20歳に達した)ため、遺族基礎年金を受け取れなくなった
上記の「子」とは、18歳到達年度の末日(3月31日)までの子ども、または20歳未満で障害等級1級・2級に該当する状態にある子どものことです。
なお、亡くなった夫が「遺族厚生年金の受給要件」の4(老齢厚生年金の受給権者だった人、または受給資格を満たした人が死亡したとき)に当てはまる場合は、夫の厚生年金保険の被保険者期間が原則として20年以上あることが必要です。
遺族厚生年金受給時の注意点
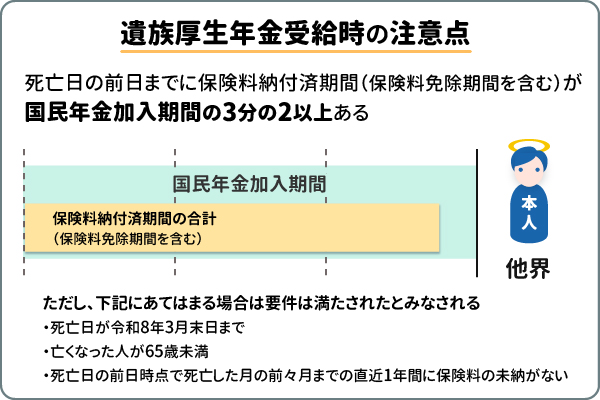
遺族厚生年金を受け取る際には、亡くなった人の年金保険料納付期間が十分でない場合、遺族が年金を受け取れない可能性があります。この保険料納付期間についての要件は、遺族基礎年金と遺族厚生年金で同じです。
納付要件が問われるのは、「遺族厚生年金の受給要件」の1.または2.にあてはまる場合です。具体的には、死亡日の前日において、死亡日が含まれる月の前々月までの被保険者期間のうち、保険料納付済期間と保険料免除期間の合計が3分の2以上であることが求められます。
ただし、死亡日が令和18年3月末日までで、以下の条件すべてに当てはまる場合、納付要件を満たすとされます。
- 死亡日において、65歳未満である
- 死亡日の前日において、死亡日が含まれる月の前々月までの直近1年間に保険料の未納がない
また、「老齢厚生年金の受給権者であった人が死亡した場合」や「老齢厚生年金の受給資格を満たした人が死亡した場合」に遺族厚生年金を受け取るためには、保険料納付済期間、保険料免除期間、合算対象期間(*)、および65歳以降の厚生年金保険の被保険者期間を合計した期間が25年以上必要です。
遺族厚生年金を受け取れるのはいつまで?
遺族厚生年金を受け取れる期間は、受け取る遺族や、配偶者を亡くしたときの年齢などによって異なります。ここでは、受け取る遺族(妻・夫・子)ごとのルールを解説します。
妻が遺族厚生年金を受け取る場合
夫が亡くなったときに30歳以上だった妻は、再婚などをしない限り、終身にわたって遺族厚生年金を受け取れます。
一方、夫が亡くなったときに30歳未満で子のいない妻は、受給期間が5年間に限られます。30歳未満で子のある妻は、遺族基礎年金を受け取れる間は遺族厚生年金も受け取れますが、30歳になる前に遺族基礎年金の受給権を失った場合は、その時点から5年間で終了します。
夫が遺族厚生年金を受け取る場合
妻の死亡時に夫が55歳以上であるなど、一定の要件を満たす場合は、原則として60歳から終身で遺族厚生年金を受け取れます。ただし、夫が遺族基礎年金を受給している間は、60歳になる前でも遺族厚生年金を受け取れます。
子が遺族厚生年金を受け取る場合
子が遺族厚生年金を受け取れるのは、原則として婚姻していない子が18歳に到達する年度末(3月31日)までです。ただし、20歳未満で障害等級1級・2級の状態にある婚姻していない子は、20歳になるまで受け取れます。
遺族年金はいくらもらえる?受給額をシミュレーションで解説
ここからは、夫婦のうちどちらかが亡くなった場合の遺族年金の受給額を、さまざまなケースでシミュレーションしてみましょう。
いずれのケースも遺族年金の受給要件を満たすものとし、年金額は令和8年度の金額を用います(老齢基礎年金は満額で計算)。遺族厚生年金の加入期間は300ヵ月で、すべて平成15年4月以降とします。
子どもがいる夫婦のいずれかが亡くなった場合のシミュレーション
ここでは、子どものいる夫婦の夫または妻が亡くなった場合に、のこされた配偶者が受け取れる遺族年金の金額を見ていきます。18歳になった年度の3月31日を過ぎていない子どもが1人から3人いるケースごとに受け取れる遺族年金の年金額です。
亡くなった人が自営業者の場合
亡くなった人が自営業者で厚生年金の加入歴がない場合の、子どもの人数ごとの遺族基礎年金の額は以下のとおりです。
| 遺族基礎年金(年額) | |
|---|---|
| 子ども1人 | 109.11万円 |
| 子ども2人 | 133.49万円 |
| 子ども3人 | 141.62万円 |
- 18歳になった年度の3月31日を過ぎていない子どもが対象。
- 内訳:基本額847,300円+子の加算(第1子・第2子 各243,800円、第3子以降 各81,300円)。
- 令和8年度(令和8年4月分から)の年金額。遺族基礎年金の基本額は847,300円(昭和31年4月2日以後生まれ)で計算。
出典:日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html
亡くなった人が会社員または公務員の場合
亡くなった人が会社員または公務員の場合の、子どもの人数と平均標準報酬額ごとの遺族年金の年額(遺族基礎年金 + 遺族厚生年金)は以下のとおりです。括弧内の金額は遺族厚生年金の年額です。
横スクロールして確認
| 平均標準報酬額30万円(36.9万円) | 平均標準報酬額40万円(49.3万円) | 平均標準報酬額50万円(61.6万円) | |
|---|---|---|---|
| 子ども1人 | 146.1万円 | 158.4万円 | 170.7万円 |
| 子ども2人 | 170.4万円 | 182.8万円 | 195.1万円 |
| 子ども3人 | 178.6万円 | 190.9万円 | 203.2万円 |
- 令和8年度(令和8年4月分から)の年金額。遺族基礎年金の基本額は847,300円(昭和31年4月2日以後生まれ)で計算。
- 遺族厚生年金は平均標準報酬額×5.481/1,000×300月×3/4で算出(加入期間300ヵ月・すべて平成15年4月以降)。
出典:日本年金機構「遺族年金ガイド」
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf
夫婦のみの世帯のシミュレーション
続いて、夫婦のみの世帯で夫または妻が亡くなった場合に、残された配偶者が受け取れる遺族年金と老齢年金の金額(年額)を見ていきます。
自営業の夫が亡くなった場合
自営業者で厚生年金の加入歴がない夫が亡くなった場合、子どものいない妻は遺族基礎年金を受け取れません。
ただし、夫の国民年金の保険料納付期間などの要件を満たす場合は、60歳から65歳になるまで寡婦年金を受け取れます。その後、65歳以降に老齢基礎年金を受け取れるようになります。
ただし、夫の国民年金の保険料納付期間などの要件を満たす場合は、60歳から65歳になるまで寡婦年金を受け取れます。その後、65歳以降に老齢基礎年金を受け取れるようになります。
横スクロールして確認
| 妻の年齢 | 遺族基礎年金 | 寡婦年金 | 老齢基礎年金 |
|---|---|---|---|
| 60歳未満 | 受給できない | 受給できない | 受給できない |
| 60歳以上65歳未満 | 受給できない | 63.55万円 | 受給できない |
| 65歳以上 | 受給できない | 受給できない | 84.73万円 |
- 老齢基礎年金は満額(年額847,300円)で計算。
- 寡婦年金は、夫が国民年金の第1号被保険者として保険料を40年(480ヵ月)納めていた場合の額(老齢基礎年金の満額847,300円×3/4)で計算。
- 寡婦年金は、死亡日の前日において、夫が国民年金の第1号被保険者として保険料を納めた期間と保険料免除期間の合計が10年以上あり、婚姻関係が10年以上継続していたなど、一定の要件を満たす場合に、妻が60歳から65歳になるまで受け取れます。死亡一時金の要件も満たす場合は、どちらか一方を選択します。
出典:日本年金機構「令和8年4月分からの年金額等について」
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
出典:日本年金機構「寡婦年金」
https://www.nenkin.go.jp/service/jukyu/seido/sonota-kyufu/1go-dokuji/20140422-02.html
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
出典:日本年金機構「寡婦年金」
https://www.nenkin.go.jp/service/jukyu/seido/sonota-kyufu/1go-dokuji/20140422-02.html
会社員または公務員の夫が亡くなった場合
会社員または公務員の夫が亡くなり、妻に厚生年金の加入歴がない場合、夫の死亡時に妻が30歳以上であれば、遺族厚生年金を終身受け取れます。30歳未満の場合は、原則として5年間の有期給付となります。
また、夫の死亡時に妻が40歳以上65歳未満で、一定の要件を満たす場合は、65歳になるまで中高齢寡婦加算も受けられます。65歳以降は、遺族厚生年金とあわせて老齢基礎年金を受け取れます。
横スクロールして確認
| 妻の年齢 | 平均標準報酬額30万円(36.9万円) | 平均標準報酬額40万円(49.3万円) | 平均標準報酬額50万円(61.6万円) |
|---|---|---|---|
| 40歳未満 | 36.9万円 | 49.3万円 | 61.6万円 |
| 40歳以上65歳未満 | 100.5万円 | 112.8万円 | 125.2万円 |
| 65歳以上 | 121.7万円 | 134万円 | 146.3万円 |
- 40歳以上65歳未満は遺族厚生年金+中高齢寡婦加算(年額635,500円)、65歳以上は遺族厚生年金+老齢基礎年金(年額847,300円)。
- 令和8年度(令和8年4月分から)の年金額。老齢基礎年金は満額(昭和31年4月2日以後生まれ:847,300円)で計算。
- 遺族厚生年金は平均標準報酬額×5.481/1,000×300月×3/4で算出(加入期間300ヵ月・すべて平成15年4月以降)。
出典:日本年金機構「令和8年4月分からの年金額等について」
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
出典:日本年金機構「遺族年金ガイド」
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
出典:日本年金機構「遺族年金ガイド」
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf
- 40歳以上65歳未満の金額は、夫の死亡時に妻が40歳以上65歳未満で、中高齢寡婦加算の受給要件を満たす場合の金額です。
自営業の妻が亡くなった場合
自営業者で厚生年金の加入歴がない妻が亡くなった場合、子どものいない夫は遺族基礎年金を受け取れません。65歳以降に老齢基礎年金を受け取れるようになります。
横スクロールして確認
| 夫の年齢 | 遺族基礎年金 | 老齢基礎年金 |
|---|---|---|
| 65歳未満 | 受給できない | 受給できない |
| 65歳以上 | 受給できない | 84.73万円 |
- 令和8年度(令和8年4月分から)の年金額。老齢基礎年金は満額(昭和31年4月2日以後生まれ:847,300円)で計算。
出典:日本年金機構「令和8年4月分からの年金額等について」
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
会社員または公務員の妻が亡くなった場合
会社員または公務員の妻が亡くなり、夫が妻の死亡時に55歳以上で、夫自身に厚生年金の加入歴がない場合、夫は60歳以降に遺族厚生年金を終身にわたって受け取れます。65歳以降は老齢基礎年金も受給できます。
横スクロールして確認
| 夫の年齢 | 平均標準報酬額30万円 (36.9万円) |
平均標準報酬額40万円 (49.3万円) |
平均標準報酬額50万円 (61.6万円) |
|---|---|---|---|
| 60歳未満 | 受給できない | 受給できない | 受給できない |
| 60歳以上65歳未満 | 36.9万円 | 49.3万円 | 61.6万円 |
| 65歳以上 | 121.7万円 | 134万円 | 146.3万円 |
- 65歳以上は遺族厚生年金+老齢基礎年金(年額847,300円)。
- 令和8年度(令和8年4月分から)の年金額。老齢基礎年金は満額(昭和31年4月2日以後生まれ:847,300円)で計算。
- 遺族厚生年金は平均標準報酬額×5.481/1,000×300月×3/4で算出(加入期間300ヵ月・すべて平成15年4月以降)。
出典:日本年金機構「令和8年4月分からの年金額等について」
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
出典:日本年金機構「遺族年金ガイド」
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
出典:日本年金機構「遺族年金ガイド」
https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf
2028年4月から遺族年金は大きく変わる
2025年6月13日に成立した年金制度改正法により、遺族厚生年金を中心とした見直しが2028年4月から始まります。ここまで解説してきた現行制度が、どのように変わるのかを確認しておきましょう。
見直しの背景
現行制度では、子どものいない配偶者が受け取る遺族厚生年金について、男女で受給要件や受給期間に違いがあります。
たとえば、夫を亡くした妻は、30歳以上であれば期限の定めのない給付を受けられます。一方、妻を亡くした夫は、妻の死亡時に55歳以上でなければ受給権が発生せず、受け取れるのも原則60歳からです。
こうした男女による取扱いの違いについて、近年の就労状況や家族形態などの変化を踏まえて見直すことが、今回の制度改正の目的の一つです。
2028年4月から変わる遺族年金の主な内容
2028年4月から変更される遺族厚生年金は、子どものいない60歳未満の配偶者への支給が原則5年間の有期給付にされるなど大きく変わります。
ここからは、2028年4月から変わる遺族年金の主な内容を見ていきます。
変更点1:子どものいない配偶者は原則5年間の有期給付に
制度上の「子」に該当する子どもを養育していない60歳未満の配偶者が受け取る遺族厚生年金は、男女とも原則5年間の有期給付になります。60歳以上で配偶者を亡くした場合は、これまでどおり期限の定めのない給付です。男性は2028年4月から新制度が適用され、女性は2028年4月から約20年かけて段階的に移行します。
女性の場合、新たに5年間の有期給付の対象となるのは、2028年度末時点で40歳未満であり、かつ制度上の「子」に該当する子どもを養育していない方です。夫の死亡時に20代の女性は現行制度でもすでに有期給付のため、今回の見直しで新たに対象となるのは主に30代の女性です。
男性の場合は、これまで子どものいない男性は遺族厚生年金の対象にならないケースが多くありましたが、改正後は制度上の「子」に該当する子どもを養育していない60歳未満の男性も給付の対象に加わります。男性にとっては、受け取れる範囲が広がる改正といえます。
なお、すでに遺族厚生年金を受給している人は、今回の見直しの影響を受けません。
変更点2:給付額が約1.3倍にふえる
5年間の有期給付には「有期給付加算」が上乗せされ、厚生労働省によると、有期給付期間中の遺族厚生年金は、現行制度の遺族厚生年金と比べて約1.3倍の水準となります。配偶者を亡くした直後の生活を立て直す時期に、集中的に支援するための仕組みです。
変更点3:5年を過ぎても受け取れる「継続給付」
5年間の有期給付が終わったあとも、障害年金の受給権がある方や、就労による収入が十分でない方は、引き続き増額された遺族厚生年金を受け取れます。
厚生労働省によると、単身の場合の目安として、就労収入が月額約10万円以下であれば継続給付が全額支給され、収入がふえるにつれて、収入と年金の合計額が緩やかにふえるよう年金額が調整される仕組みです。
変更点4:有期給付の収入要件が撤廃される
現行制度では、遺族厚生年金を受け取るためには、原則として前年の収入が850万円未満、または所得が655万5,000円未満であることが要件の一つです。
改正後は、制度上の「子」に該当する子どもを養育していない60歳未満の配偶者が受け取る5年間の有期給付について、この収入要件がなくなります。一定以上の収入がある方も、ほかの受給要件を満たせば、配偶者を亡くしたときに有期給付を受けられるようになります。
なお、制度上の「子」に該当する子どもを養育している配偶者や、60歳以上の配偶者、子、父母、孫、祖父母については、引き続き収入要件が適用されます。
変更点5:中高齢寡婦加算の段階的な縮小
現在、40歳以上65歳未満の子どものいない妻などに支給されている中高齢寡婦加算は、妻のみを対象とした男女差のある制度であることから、見直しの対象となりました。2028年4月以降に新たに対象となる人から、25年かけて段階的に縮小されます。
なお、既に受け取っている方は、65歳になるまで現在の金額が維持されます。
なお、既に受け取っている方は、65歳になるまで現在の金額が維持されます。
変更点6:遺族基礎年金の見直し
遺族基礎年金についても、子どもの人数に応じた加算額が引き上げられます。現行では子ども1人目・2人目が年額243,800円、3人目以降が年額81,300円ですが、改正後は一律の金額となります。
遺族年金の制度や今後の変更点を理解したうえで、万一の場合に家族の生活を支えるために、どのような備えが必要か考えておくことも大切です。
\万一に必要なそなえを考える/
まとめ
遺族年金には、子どものいる配偶者または子どもが受け取れる遺族基礎年金と、子どもがいなくても受け取れる遺族厚生年金の2種類があります。それぞれの年金を受け取るためには特定の要件があり、受け取れるケースと受け取れないケースがあります。また、受け取れる場合の年金額や受給期間も条件によって異なるため、ご自身の状況に応じてよく理解しておくことが重要です。
2028年4月からは、対象となる子どものいない60歳未満の配偶者の遺族厚生年金が、男女とも原則5年間の有期給付に変わります。なお女性は段階的に移行し、一定の要件を満たせば5年後も給付が継続される場合があります。ご自身の世帯ではどの年金がいくら受け取れるのか、あらかじめ確認しておきましょう。不明点は年金事務所やねんきんダイヤルに問い合わせてみましょう。
2028年4月からは、対象となる子どものいない60歳未満の配偶者の遺族厚生年金が、男女とも原則5年間の有期給付に変わります。なお女性は段階的に移行し、一定の要件を満たせば5年後も給付が継続される場合があります。ご自身の世帯ではどの年金がいくら受け取れるのか、あらかじめ確認しておきましょう。不明点は年金事務所やねんきんダイヤルに問い合わせてみましょう。
執筆者:松田 聡子(まつだ さとこ)
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、DCアドバイザー、二種外務員資格
執筆者保有資格:日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、DCアドバイザー、二種外務員資格
監修者:北 光太郎(きた こうたろう)
監修者保有資格:社会保険労務士
監修者保有資格:社会保険労務士
※記事内の情報は更新時点のものです。最新情報は別途ホームページ等でご確認ください。
この記事をシェアする


- 「Facebook」及びそのロゴマークは、Meta Platforms, Inc.の商標または登録商標です。
- 「X」及びそのロゴマークは、X Corp.の商標または登録商標です。
- 「LINE」及びそのロゴマークは、LINEヤフー株式会社の商標または登録商標です。
- 上記記事は情報提供を目的としており、特定の金融商品等の勧誘目的で作成したものではありません。商品の購入・申込時にはお客さまご自身でご判断ください。
- 上記記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 一部、当行にて取り扱いのない商品に関する内容を含みますが、商標登録されている用語については、それぞれの企業等の登録商標として帰属します。
- 上記記事の内容は、予告なしに変更することがあります。
あわせて読みたい
株式会社 三菱UFJ銀行
(2026年11月17日現在)
(2026年11月17日現在)