
資産承継のよくある課題
課題1 不動産や換金性の低い財産が多く、納税資金が心配
ポイント
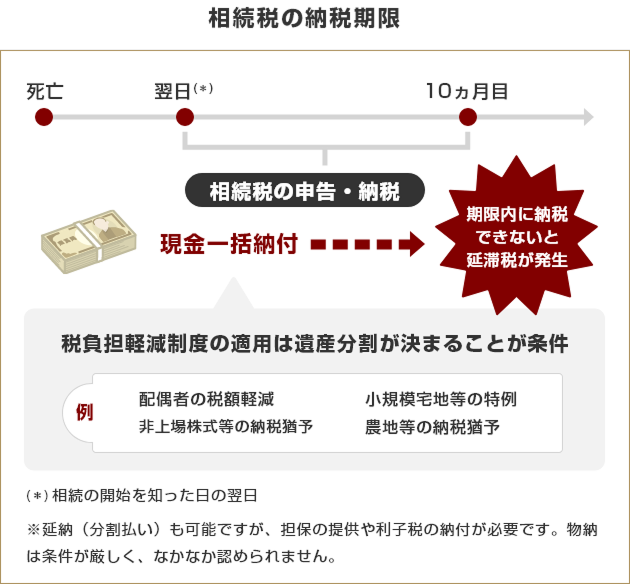
・相続税は10ヵ月以内に現金一括納付が原則。
相続税は原則、現金で一括納付しなければなりません。
相続が発生したときに予想される相続税額を事前に把握し、早めに対策を講じることが必要です。
相続が発生したときに予想される相続税額を事前に把握し、早めに対策を講じることが必要です。
・遺産分割協議がまとまらないと、より多くの資金が必要に。
遺産分割協議がまとまらなくても、10ヵ月以内の申告・納税が必要です。その場合、原則として各種の税負担軽減制度を適用できないため、相続税額は大きくなりがちです。あらかじめ「分割方法」を決めておくことは、納税資金対策からも重要になります。
・代償分割のためにも現金の確保が大切です。
代償分割とは、特定の相続人が財産をまとめて相続する場合、他の相続人にその代償となる金銭を支払う遺産分割方法です。円滑な相続のためには代償分割資金の準備も重要となります。
対応方法
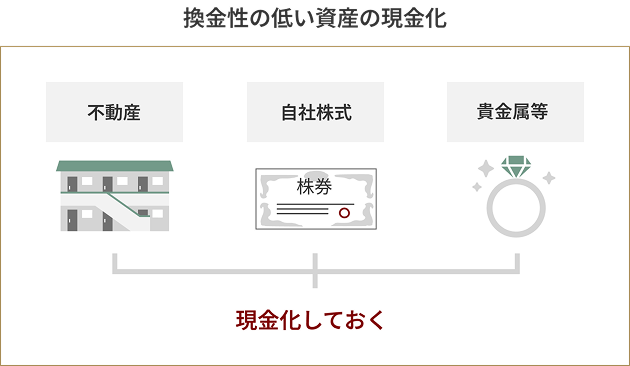
1. 不動産などの現金化
不動産や貴金属・宝石などは、相続発生後に売却しようとしても、納税期限内に希望の条件で処分できるとは限りません。
そのままのこしたい資産と換金する資産に整理し、手元現金を確保しましょう。
そのままのこしたい資産と換金する資産に整理し、手元現金を確保しましょう。
- 非上場会社の自社株式を売買する際は、取締役会等の決議が必要であること等の各種制限があります。
2. 生命保険の活用
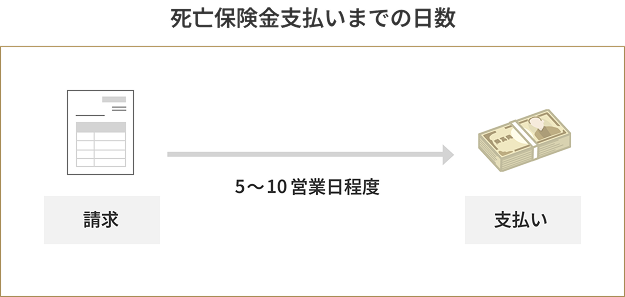
生命保険の死亡保険金は、一般的に請求から5~10営業日程度で支払われるので、相続人を受取人に指定した保険に加入しておくことで、スピーディに現金を確保できます。
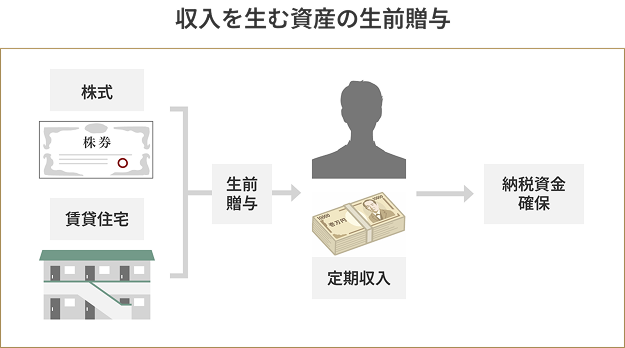
3. 相続人の収入をふやす資産の生前贈与
配当や家賃などの定期収入をともなう資産を保有している場合、それらの資産を生前贈与することで受贈者(相続人)の所得が増え、納税資金の確保につながります。
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
課題2 子どもや孫への生前贈与を進めたい
ポイント
・名義預金に注意しましょう。
配偶者や子ども名義の預金口座に入金しただけでは贈与が成立したとはいえません。資金を出した人が預金を管理していた場合など、名義人の財産とみなされず、名義預金として相続税の課税対象になることがあります。
・お孫さんへの贈与も有効です。
孫への贈与は、世代を飛び越えて資産を渡すことで相続回数が減り、税負担が軽くなる場合があります。
また、孫(*1)への贈与は「相続開始前7年以内(*2)の贈与財産の加算」の対象にならず、贈与時期に関わらず贈与財産が相続税の課税価格に算入されることはありません。
また、孫(*1)への贈与は「相続開始前7年以内(*2)の贈与財産の加算」の対象にならず、贈与時期に関わらず贈与財産が相続税の課税価格に算入されることはありません。
- 代襲相続人として財産を取得した孫、遺贈を受けた孫を除きます。
- 相続開始前3年超7年以内に贈与により取得した財産については、合計100万円までは相続財産に加算されません。なお、2023年12月31日以前の贈与により取得した財産については、相続開始前3年以内の贈与財産のみ加算します。
対応方法
1. 生前贈与で資産を減らす
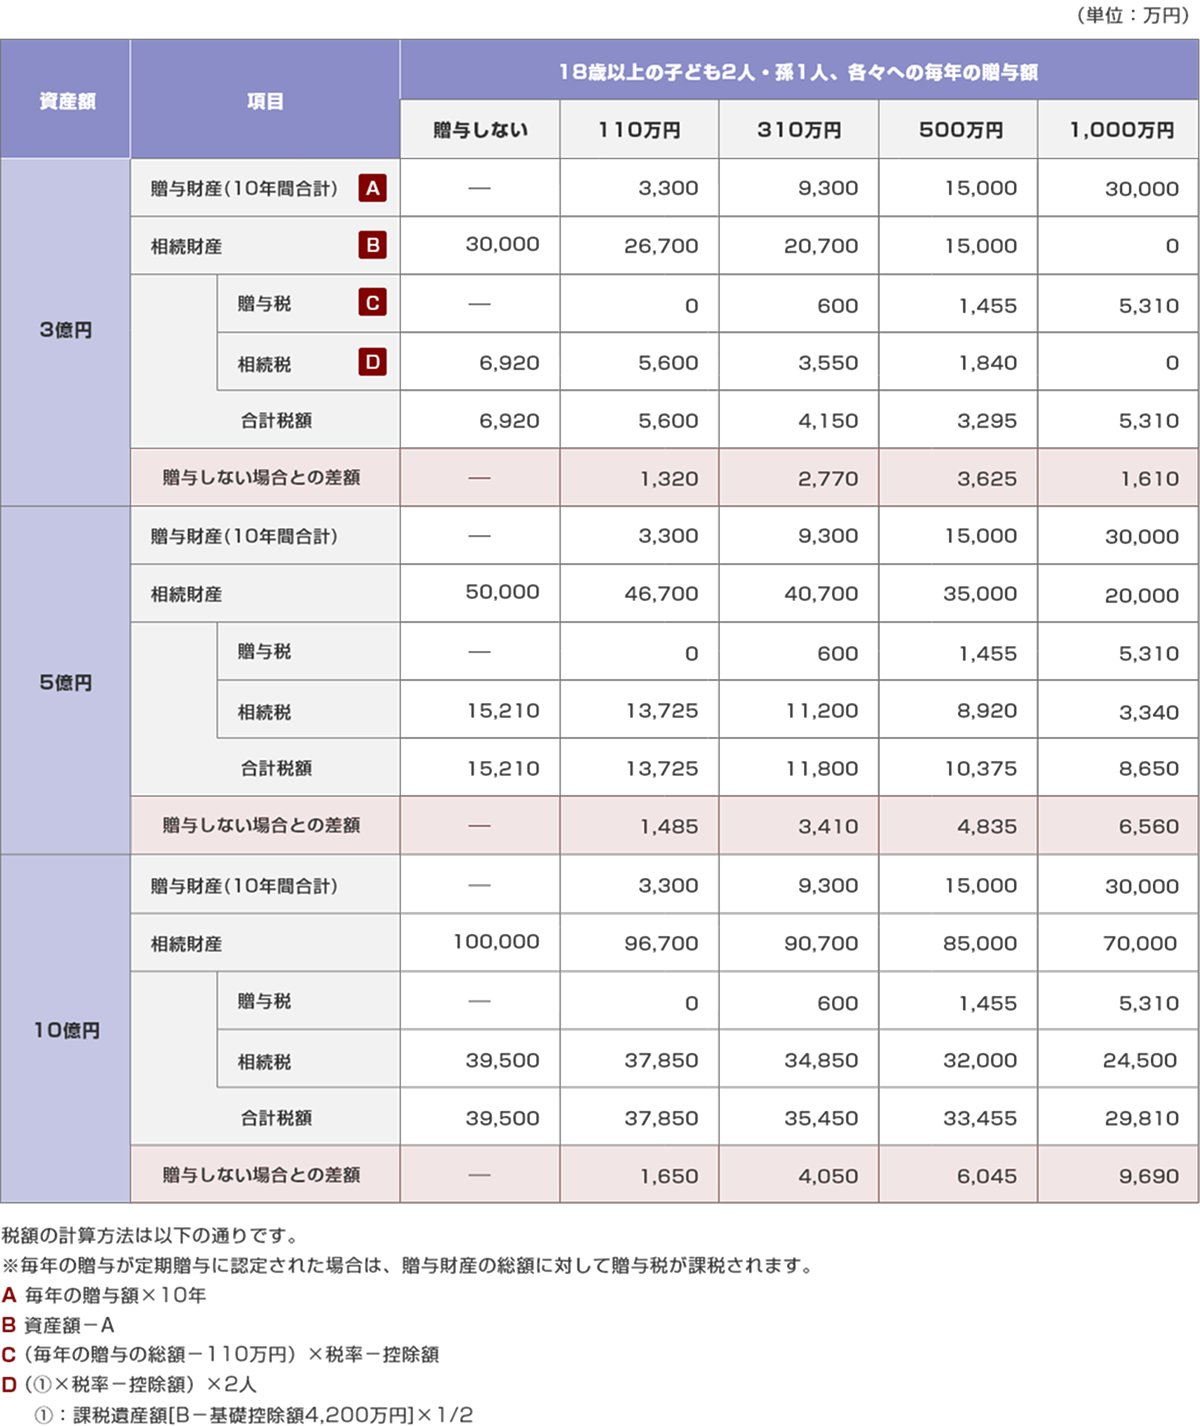
贈与税には「暦年課税」と「相続時精算課税制度」があります。暦年課税の基礎控除(年110万円まで)を活用し、早い時期から生前贈与を行い資産を減らしておくことで、相続税とあわせた負担が軽くなる場合があります。
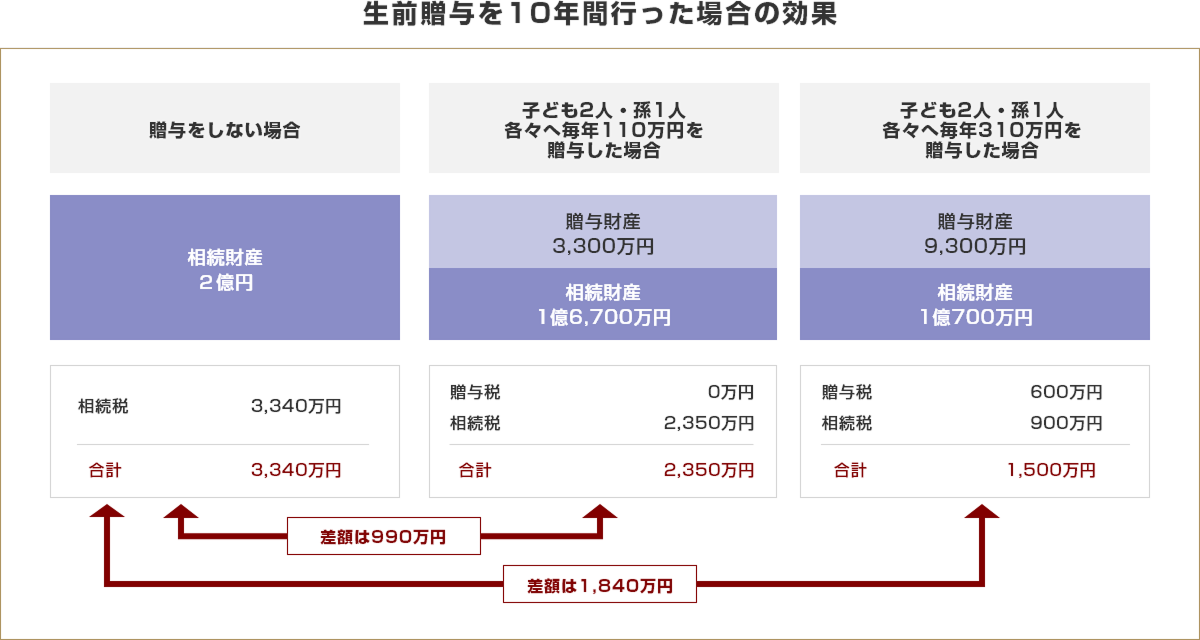
- 相続税額は、相続人子ども2人が法定相続分のとおりに遺産取得し、相続開始前7年以内(*3)の贈与はなく、税額控除の適用はないと仮定した場合
- 相続開始前3年超7年以内に贈与により取得した財産については、合計100万円までは相続財産に加算されません。なお、2023年12月31日以前の贈与により取得した財産については、相続開始前3年以内の贈与財産のみ加算します。
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
課題3 二次相続まで考慮し、円満な相続を実現したい
ポイント
・遺言がない場合は、話し合いが基本です
遺言がない場合、遺産の分け方は相続人が話し合って決めます。話し合いがまとまらない場合は、民法に定められた法定相続分を基準に裁判所で判断してもらうことになります。
- 話し合いがまとまらず、未分割申請となった場合は、当初申告時において「配偶者の税額軽減」や「小規模宅地等の特例」等、各種制度が適用されません。
横スクロールして確認
| 配偶者あり | 配偶者なし | |
|---|---|---|
| 子どもあり | 配偶者(1/2)と子ども(1/2)(*4) | 子ども(全部)(*4) |
| 子どもなし、親は健在 | 配偶者(2/3)と父母(1/3)(*4) | 父母(全部)(*4) |
| 子どもなし、親は死亡 | 配偶者(3/4)と兄弟姉妹(1/4)(*4) | 兄弟姉妹(全部)(*4) |
- 相続分を相続人で等分します。
- 子どもや兄弟姉妹が死亡しているときは、そのさらに子どもが相続します。
・遺言で、希望に沿った分け方が可能になります。
法定相続分と異なるのこし方を希望されたり、誰にどの資産をのこすかを決めたりしたい場合は、遺言書を作成する方法があります。
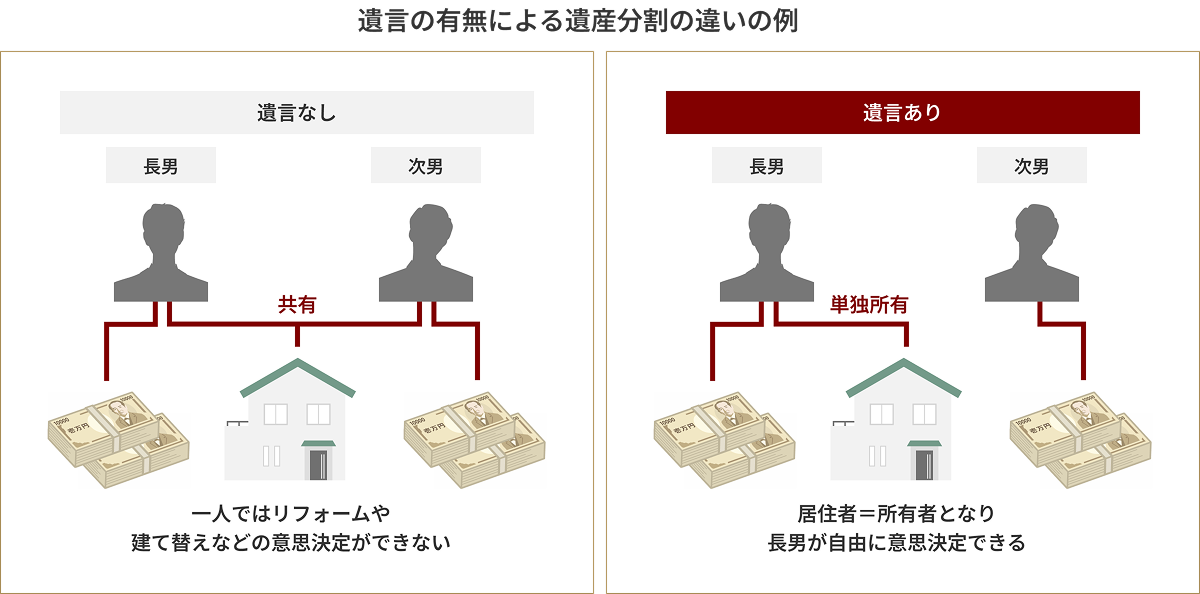
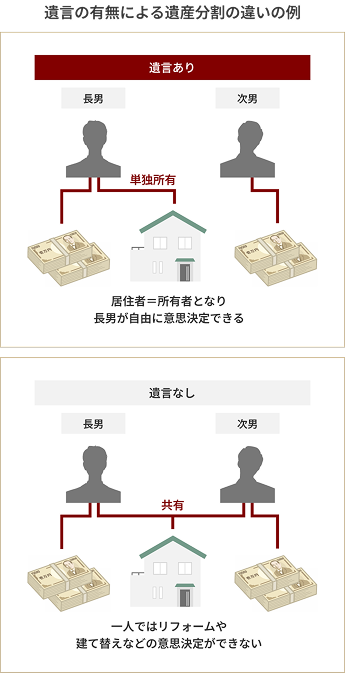
たとえば下図のように、母親が「自宅とA銀行の普通預金は長男に。B銀行の定期預金と株式は次男に」などと次男の遺留分(*5)に配慮した遺言書を作成することで、長男は単独で自宅を相続することが可能です。
たとえば下図のように、母親が「自宅とA銀行の普通預金は長男に。B銀行の定期預金と株式は次男に」などと次男の遺留分(*5)に配慮した遺言書を作成することで、長男は単独で自宅を相続することが可能です。
- 民法で相続人に保障された最低限の権利
対応方法
1. 誰に何をのこすか決める
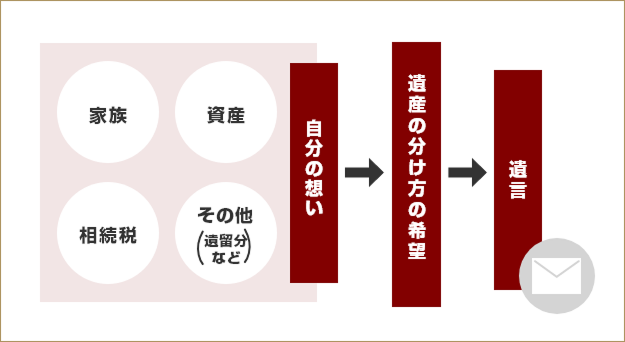
資産の内容やご自身の想い、予想される相続税額などを勘案した分割案を考えましょう。
2. 遺言書を作成し、想いの実現に備える
円満な相続のため、ご自身の想いを反映した分割を実現するには、遺言書を作成する方法があります。
遺産分割協議を行うことが困難な相続人((例)未成年、意思能力が無い人)に対しても、遺言書に遺産の分け方を指定しておくことで、ご自身の希望に沿った分割をすることができます。(*6)
また、法定相続人以外や、会社・団体等に遺贈したい場合は、遺言書にその旨を記載する必要があります。
遺産分割協議を行うことが困難な相続人((例)未成年、意思能力が無い人)に対しても、遺言書に遺産の分け方を指定しておくことで、ご自身の希望に沿った分割をすることができます。(*6)
また、法定相続人以外や、会社・団体等に遺贈したい場合は、遺言書にその旨を記載する必要があります。
- 生命保険を活用して分け方を指定する方法もあります。
3. 二次相続を見据えた対策を検討する
ご夫婦の一方が亡くなったあと、のこされた配偶者の相続のことを一般に二次相続といいます。
二次相続では配偶者の税額軽減が使えないため、一次相続と比較して相続税負担が重くなることがあります。また、一次相続時の分割方法によって、二次相続まで含めた相続税額の合計が変わる場合もあります。
あらかじめ資産を現金化したり、生命保険等の活用を検討します。
二次相続では配偶者の税額軽減が使えないため、一次相続と比較して相続税負担が重くなることがあります。また、一次相続時の分割方法によって、二次相続まで含めた相続税額の合計が変わる場合もあります。
あらかじめ資産を現金化したり、生命保険等の活用を検討します。
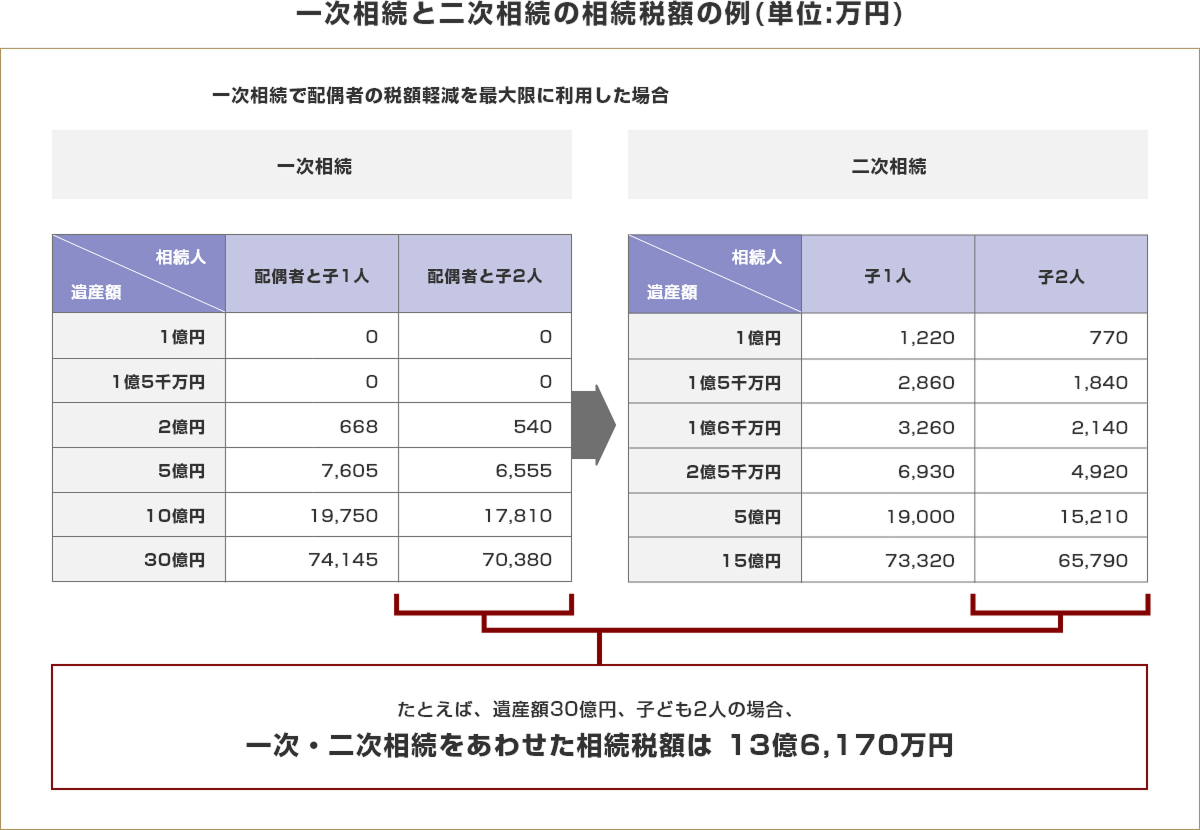
- 税額は万円未満を四捨五入をして表示しています。
- 原則、法定相続分のとおりに遺産取得したと仮定していますが、配偶者は、法定相続分あるいは1億6,000万円のいずれか高い金額まで取得したものとしています。
- 二次相続では、配偶者の固有財産はなく、一次相続で配偶者が相続した財産をそのまま子どもが取得した(評価額の変動はない)と仮定しています。
- 配偶者の税額軽減のみ活用し、他の税額控除は考慮していません。
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
関連コラム


その他のソリューション・サービス


- 本ページの内容は、2026年4月時点の税法、その他関連法規に準拠しています。今後の関連法規の改正等により相違が生じることがあります。税法や法律に関わる個別、具体的なご対応は必ず税理士・公認会計士・弁護士等の専門家へご相談・ご確認ください。
- 本ページの内容は、MUFGウェルスマネジメントで提供するサービス概要の紹介を目的としたものであり、各商品・サービスの勧誘および提案を目的としたものではありません。
(2026年9月17日現在)
MUFGウェルスマネジメント
ソーシャルメディアアカウント


- FacebookロゴはMeta Platforms,Incの商標または登録商標です。
- YouTubeロゴはGoogle LLCの商標または登録商標です。
株式会社三菱UFJ銀行
登録金融機関 関東財務局長(登金)第5号
加入協会 日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会
三菱UFJ信託銀行株式会社
登録金融機関 関東財務局長(登金)第33号
加入協会 日本証券業協会 、一般社団法人 金融先物取引業協会、一般社団法人 資産運用業協会
宅地建物取引業 届出第6号
三菱UFJモルガン・スタンレー証券株式会社
金融商品取引業者 関東財務局長(金商)第2336号
加入協会 日本証券業協会、一般社団法人 資産運用業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 日本STO協会