為替介入はいつ行われる? 仕組みや過去の事例をわかりやすく解説
円安や円高が急速に進むと、ニュースで「為替介入」という言葉を目にする機会がふえます。為替介入とは、政府が為替相場の安定を図るため、市場で円やドルといった通貨を売買する政策手段です。この記事では、為替介入の仕組みや財源、過去の実施例、為替相場や株価への影響、次の介入を考える際のポイントなどを解説します。
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
為替介入とは何か
為替介入(外国為替平衡操作)とは、政府や中央銀行などの通貨当局が、為替相場に影響を与えるために通貨を売買することです。最初に、為替介入の目的、具体的な実務フロー、単独介入と協調介入の性質の違いについて解説します。
為替介入の目的
為替介入の主な目的は、為替相場を特定の水準に固定することではなく、急激で過度な変動を抑え、相場の安定を図ることです。
過度な円安は、輸入品、エネルギー、食料などの価格上昇を通じて家計や企業の負担増をもたらします。一方、円高が進みすぎると、輸出企業の収益や海外で得た利益の円換算額が減少するといった悪影響が生じます。こうした為替相場の変動が経済に与える影響を緩和するために、為替介入が検討されるのです。
過度な円安は、輸入品、エネルギー、食料などの価格上昇を通じて家計や企業の負担増をもたらします。一方、円高が進みすぎると、輸出企業の収益や海外で得た利益の円換算額が減少するといった悪影響が生じます。こうした為替相場の変動が経済に与える影響を緩和するために、為替介入が検討されるのです。
為替介入実施の流れ
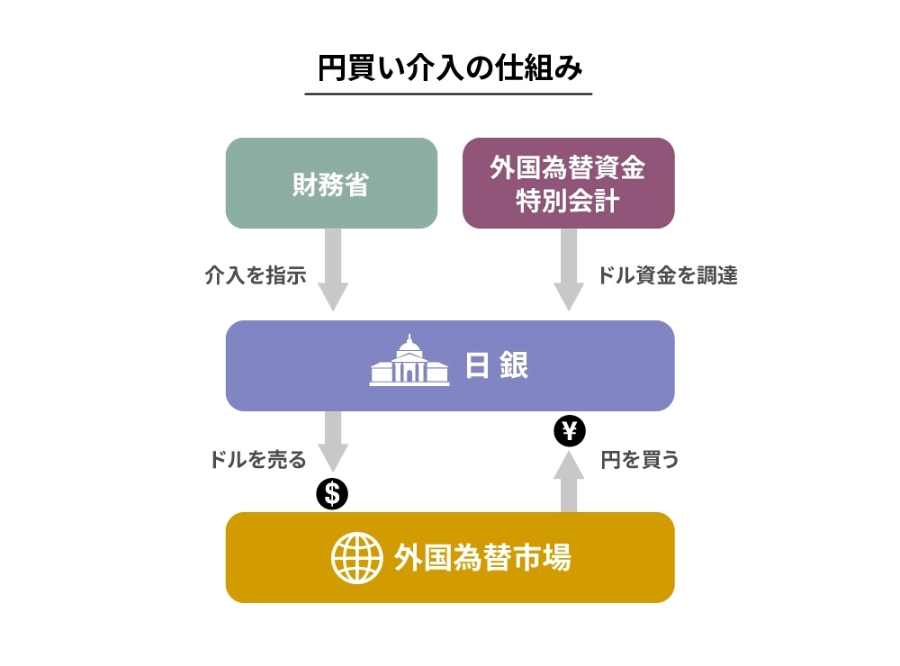
為替介入は、財務省と日本銀行の役割分担のもとで実施されます。ここでは情報収集、為替介入の決定、資金決済という3段階の実務フローを解説します。
・情報収集
日本銀行は為替ディーラーなどの市場参加者、海外の中央銀行や日本銀行海外事務所などから情報を集め、為替相場の動向を分析します。為替相場だけでなく、海外の債券・株式市場や商品市況なども確認の対象です。収集した市場情報は、財務省の為替介入担当部署に毎日報告します。急激な相場変動が生じた場合には、変動の要因や市場の状況をくわしく伝え、介入の判断材料を提供します。
・為替介入の決定
為替相場が急激に変動し、財務大臣が介入の必要性を判断すると、財務省から日本銀行へ連絡が入ります。日本銀行は変動要因や判断材料となる市場情報を提供し、これを受けた財務省が介入の実行に関する具体的な指示を出します。指示に基づき、日本銀行の為替課が市場で取引を実行します。介入中も市場の反応を確認し、その情報を財務省へ還元する仕組みです。市場動向に応じて実施方法が見直される場合もあります。
・資金決済
市場で売買の約定が成立したあとは、実際に通貨を受け渡す決済が行われます。日本銀行では、取引を執行する部門からバックオフィスへ約定内容を引き継ぎ、取引相手と内容を照合します。介入資金の決済は原則として、介入に使った通貨を発行する国の中央銀行に設けられた預け金勘定間の振替によって行われる仕組みです。
単独介入と協調介入
為替介入には、一国だけで行う単独介入と、複数国が連携して行う協調介入があります。
単独介入には自国の判断のみで迅速に発動できる機動性がありますが、投入可能な資金規模や市場への影響力には一定の限界が生じます。
協調介入は2ヵ国以上の通貨当局が合意し、足並みをそろえて行うため、一般に単独介入より市場への影響が大きい手法です。ただし、各国の利害や政策方針が一致しなければ実現しにくいという制約があります。
単独介入には自国の判断のみで迅速に発動できる機動性がありますが、投入可能な資金規模や市場への影響力には一定の限界が生じます。
協調介入は2ヵ国以上の通貨当局が合意し、足並みをそろえて行うため、一般に単独介入より市場への影響が大きい手法です。ただし、各国の利害や政策方針が一致しなければ実現しにくいという制約があります。
為替介入の財源
為替介入の資金は、一般会計の税収から支出されるわけではありません。外国為替資金特別会計という別建ての会計が用いられます。介入方向による原資の違いと、税金との関係を解説します。
外国為替資金特別会計(外為特会)とは?
外国為替資金特別会計(外為特会)は、政府が保有する外貨資産や円資金を効率的に管理・運用するために設置された国の特別会計です。外為特会の主な目的は、外国為替相場の急激な変動を抑えるための為替介入と、介入などによって取得した外貨資産の管理・運用です。
介入方向による原資の違い
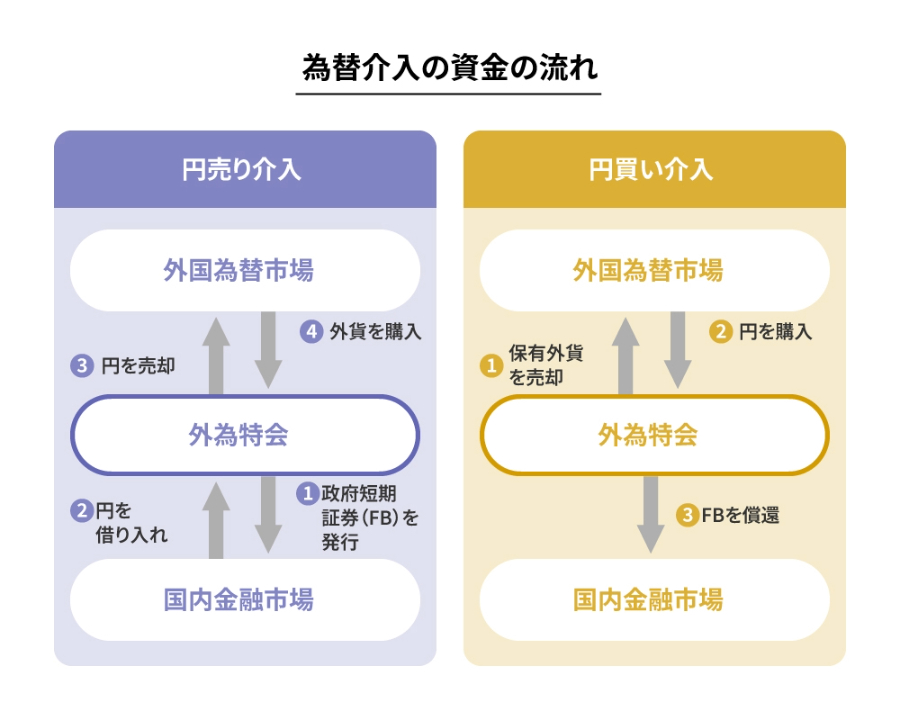
為替介入の原資は、円高を是正するための円売りか、円安を阻止するための円買いかによって調達ルートが異なります。
・円売り・ドル買い介入
政府が政府短期証券(FB)を発行して市場から円を調達し、その円を売ってドルを買います。介入で得た外貨は米国債などで保有します。
・ドル売り・円買い介入
政府が過去の介入などで蓄積した米国債などを売却して調達したドルを売り、円を買います。介入で得た円は政府短期証券(FB)の償還に充当します。
税金や一般会計との関係
為替介入の直接的な原資は税金ではありません。外為特会の中で、外貨資産の売却や政府短期証券による資金調達を行います。
ただし、外為特会の運用収入などから生じる毎年度の剰余金については、一部を外為特会の運用資金に残し、残りを一般会計などへ繰り入れる制度があります。
ただし、外為特会の運用収入などから生じる毎年度の剰余金については、一部を外為特会の運用資金に残し、残りを一般会計などへ繰り入れる制度があります。
日本で過去に行われた為替介入
日本では、円高を抑える円売り介入、円安を抑える円買い介入の双方が行われてきました。ここでは、1990年代以降の主な為替介入を振り返ります。
| 時期 | 円買い/円売り | 主な背景 | 介入額 | 介入時期前後のドル円相場 |
|---|---|---|---|---|
| 1995年 | 円売り | 阪神・淡路大震災後の超円高(79円台) | 約5兆円 | 4月に79円台、9月には100円台で推移 |
| 1998年 | 円買い | アジア通貨危機と国内金融不安 | 約3兆円 | 6月に146円台まで円安が進み、その後は一時130円台まで円高方向へ推移 |
| 2003~2004年 | 円売り | デフレ不況下の円高阻止 | 約35兆円 | 2003年初の120円前後から、2004年初には100円台半ばまで円高が進行 |
| 2011年 | 円売り | 東日本大震災後の円高(75円台) | 約14兆円 | 3月に77円台、10月には75円台、その後は一時79円台へ |
| 2022年 | 円買い | 日米金利差拡大による24年ぶりの円安 | 約9兆円 | 9月に145円台、10月には150円台まで円安が進み、その後は円高方向へ推移 |
| 2024年 | 円買い | 34年ぶりの円安水準更新(160円台到達) | 約15兆円 | 7月に160円台をつけたあと、9月には140円台まで円高方向へ推移 |
出典:財務省「外国為替平衡操作の実施状況」、日本銀行「時系列統計データ検索サイト」
1995年:超円高への対応
急激な円高を抑えるための円売り・ドル買い介入で、日本単独の介入から日米欧の協調介入へと発展しました。転機となった7月の日米協調介入は「七夕介入」と呼ばれ、金融緩和などの政策対応とも相まって、円高から円安への流れを形成した代表例とされています。
1998年:円安に対する日米協調介入
金融危機とアジア通貨危機を背景に、急速に進んだ円安を抑えるために実施したドル売り・円買い介入です。4月から日本単独の介入が行われ、6月17日には米国も加わる日米協調介入に発展しました。
2003~2004年:過去最大級の継続介入
2003年1月から2004年3月にかけて、日本は総額約35兆円という大規模な円売り・ドル買い介入を実施しました。介入は約15ヵ月にわたって断続的に続き、実施の事実をその場では公表しない「覆面介入」も試されました。
2011年:震災後の協調介入と大規模単独介入
東日本大震災後に急激に進んだ円高を抑えるため、円売り・ドル買い介入が実施されました。3月にはG7による協調介入が行われ、その後も日本は単独介入や覆面介入を繰り返しました。
2022年:24年ぶりの円買い介入
2022年には急激な円安を抑えるため、1998年以来24年ぶりとなるドル売り・円買い介入を実施しました。9月22日に約2兆8,382億円、10月21日に約5兆6,202億円、10月24日に約7,296億円を実施し、合計は約9兆1,880億円に上りました。
2024年:ドル円相場160円前後の円安局面で複数回の円買い介入
2024年は急速な円安を抑えるため、4月29日、5月1日、7月11日、7月12日の4日間で計約15兆円のドル売り・円買い介入が実施されました。7月の介入後は円相場は円高・ドル安に振れました。
2026年:4~5月の単独介入と、7月末の日米協調介入
2026年4月末から5月にかけては、急速な円安を抑えるため、ドル売り・円買い介入を実施しました。円相場は4月30日に1ドル=160円台後半まで下落したあと、介入によって155円台まで急騰しました。さらに7月末には規模が拡大し、7月30日夜の大規模な円買い介入に続き、米国東部時間7月31日には米国財務省と協調した円買い介入が実施されました。
4~5月の単独介入では、円相場は短期間に数円規模で円高方向へ動きましたが、その後は円安方向に戻りました。一方7月末の日米協調介入では、163円前後から157円台まで、より急速な円高反応が生じました。これは実際の資金投入だけでなく、米国が参加したという政策シグナルや、追加介入への警戒が市場に働いたためとの見方があります。
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
為替介入が行われるとどうなるか
介入の影響は為替相場だけにとどまらず、株式市場や家計にも波及します。ここでは為替相場と株価への影響を確認したうえで、メリットとデメリットを解説します。
為替相場への影響
為替介入が行われると、通貨当局による大口の売買によって為替相場が短期的に動きます。日本が円安を抑える場合は、政府が保有するドルなどの外貨を売って円を買うため、通常は円高・ドル安方向に相場が動きます。反対に、円高を抑える場合は円を売ってドルを買うため、円安・ドル高方向に動きます。
株価への影響
為替介入の株価への影響は介入が円高・円安のどちらを促すかと、企業の収益構造によって異なります。日本で近年多い「ドル売り・円買い介入」は円高要因となるため、短期的には輸出株や日経平均の重荷になりやすい一方、輸入企業や内需企業には追い風となりえます。
メリットとデメリット
為替介入には、急激な変動を抑える効果が期待できる一方で、資金や国際関係の面での制約もあります。
・メリット
為替介入の主なメリットは、急激で一方向的な相場変動に歯止めをかける効果が期待できる点です。為替相場が短期間に大きく動くと、企業は輸出入価格や収益計画を見直す必要に迫られます。家計でも、円安なら輸入物価の上昇を通じて生活費がふえる可能性があります。こうした急変を一時的に抑えられれば、企業や家計が環境変化へ対応する時間を確保しやすくなります。
・デメリット
為替介入で多額の資金を投じても効果が一時的になりやすい点は、リスク要因の一つです。金利差や経常収支といった相場の背景にある要因そのものは、介入では変えられないためです。また、ドル売り・円買い介入では政府が保有する外貨を使うため、実施できる規模には一定の制約があります。
さらに、為替相場は国際取引に関わるため、介入にあたっては他国との関係への配慮も欠かせません。自国の競争力を高める目的で通貨安へ誘導すれば、各国が自国通貨を引き下げようとする「通貨安競争」につながるおそれがあります。このため、為替介入には国際的な協調も求められます。
次の為替介入はいつかを考えるポイント
為替介入は予告なく実施されるため、正確な時期を特定するのは困難です。ただし、過去の事例や当局の動きから、介入への警戒が高まりやすい局面を探る手掛かりがあります。ここでは、3つの視点から見ていきます。
為替介入が実施されるタイミング
為替介入のタイミングは、為替レートの水準だけでなく、相場の変動速度や市場の状況などを踏まえて判断されます。日本時間の日中だけでなく、夕方や夜間、休日に実施される場合もあり、特定の時間帯に集中するとは限りません。
市場で意識される為替介入の「3ルール」とは
為替市場では、介入のタイミングを考える際に、いわゆる「3ルール」が意識されることもあります。「半年で3回以内」「1回あたりの介入は3営業日以内」といった基準です。
ただし、これは各国の為替介入の回数や期間を法的に制限するルールではありません。IMF(国際通貨基金)が各国の為替制度を分類する際、「自由変動相場制」へ区分する目安として用いている基準であり、介入の有無やタイミングを直接示すものではない点に注意が必要です。
ただし、これは各国の為替介入の回数や期間を法的に制限するルールではありません。IMF(国際通貨基金)が各国の為替制度を分類する際、「自由変動相場制」へ区分する目安として用いている基準であり、介入の有無やタイミングを直接示すものではない点に注意が必要です。
政府高官の発言やレートチェック
為替相場が大きく変動する局面では、財務大臣や財務官など政府高官の発言や、当局が金融機関に為替相場を確認する「レートチェック」が観測されると、為替介入への警戒が高まることがあります。
ただし、こうした発言やレートチェックが、為替介入の正式な発動条件とされているわけではありません。財務省は、為替相場が短期間に大きく変動するなど、不安定な動きを示す場合に為替相場の安定を目的として介入を行う場合があるとしています。
ただし、こうした発言やレートチェックが、為替介入の正式な発動条件とされているわけではありません。財務省は、為替相場が短期間に大きく変動するなど、不安定な動きを示す場合に為替相場の安定を目的として介入を行う場合があるとしています。
まとめ
為替介入とは為替相場の急激な変動を抑え、安定を図るために政府が外国為替市場で通貨を売買する政策手段です。為替相場は株価や企業業績、物価にも影響します。投資に取り組む際には、日々の為替レートだけではなく、為替介入の仕組みや政策当局の発言、金利や景気といった背景も併せて確認することが大切です。
-
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
記事提供:株式会社LITTLE DISCOVERY
執筆者:松田 聡子(日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、DCアドバイザー)
- 本記事は情報提供を目的としており、投資等の勧誘目的で作成したものではありません。商品の購入時にはお客さまご自身でご判断ください。
- 本記事は、当行が信頼できると判断した外部執筆者に執筆を依頼したものですが、その情報源の確実性を保証したものではありません。本記事でご紹介した事例は、一般に考えられるリスクやポイント等を想定し、独自に作成したものです。本記事の記載内容に関するご質問・ご照会等には一切お答えしかねますので予めご了承ください。また、本記事の記載内容は、予告なしに変更することがあります。
(2026年11月13日現在)
MUFGウェルスマネジメント
ソーシャルメディアアカウント


- FacebookロゴはMeta Platforms,Incの商標または登録商標です。
- YouTubeロゴはGoogle LLCの商標または登録商標です。
株式会社三菱UFJ銀行
登録金融機関 関東財務局長(登金)第5号
加入協会 日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会
三菱UFJ信託銀行株式会社
登録金融機関 関東財務局長(登金)第33号
加入協会 日本証券業協会 、一般社団法人 金融先物取引業協会、一般社団法人 資産運用業協会
宅地建物取引業 届出第6号
三菱UFJモルガン・スタンレー証券株式会社
金融商品取引業者 関東財務局長(金商)第2336号
加入協会 日本証券業協会、一般社団法人 資産運用業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 日本STO協会