事業計画書の書き方 企業の持続的な成長につながるポイントを解説
事業計画書は起業やスタートアップのためのものと思われがちですが、既存企業(すでに事業を確立している企業)にとっても役立つツールです。融資審査などの判断材料になるだけでなく、自社の現在地と将来像を関係者に伝える経営の設計図でもあります。この記事では、事業計画書の概要と作成目的、書き方のポイント、事業承継・M&Aを見据えた活用方法などを解説します。
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
事業計画書とは?
はじめに、事業計画書の基本を押さえましょう。ここでは、事業計画書の定義と役割、作成する主な4つの目的を解説します。
事業計画書の定義と役割
事業計画書とは、これから開始する、あるいはすでに進めている事業の内容、経営戦略、収益予測を体系的にまとめた文書です。新規事業であれば、一般的には3年程度の実行スケジュールを策定し、売上・利益・資金の見通しなどとあわせて示します。
事業計画書に法律上の作成義務はありません。しかし、経営者の構想を文書に落とし込む過程で、事業の前提条件やボトルネックが明確になり、経営判断の精度が高まります。金融機関や投資家、従業員、後継者といった社内外のステークホルダー(利害関係者)に対して、自社の方向性を客観的な根拠とともに伝える共通言語としての役割も担っています。
事業計画書に法律上の作成義務はありません。しかし、経営者の構想を文書に落とし込む過程で、事業の前提条件やボトルネックが明確になり、経営判断の精度が高まります。金融機関や投資家、従業員、後継者といった社内外のステークホルダー(利害関係者)に対して、自社の方向性を客観的な根拠とともに伝える共通言語としての役割も担っています。
事業計画書を作成する目的
事業計画書を作成する目的は、資金調達だけではありません。ここでは、代表的な4つの目的を解説します。
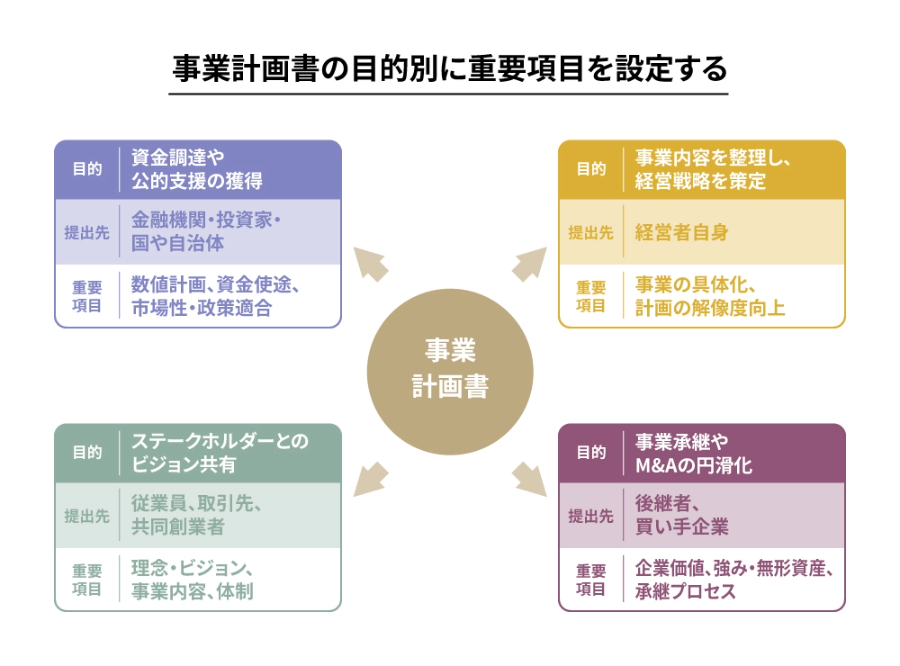
・資金調達や公的支援の獲得
金融機関からの融資や投資家から出資を受ける際や、国や自治体の補助金・助成金を申請する際には、審査にあたり事業計画書の提出を求められるのが一般的です。
審査する側は、事業の収益性と返済能力(出資であれば成長性)を、計画の数値とその根拠等から判断します。そのため、資金調達を目的とする場合は、資金使途と調達額の妥当性、返済原資となるキャッシュフローの見通しを、客観的なデータに基づいて示す必要があります。
審査する側は、事業の収益性と返済能力(出資であれば成長性)を、計画の数値とその根拠等から判断します。そのため、資金調達を目的とする場合は、資金使途と調達額の妥当性、返済原資となるキャッシュフローの見通しを、客観的なデータに基づいて示す必要があります。
・ステークホルダー(利害関係者)とのビジョン共有
事業計画書は株主や従業員、取引先といったステークホルダーに対して、自社がめざす方向性を伝えるための、コミュニケーションツールとしても機能します。
事業計画を口頭で説明するだけでは、受け手によって解釈にばらつきが生じがちです。文書として明文化すれば、経営陣と関係者が同じ目標を共有でき、日々の意思決定や優先順位づけの基準になります。取引先や外部パートナーに協業を打診する際の信頼材料にもなります。
事業計画を口頭で説明するだけでは、受け手によって解釈にばらつきが生じがちです。文書として明文化すれば、経営陣と関係者が同じ目標を共有でき、日々の意思決定や優先順位づけの基準になります。取引先や外部パートナーに協業を打診する際の信頼材料にもなります。
・事業内容を整理し、経営戦略を策定
アイデア段階の構想を具体化し、事業計画の解像度を高めることも、事業計画書を作成する重要な目的の一つです。
事業内容を具体的に文書へ落とし込む過程で、曖昧だった前提や見落としていたリスクが浮かび上がることがあります。市場分析や競合比較を通じて自社の強み・弱みを客観視すれば、経営戦略の妥当性を検証でき、撤退基準や代替シナリオの検討にもつながります。完成した計画書は、実行後の進捗管理や軌道修正の基準としても活用できます。
事業内容を具体的に文書へ落とし込む過程で、曖昧だった前提や見落としていたリスクが浮かび上がることがあります。市場分析や競合比較を通じて自社の強み・弱みを客観視すれば、経営戦略の妥当性を検証でき、撤退基準や代替シナリオの検討にもつながります。完成した計画書は、実行後の進捗管理や軌道修正の基準としても活用できます。
・事業承継やM&Aの円滑化
事業計画書は事業承継やM&Aの局面で、後継者へのスムーズなバトンタッチや、買い手企業・金融機関に対して自社の価値と将来性を示す役割を果たします。
現経営者の持つ経営ノウハウや取引関係を次世代に引き継ぐには、文書化が欠かせません。将来の収益見通しを計画書として示せば、買い手や金融機関は事業の継続性を評価しやすくなります。オーナー経営者にとって、事業計画書は会社の将来を託すための重要な資料の一つといえるでしょう。
現経営者の持つ経営ノウハウや取引関係を次世代に引き継ぐには、文書化が欠かせません。将来の収益見通しを計画書として示せば、買い手や金融機関は事業の継続性を評価しやすくなります。オーナー経営者にとって、事業計画書は会社の将来を託すための重要な資料の一つといえるでしょう。
事業計画書の記載項目と書き方
続いて、既存企業が「既存事業の拡大」「社内新規事業の立ち上げ」「経営改善・融資獲得」などを目的に事業計画書を作成する際、網羅すべき代表的な7つの項目と、書き方のポイントを解説します。
【事業計画書の主な記載項目】
横スクロールして確認
| 企業概要 | 代表者、所在地、資本金、沿革など |
|---|---|
| 既存事業の内容と実績 | 現在の主力事業、顧客基盤、売上高、実施体制など |
| 新規事業・新商品(サービス)の概要 | ビジネスモデルや、既存事業のアップデート内容 |
| 市場環境・競合分析 | 市場規模や成長性、競合他社と自社の差別化ポイントなど |
| 販売・マーケティング戦略 | 集客・プロモーション方法、販売ルート、競合状況など |
| 体制・人員計画 | プロジェクトの責任者、各部門の役割分担や人員数など |
| 数値計画 | 売上・利益・費用の予測と算出根拠、必要資金と調達方法など |
企業概要
企業概要には、社名、代表者、所在地、設立年月日、資本金、株主構成、沿革、主要取引先などを記載します。
融資審査では代表者の経歴や業界経験も評価対象となるため、事業との関連性がわかるように記述します。
読み手が自社を初めて知る前提で、事業の全体像を簡潔に伝えるのがポイントです。沿革では、主力事業の転換点や実績となる出来事を選んで記載すると、自社の強みの背景が伝わりやすくなります。グループ会社や資産管理会社がある場合は、資本関係を図示すると理解を助けます。
融資審査では代表者の経歴や業界経験も評価対象となるため、事業との関連性がわかるように記述します。
読み手が自社を初めて知る前提で、事業の全体像を簡潔に伝えるのがポイントです。沿革では、主力事業の転換点や実績となる出来事を選んで記載すると、自社の強みの背景が伝わりやすくなります。グループ会社や資産管理会社がある場合は、資本関係を図示すると理解を助けます。
既存事業の内容と実績
現在の主力事業の内容、顧客基盤、売上高・利益の推移、実施体制などを記載します。
過去3期程度の実績を数値で示し、増減の要因を簡潔に説明します。既存事業の安定性は、新規事業への投資余力や融資の返済能力を判断する土台になります。主要顧客への依存度や取引継続年数といった定量情報を添えると、事業基盤の強さが伝わるでしょう。自社の技術・ノウハウ・許認可といった経営資源についても、この項目に記載します。
過去3期程度の実績を数値で示し、増減の要因を簡潔に説明します。既存事業の安定性は、新規事業への投資余力や融資の返済能力を判断する土台になります。主要顧客への依存度や取引継続年数といった定量情報を添えると、事業基盤の強さが伝わるでしょう。自社の技術・ノウハウ・許認可といった経営資源についても、この項目に記載します。
新規事業・新商品(サービス)の概要
新しく取り組むビジネスモデルや、既存事業のアップデート内容を記載します。
「誰の、どのような課題を、どのように解決するのか」を一読で理解できるように書くことがポイントです。提供する商品・サービスの内容、ターゲット顧客、価格帯、収益構造を具体的に記述します。既存の顧客基盤や技術、販路をどう活用するのかといったシナジーを明示すると、実現可能性の説得力が高まります。
「誰の、どのような課題を、どのように解決するのか」を一読で理解できるように書くことがポイントです。提供する商品・サービスの内容、ターゲット顧客、価格帯、収益構造を具体的に記述します。既存の顧客基盤や技術、販路をどう活用するのかといったシナジーを明示すると、実現可能性の説得力が高まります。
市場環境・競合分析
ターゲットとする市場の規模や成長性、主要な競合他社の強み・弱み、それに対する自社の差異化ポイントなどを記載します。
官公庁の統計や業界団体の調査などの客観的なデータを引用し、市場の将来性を裏付けることが大切です。競合分析では単に競合を列挙するのではなく、自社と比較する軸(価格、品質、供給体制など)を設定して整理すると説得力が増します。規制強化や需要縮小といったネガティブなシナリオにも触れておくと、分析の客観性が高まります。
官公庁の統計や業界団体の調査などの客観的なデータを引用し、市場の将来性を裏付けることが大切です。競合分析では単に競合を列挙するのではなく、自社と比較する軸(価格、品質、供給体制など)を設定して整理すると説得力が増します。規制強化や需要縮小といったネガティブなシナリオにも触れておくと、分析の客観性が高まります。
販売・マーケティング戦略
集客・プロモーションの方法、販売ルート、価格設計などを記載します。市場規模・成長性・競合状況を踏まえ、SWOT分析(強み・弱み・機会・脅威の整理)を用いた客観的な分析を添えると効果的です。
販売目標は営業体制や広告予算と整合させ、実行可能な水準に設定します。価格設計では、原価と競合価格の両面から根拠を示す必要があります。
販売目標は営業体制や広告予算と整合させ、実行可能な水準に設定します。価格設計では、原価と競合価格の両面から根拠を示す必要があります。
体制・人員計画
プロジェクトの責任者、各部門の役割分担、必要な人員数、採用計画と、それにともなう人件費のシミュレーションなどを記載します。
優れた事業構想でも、実行体制がともなわなければ進めていくことはできません。採用計画は地域の労働市場の実情を踏まえ、採用が想定どおり進まない場合の代替策(外部委託や省力化投資)にも言及しておくと、計画の実現性が高まります。
優れた事業構想でも、実行体制がともなわなければ進めていくことはできません。採用計画は地域の労働市場の実情を踏まえ、採用が想定どおり進まない場合の代替策(外部委託や省力化投資)にも言及しておくと、計画の実現性が高まります。
数値計画(売上計画・利益計画・資金計画)
売上計画・利益計画・資金計画から成る数値計画は、事業計画書の核心部分といえます。売上・利益・費用の予測とその算出根拠、必要資金と調達方法を記載します。
設備投資や運転資金の額は資金調達計画と対応させ、返済負担を織り込んだ資金繰りの見通しまで示す必要があります。楽観・標準・悲観の複数シナリオを用意しておくと、リスク耐性を評価しやすくなります。
設備投資や運転資金の額は資金調達計画と対応させ、返済負担を織り込んだ資金繰りの見通しまで示す必要があります。楽観・標準・悲観の複数シナリオを用意しておくと、リスク耐性を評価しやすくなります。
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
事業計画書の作成時のポイントと注意点
記載項目を押さえたうえで読み手に伝わる事業計画書に仕上げるには、いくつかの注意点があります。ここでは3つのポイントを解説します。
具体的かつわかりやすく書く
事業計画書は業界知識のない第三者が読んでも、一読して理解できるように書く必要があります。
社内でしか通用しない略語や専門用語は避け、必要な場合は注釈を付けます。文章だけで説明しようとせず、図表やグラフを活用して視覚的に伝える工夫も効果的です。「高品質」「豊富な実績」といった抽象的な表現は、具体的な数値や事例に置き換えると説得力が高まるでしょう。
社内でしか通用しない略語や専門用語は避け、必要な場合は注釈を付けます。文章だけで説明しようとせず、図表やグラフを活用して視覚的に伝える工夫も効果的です。「高品質」「豊富な実績」といった抽象的な表現は、具体的な数値や事例に置き換えると説得力が高まるでしょう。
数字の根拠を明確にする
売上予測や利益計画は希望的観測ではなく、市場データやテストマーケティングの結果などの客観的な裏付けをもとに算出する必要があります。金融機関や投資家は、数値そのものよりも「その数値がどのように導かれたか」を重視するためです。
実績とかけ離れた強気な計画は、かえって計画全体の信頼性を損なうおそれがあります。過去の実績からの伸び率、受注済み案件の積み上げ、市場規模に対するシェアの想定を明示し、第三者が検証できる形で示します。
実績とかけ離れた強気な計画は、かえって計画全体の信頼性を損なうおそれがあります。過去の実績からの伸び率、受注済み案件の積み上げ、市場規模に対するシェアの想定を明示し、第三者が検証できる形で示します。
競合やリスクへの対策を明記する
自社の強みばかりを強調するのではなく、弱みや競合の強み、想定されるリスクに対して、どのように克服・対処していくのかを具体的に記載します。
外部関係者はリスクの存在を織り込んだうえで計画を読むため、リスクへの言及がない計画書はかえって分析不足と受け取られるおそれがあります。原材料価格の高騰、人材確保の難航、競合の参入といった主要リスクを洗い出し、発生時の対応策と計画への影響をあらかじめ示しておくと、経営管理能力の評価につながるでしょう。
外部関係者はリスクの存在を織り込んだうえで計画を読むため、リスクへの言及がない計画書はかえって分析不足と受け取られるおそれがあります。原材料価格の高騰、人材確保の難航、競合の参入といった主要リスクを洗い出し、発生時の対応策と計画への影響をあらかじめ示しておくと、経営管理能力の評価につながるでしょう。
事業計画書のテンプレート・フォーマットの入手先
事業計画書に法的な作成義務はなく、決まったフォーマットもありません。ただし、公的機関が公開している書式や作成例を活用すれば、必要項目を漏れなく整理できます。ここでは代表的な入手先を2つ紹介します。
日本政策金融公庫(JFC)の各種フォーマット
日本政策金融公庫(国民生活事業)のWebサイトでは、起業家向けの「創業計画書」のほか、経営改善に取り組む際の「経営改善計画書」、中期的な事業承継を計画する企業向けの「事業承継計画書」などさまざまなフォーマットが用意されています。
利用する場合、自社の作成目的に合う書式かどうか、よく確認することが大切です。
利用する場合、自社の作成目的に合う書式かどうか、よく確認することが大切です。
中小機構(J-Net21)の業種別テンプレート
中小企業基盤整備機構が運営する中小企業ビジネス支援サイト「J-Net21」では、起業マニュアルの中で飲食業(カフェ)、小売業(ベビー服小売)、サービス業の3業種について、事業計画書の作成例をPDFで公開しています。
同サイトにはビジョン・事業コンセプト・損益計画といった項目別の書き方解説も掲載されているため、初めて作成する場合の参考になるでしょう。自社の業種に近い例を選び、構成や記述の粒度をつかむ使い方が効果的です。
同サイトにはビジョン・事業コンセプト・損益計画といった項目別の書き方解説も掲載されているため、初めて作成する場合の参考になるでしょう。自社の業種に近い例を選び、構成や記述の粒度をつかむ使い方が効果的です。
事業承継・M&Aを見据えた事業計画書
企業が事業承継やM&A(合併・買収)を検討する際、事業計画書は単なる社内向けのロードマップにとどまりません。企業価値を最大化し、次世代の経営者や買い手企業へ円滑に事業を引き継ぐための基盤となります。ここでは、その役割と、作成・運用のポイントを解説します。
事業承継・M&Aにおける事業計画書の役割
事業承継・M&Aの場面で、事業計画書は主に3つの役割を担います。それぞれについて見ていきましょう。
・企業価値(バリュエーション)の評価・算定
事業計画書で自社の強みや将来の収益性を、根拠ある数値に基づいて示すことは、企業価値評価(バリュエーション)の裏付けになります。
M&Aにおける企業価値の算定では、将来のキャッシュフローや収益力が重要な評価要素となります。精度の高い事業計画書があれば、買い手は企業の将来性を適切に評価しやすくなります。一方、売り手にとっても、自社の企業価値を客観的根拠に基づいて適正に示すための材料になります。
M&Aにおける企業価値の算定では、将来のキャッシュフローや収益力が重要な評価要素となります。精度の高い事業計画書があれば、買い手は企業の将来性を適切に評価しやすくなります。一方、売り手にとっても、自社の企業価値を客観的根拠に基づいて適正に示すための材料になります。
・買収後の成長シナリオとシナジーの提示
M&Aでは、買い手企業のリソースと自社の経営資源を統合することで期待されるシナジー(相乗効果)や、具体的な成長シナリオを事業計画書で提示することが重要です。
具体的には、自社の技術力と買い手企業の販売網を組み合わせた販路拡大や、仕入れの共通化によるコスト削減などが挙げられます。このように、単独では実現が難しい成長の可能性を具体的に示すことで、条件交渉を有利に進める材料となりうるでしょう。
具体的には、自社の技術力と買い手企業の販売網を組み合わせた販路拡大や、仕入れの共通化によるコスト削減などが挙げられます。このように、単独では実現が難しい成長の可能性を具体的に示すことで、条件交渉を有利に進める材料となりうるでしょう。
・承継後の経営ビジョンの共有
事業計画書は、承継後に会社をどのような方向へ成長させていくのかを示す資料です。経営理念や事業戦略、収益計画を明確に示すことで、後継者や買い手企業は経営者がめざす方向性を具体的にイメージしやすくなります。事業計画書を通じて将来の経営ビジョンを共有しておくことで、承継後も経営方針に一貫性を保ちやすくなり、事業の持続的な成長につながります。
成功に導くための作成・運用のポイント
ここでは、事業承継・M&Aを見据えた事業計画書の実効性を高める2つのポイントを解説します。
・早期の準備と定期的な見直し
事業承継やM&Aでは、事業計画書が必要になってから作成するのではなく、数年単位で継続的に整備・更新しておくことが重要です。日頃から事業の現状や課題、将来の成長戦略を整理しておくことで、承継や売却を検討する際にも、自社の将来性を客観的に判断・説明しやすくなります。
また、事業環境や経営状況は時間とともに変化するため、一度作成した事業計画書をそのままにするのではなく、定期的に見直し、最新の内容に更新することも大切です。
また、事業環境や経営状況は時間とともに変化するため、一度作成した事業計画書をそのままにするのではなく、定期的に見直し、最新の内容に更新することも大切です。
・ステークホルダーとの丁寧な合意形成
事業承継やM&Aでは、従業員や取引先など多くのステークホルダーの理解と協力を得ることが欠かせません。事業計画書を客観的な説明資料として活用することで、関係者との認識のズレを防ぎ、信頼関係を維持しながら円滑な事業承継・M&Aにつなげることができます。
まとめ
事業計画書は、資金調達の審査資料であるだけでなく、経営戦略を磨き、関係者と将来像を共有するための「経営の設計図」ともいえる存在です。作成にあたっては、目的に沿って必要な項目を適切に記載し、数字の根拠や想定されるリスクへの対策まで具体的に示すことが重要です。また、事業環境の変化や成長戦略、将来的な事業承継・M&Aなどを見据え、定期的に見直す運用も欠かせません。
売上・利益計画や資金繰り計画の策定では税理士に、資金調達を目的とする場合は金融機関の担当者など、専門家に相談しながら、実効性の高い事業計画書を作り上げることが大切です。
売上・利益計画や資金繰り計画の策定では税理士に、資金調達を目的とする場合は金融機関の担当者など、専門家に相談しながら、実効性の高い事業計画書を作り上げることが大切です。
-
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
記事提供:株式会社LITTLE DISCOVERY
執筆者:松田 聡子(日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、DCアドバイザー)
- 本記事の情報は、記事の公開日または更新日時点での情報であり、その正確性、完全性、最新性等内容を保証するものではありません。
- 本記事は、当行が信頼できると判断した外部執筆者に執筆を依頼したものですが、その情報源の確実性を保証したものではありません。本記事でご紹介した事例は、一般に考えられるリスクやポイント等を想定し、独自に作成したものです。本記事の記載内容に関するご質問・ご照会等には一切お答えしかねますので予めご了承ください。また、本記事の記載内容は、予告なしに変更することがあります。
- 銀行からの融資には所定の審査があります。審査の結果、ご希望に沿いかねる場合があります。IPO、M&A等の相談をご希望の場合は、当行は、お客さまのお申し出にもとづいてグループ会社をご紹介いたします。
(2026年10月9日現在)
MUFGウェルスマネジメント
ソーシャルメディアアカウント


- FacebookロゴはMeta Platforms,Incの商標または登録商標です。
- YouTubeロゴはGoogle LLCの商標または登録商標です。
株式会社三菱UFJ銀行
登録金融機関 関東財務局長(登金)第5号
加入協会 日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会
三菱UFJ信託銀行株式会社
登録金融機関 関東財務局長(登金)第33号
加入協会 日本証券業協会 、一般社団法人 金融先物取引業協会、一般社団法人 資産運用業協会
宅地建物取引業 届出第6号
三菱UFJモルガン・スタンレー証券株式会社
金融商品取引業者 関東財務局長(金商)第2336号
加入協会 日本証券業協会、一般社団法人 資産運用業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 日本STO協会