
小規模宅地等の特例とは? 種類別の要件から申告手続きまでをくわしく解説
小規模宅地等の特例とは、自宅や事業用の土地の相続において相続税負担を軽減できる重要な制度です。適用できるかどうかで、相続税の負担額が大きく変わります。この記事では、制度の概要から宅地等の利用区分別の要件、申告手続き、注意点などについてくわしく解説します。
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
小規模宅地等の特例とは
小規模宅地等の特例は、自宅や事業用の土地といった、のこされた家族の生活の基盤となる財産をまもるための制度です。最初に、概要を解説します。
なお、本記事では、読みやすさを考慮して「土地」と表記しています。制度上は、借地権など土地の上に存する権利を含む「宅地等」が対象となります。
宅地等の評価額を最大80%軽減できる制度
小規模宅地等の特例とは個人が相続や遺贈によって取得した財産のうち、被相続人(亡くなった方)または被相続人と生計を一にしていた親族の居住用や事業用、貸付事業用として使われていた土地(宅地等)について、相続税評価額を最大80%減額できる制度です。
この特例は、のこされた遺族が相続税の支払いのために自宅や事業用の土地を手放さざるをえなくなる事態を防ぎ、生活基盤の維持や事業の継続を目的として設けられています。この特例を受けるためには相続税の申告が必須であり、申告を行わない場合は適用を受けられません。
この特例は、のこされた遺族が相続税の支払いのために自宅や事業用の土地を手放さざるをえなくなる事態を防ぎ、生活基盤の維持や事業の継続を目的として設けられています。この特例を受けるためには相続税の申告が必須であり、申告を行わない場合は適用を受けられません。
特例の区分と減額割合
小規模宅地等の特例は、相続開始の直前における宅地等の利用区分に応じて4つの区分に分かれており、それぞれ限度面積と減額割合が異なります。
横スクロールして確認
| 宅地等の利用区分 | 限度面積 | 減額割合 | 主な対象 |
|---|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% | 自宅の敷地 |
| 特定事業用宅地等 | 400㎡ | 80% | 事業用の土地 |
| 特定同族会社事業用宅地等 | 400㎡ | 80% | 同族会社の敷地 |
| 貸付事業用宅地等 | 200㎡ | 50% | 賃貸物件・駐車場 |
出典:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
土地の面積が上限(特定居住用宅地等であれば330㎡)を超える場合、その限度面積に達するまでの部分についてのみ、規定の減額割合が適用されます。
対象となる宅地等の要件
小規模宅地等の特例を受けるには、定められた適用要件をすべて満たす必要があります。ここでは、対象となる宅地等の利用区分ごとの具体的な要件を解説します。
特定居住用宅地等
特定居住用宅地等とは、相続開始直前において被相続人または被相続人と生計を一にしていた親族が居住に用いていた土地をさします。
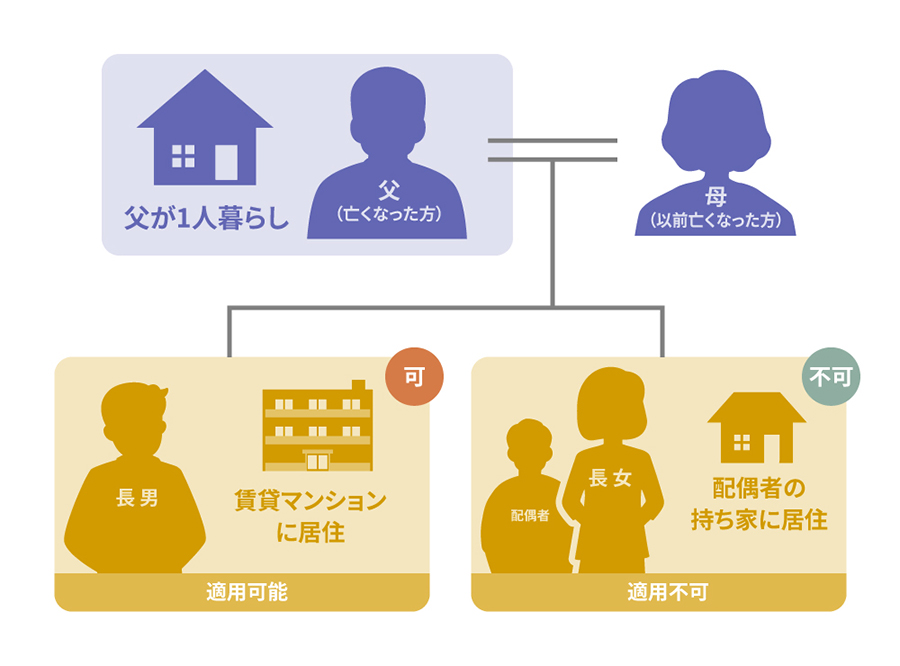
この区分で評価減を受ける権利を有する取得者は、被相続人の配偶者、同居していた親族、あるいは一定の基準を満たす別居の親族(家なき子)に限定されます。なお、家なき子の要件判定は複雑なため、適用の可否については税理士等の専門家へ相談するとよいでしょう。
この区分で評価減を受ける権利を有する取得者は、被相続人の配偶者、同居していた親族、あるいは一定の基準を満たす別居の親族(家なき子)に限定されます。なお、家なき子の要件判定は複雑なため、適用の可否については税理士等の専門家へ相談するとよいでしょう。
・配偶者が相続する場合
配偶者が特定居住用宅地等を取得した場合は、取得者ごとの個別要件はなく、無条件で特例を受けられます。申告期限までの居住継続や土地の保有継続も求められません。ただし、相続税の申告自体は必要です。
・同居の親族が相続する場合
被相続人と同居していた親族が相続する場合は、相続開始の直前から相続税の申告期限まで、引き続きその建物に居住し、かつその宅地等を申告期限まで保有していることが要件です。申告期限前に土地を売却したり転居したりすると、特例の適用が認められません。
・別居の親族(家なき子)が相続する場合
被相続人に配偶者や同居親族がいない場合に限り、別居の親族による相続(家なき子特例)が認められます。以下の要件をすべて満たす必要があります。
- 取得者が、日本国籍を有しない非居住者等ではないこと
- 被相続人に配偶者がいないこと
- 相続開始の直前において、被相続人と同居していた法定相続人がいないこと
- 相続開始前3年以内に、取得者・取得者の配偶者・取得者の三親等内の親族・取得者と特別の関係がある法人が所有する日本国内の家屋に居住したことがないこと
- 相続開始時に居住している家屋を、過去のいずれの時点においても所有したことがないこと
- 相続開始時から申告期限まで、対象の宅地等を保有していること
出典:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
特定事業用宅地等
特定事業用宅地等とは、相続開始の直前において被相続人等が不動産貸付業・駐車場業・自転車駐車場業以外の事業に用いていた土地です。主な要件は以下のとおりです。
- 被相続人の事業用土地:申告期限までに事業を引き継ぎ、かつ申告期限まで事業を継続していること、申告期限まで土地を保有していること
- 生計一親族の事業用土地:相続開始の直前から申告期限まで事業を継続していること、申告期限まで土地を保有していること
- 相続開始前3年以内に新たに事業の用に供された宅地等は、原則として対象外(相続開始前から一定規模以上の事業を行っていた場合は例外あり)
出典:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
特定同族会社事業用宅地等
特定同族会社事業用宅地等とは、被相続人および被相続人の親族等が相続開始の直前において発行済株式総数の50%超を保有する法人(同族会社)の事業に用いられていた土地です。不動産貸付業・駐車場業・自転車駐車場業は対象外で、主な要件は以下のとおりです。
- 相続開始直前において、被相続人および被相続人の親族等がその法人の発行済株式総数または出資総額の過半数を保有していること
- 土地を取得した親族が、相続税の申告期限においてその法人の役員(法人の清算人を除く)であり、かつ申告期限までその土地を保有し続けていること
- 土地が申告期限まで引き続き同族会社の事業用として用いられていること(ただし、被相続人の親族で他の要件をすべて満たした者が相続または遺贈により取得した持分の割合に応ずる部分に限られる)
出典:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
貸付事業用宅地等
貸付事業用宅地等とは、相続開始の直前において被相続人等が不動産貸付業・駐車場業・自転車駐車場業など(いわゆる貸付事業)に用いていた土地です。主な要件は以下のとおりです。
- 土地を相続または遺贈で取得した親族が被相続人の貸付事業を引き継ぎ、相続税の申告期限までその貸付事業を継続していること
- 土地を相続または遺贈で取得した親族が相続税の申告期限までその土地を保有し続けていること
- 相続開始前3年以内に新たに貸付事業の用に供された宅地等は、原則として特例の対象外(相続開始前3年を超えて事業的規模で貸付事業を行っていた場合を除く)
出典:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
複数の貸付事業用宅地等を所有している場合
複数の貸付事業用宅地等に特例を適用する場合、合計200㎡の限度面積の範囲内で、単位面積あたりの評価額が高い土地から優先的に適用するのが一般的です。1㎡あたりの評価額に上限はないため、評価額の高い土地に優先的に適用するほど、課税価格を引き下げる効果が大きくなります。
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
小規模宅地等の特例が適用されるケース
小規模宅地等の特例では、適用可否の判断に注意を要するケースがあります。ここでは、3つのケースを取り上げ、判断のポイントを解説します。
被相続人が老人ホームに入居していた場合
被相続人が老人ホーム等に入居し、自宅が空き家になっていた場合でも、以下の要件を満たせば特定居住用宅地等として特例を適用できます。
- 被相続人が相続開始の直前において要介護認定または要支援認定を受けていたこと
- 老人福祉法等に規定する老人ホーム等に入所していたこと
- 入所後に、元の自宅を事業の用(賃貸など)や、被相続人等以外の者の居住の用(入所後に新たに住み始めた場合を含む)に供していないこと(基本的には「空き家」の状態である必要があります。なお、被相続人と生計を一にする親族が被相続人の入所前より居住しており、そのまま住み続ける場合は問題ありません)
出典:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
二世帯住宅の場合
二世帯住宅で特例が適用できるかどうかのポイントは、建物の登記状況によって判定されます。建物が「区分所有登記」されている場合は、別々の家とみなされるため、配偶者以外は同居親族としての特例適用は受けられません。特例を適用するためには、共有登記または単独登記である必要があります。
マンションの場合
分譲マンションの1室を所有している場合でも、戸建てと同様に用途や取得者の要件を満たせば小規模宅地等の特例が適用できます。マンション全体の敷地面積に対して、自身が所有する「敷地権の持分割合」に応じた面積が特例の対象となります。
小規模宅地等の特例の計算方法
特例を適用した場合の宅地等の相続税評価額の変化を、具体的な計算で確認します。ここでは特定居住用宅地等(限度面積330㎡・減額割合80%)を例に示します。
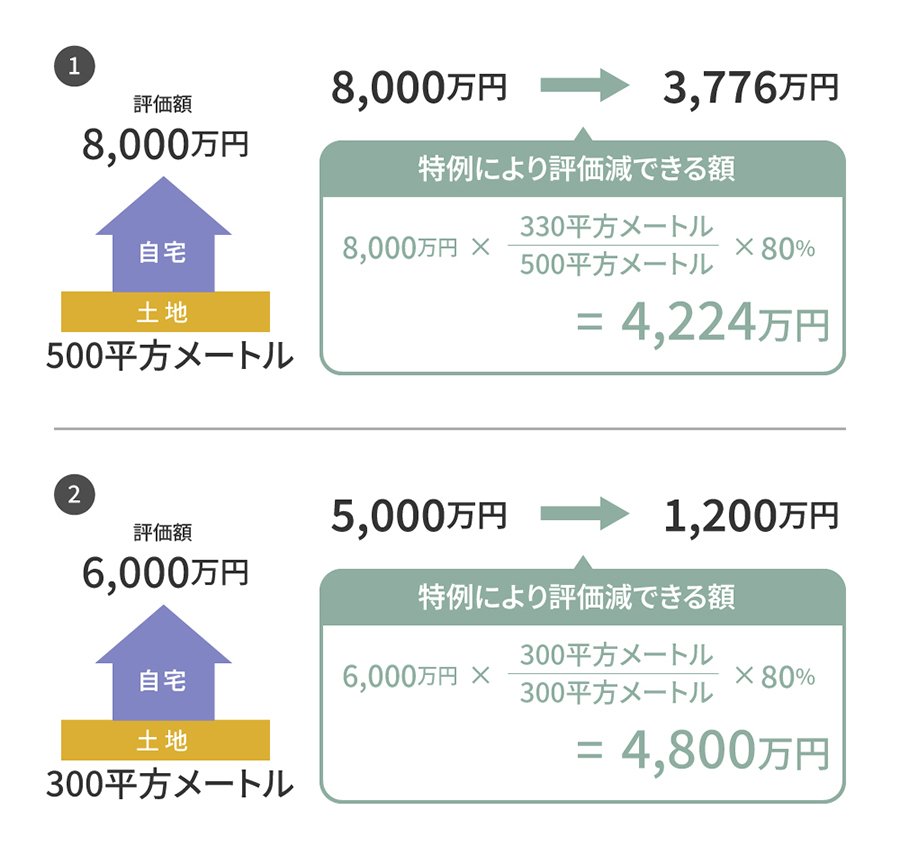
330㎡超の宅地等を相続した場合
限度面積である330㎡までの部分は80%減額されますが、超過した部分については通常の評価額(減額なし)で計算します。
【前提】
土地の面積:500㎡
相続税評価額:8,000万円
相続税評価額:8,000万円
【計算式】
減額される金額 = 8,000万円 × 330㎡ ÷ 500㎡ × 80% = 4,224万円
特例適用後の評価額 = 8,000万円 - 4,224万円 = 3,776万円
特例適用後の評価額 = 8,000万円 - 4,224万円 = 3,776万円
本来8,000万円だった宅地等の評価額が、3,776万円に減額されます。
330㎡以内の宅地等を相続した場合
すべての面積に対して特例(80%減額)が適用されます。
【前提】
土地の面積:300㎡
相続税評価額:6,000万円
相続税評価額:6,000万円
【計算式】
減額される金額 = 6,000万円 × 80% = 4,800万円
特例適用後の評価額 = 6,000万円 - 4,800万円 = 1,200万円
特例適用後の評価額 = 6,000万円 - 4,800万円 = 1,200万円
宅地等の評価額は6,000万円から1,200万円に減額されます。
小規模宅地等の特例適用を受けるための手続き
小規模宅地等の特例適用を受けるには、所轄の税務署へ期限内に相続税の申告手続きを行う必要があります。ここでは、特例の適用を受けるための具体的な手続きの流れ、必要書類について解説します。
相続発生から申告までの流れ
小規模宅地等の特例を適用するには、原則として申告期限(相続開始を知った日の翌日から10ヵ月以内)までに遺産分割を完了させる必要があります。おおまかな手続きの流れは以下のとおりです。
- 相続財産の調査・評価(不動産の評価額の算定を含む)
- 遺産分割協議書の作成(相続人全員の合意が必要)
- 相続税申告書の作成(小規模宅地等の特例の計算明細書を含む)
- 相続税の申告・納税(相続開始を知った日の翌日から10ヵ月以内)
特例適用に必要な主な書類
特例の適用を受けるためには、相続税申告書に加えて、以下の添付書類が必要となります。
【共通で必要な書類】
- 戸籍謄本(法定相続情報一覧図の写しも可)
- 遺言書の写しまたは遺産分割協議書の写し
- 相続人全員の印鑑証明書
- 申告期限後3年以内の分割見込書(未分割の場合)
出典:国税庁「(参考) 相続税の申告の際に提出していただく主な書類」
【特定居住用宅地等で別居親族(家なき子)が相続する場合】
- 戸籍の附票の写し
- 相続開始前3年以内に居住していた家屋が、本人や配偶者、三親等内親族などの所有でないことを証明する書類(借家の賃貸借契約書など)
出典:国税庁「(参考) 相続税の申告の際に提出していただく主な書類」
【特定居住用宅地等で被相続人が老人ホームに入所していた場合】
- 被相続人の戸籍の附票の写し
- 要介護認定証・要支援認定証・障害福祉サービス受給者証など
- 老人ホームへの入所時の契約書の写し
出典:国税庁「(参考) 相続税の申告の際に提出していただく主な書類」
【特定同族会社事業用宅地等】
- 特例の対象となる法人の定款の写し
- 発行済株式の総数および被相続人・親族等の持株数を記載した書類(法人が証明したもの)
出典:国税庁「(参考) 相続税の申告の際に提出していただく主な書類」
【貸付事業用宅地等の追加書類】
- 賃貸借契約書(相続開始前3年を超えて事業的規模で貸付事業を行っていたことが確認できる書類など)
出典:国税庁「(参考) 相続税の申告の際に提出していただく主な書類」
小規模宅地等の特例の注意点
小規模宅地等の特例の要件を満たさずに適用を受けられないと、多額の相続税が課される場合があります。ここでは特に注意が必要な点を解説します。
相続時精算課税に係る贈与によって取得した宅地等は適用できない
相続時精算課税に係る贈与によって取得した宅地等は、小規模宅地等の特例を適用できません。
相続時精算課税制度とは、60歳以上の父母または祖父母などから18歳以上の子どもまたは孫が、毎年110万円まで、それを超えても累計2,500万円までを贈与税非課税で財産を受贈できる制度です。この制度を選択して贈与を受けた財産は、毎年110万円までの非課税枠以外につき相続財産に持ち戻して相続税の課税対象となります。
小規模宅地等の特例の対象となる土地については、生前贈与するよりも相続時に特例を適用して引き継ぐほうが税負担を抑えられるケースもあります。そのため、事前の慎重なシミュレーションが必要です。
相続時精算課税制度とは、60歳以上の父母または祖父母などから18歳以上の子どもまたは孫が、毎年110万円まで、それを超えても累計2,500万円までを贈与税非課税で財産を受贈できる制度です。この制度を選択して贈与を受けた財産は、毎年110万円までの非課税枠以外につき相続財産に持ち戻して相続税の課税対象となります。
小規模宅地等の特例の対象となる土地については、生前贈与するよりも相続時に特例を適用して引き継ぐほうが税負担を抑えられるケースもあります。そのため、事前の慎重なシミュレーションが必要です。
相続税の申告期限前に売却すると、特例は適用されない
配偶者以外の被相続人の親族が居住用宅地等を引き継ぐ場合、また被相続人の親族が事業用の宅地等を引き継ぐ場合、相続税の申告期限(相続開始を知った日の翌日から10ヵ月以内)までその不動産を保有し続けることが要件となっています。申告期限前に宅地等を売却した場合、たとえほかの条件をすべて満たしていても、小規模宅地等の特例の適用は認められません。相続後の資産の処分に際しては、申告期限との関係を必ず確認しましょう。
遺産分割協議を申告期限までに終えていなければならない
小規模宅地等の特例の適用を受けるためには、相続税の申告期限(相続開始から10ヵ月以内)までに、「誰がその土地を取得するか」が決定していることが原則です。
遺産分割協議がまとまらず、未分割のまま申告期限を迎えた場合、原則として特例を盛り込んだ状態での申告は認められません。ただし、申告時に「申告期限後3年以内の分割見込書」を提出しておき、その後3年以内に分割が正式に成立した段階で小規模宅地等の特例を適用し、更正の請求を行えば、還付等が受けられます。
遺産分割協議がまとまらず、未分割のまま申告期限を迎えた場合、原則として特例を盛り込んだ状態での申告は認められません。ただし、申告時に「申告期限後3年以内の分割見込書」を提出しておき、その後3年以内に分割が正式に成立した段階で小規模宅地等の特例を適用し、更正の請求を行えば、還付等が受けられます。
まとめ
小規模宅地等の特例は土地の評価額を最大80%圧縮できる、相続において重要な制度です。しかし、特例のメリットを享受するには、細かな要件を満たす必要があり、判断が難しいケースも少なくありません。適用の可否に迷った場合は、相続に精通した税理士などの専門家に相談すると安心です。
- 小規模宅地等の特例の適用可否は、個別の事情や法令上の要件を踏まえて判断する必要があります。適用可否の確認にあたっては、税理士等の専門家へご相談ください。
-
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
記事提供:株式会社LITTLE DISCOVERY
執筆者:松田 聡子(日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、DCアドバイザー)
- 本記事は、2026年9月時点の税制、その他関連法規に基づく内容であり、今後の改正等により相違が生じることがあります。税法や法律に関わる個別、具体的なご対応は必ず税理士・公認会計士・弁護士等の専門家へご相談・ご確認ください。
- 本記事は情報提供を目的としており、投資等の勧誘目的で作成したものではありません。商品の購入時にはお客さまご自身でご判断ください。
- 本記事は、当行が信頼できると判断した外部執筆者に執筆を依頼したものですが、その情報源の確実性を保証したものではありません。本記事でご紹介した事例は、一般に考えられるリスクやポイント等を想定し、独自に作成したものです。本記事の記載内容に関するご質問・ご照会等には一切お答えしかねますので予めご了承ください。また、本記事の記載内容は、予告なしに変更することがあります。
(2026年9月17日現在)
MUFGウェルスマネジメント
ソーシャルメディアアカウント


- FacebookロゴはMeta Platforms,Incの商標または登録商標です。
- YouTubeロゴはGoogle LLCの商標または登録商標です。
株式会社三菱UFJ銀行
登録金融機関 関東財務局長(登金)第5号
加入協会 日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会
三菱UFJ信託銀行株式会社
登録金融機関 関東財務局長(登金)第33号
加入協会 日本証券業協会 、一般社団法人 金融先物取引業協会、一般社団法人 資産運用業協会
宅地建物取引業 届出第6号
三菱UFJモルガン・スタンレー証券株式会社
金融商品取引業者 関東財務局長(金商)第2336号
加入協会 日本証券業協会、一般社団法人 資産運用業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 日本STO協会