
相続税早見表 家族構成別の税額目安と見方・計算方法を解説
相続税早見表は、遺産総額と法定相続人の構成から概算の相続税額を一覧にしたものです。将来どの程度の相続税がかかるかを事前に知ることで、生前贈与などの相続対策や納税資金準備に役立ちます。ただし、あくまで目安を示すものであるため、利用にあたっては注意点もあります。この記事では、相続税早見表の見方や税額計算の手順、見落としやすい注意点、効率的な生前贈与の方法などについて解説します。
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
相続税早見表とは?
相続税早見表とは、「遺産の総額」と「法定相続人の構成」という2つの要素に応じて、将来発生する概算の相続税額を一覧で示す表です。複雑な税率の計算や按分処理は不要で、資産規模に応じた大まかな負担額を一目で把握できます。
この早見表を活用すれば、将来的に相続税の申告や納税が必要になるかを早期に判断できます。特に、現金化に時間を要する資産を多く保有している場合、あらかじめ必要な納税資金の規模を把握でき、計画的な資金準備に役立ちます。
この早見表を活用すれば、将来的に相続税の申告や納税が必要になるかを早期に判断できます。特に、現金化に時間を要する資産を多く保有している場合、あらかじめ必要な納税資金の規模を把握でき、計画的な資金準備に役立ちます。
ただし、早見表に記載されている金額は、特定の前提条件に基づいて算出された財産総額に対する税額です。実際の相続では、詳細な財産評価や各種特例の適用有無、実際の遺産分割割合などが複雑に関わるため、正確な税額の算出には専門的な知識が必要となります。
相続税計算の流れ
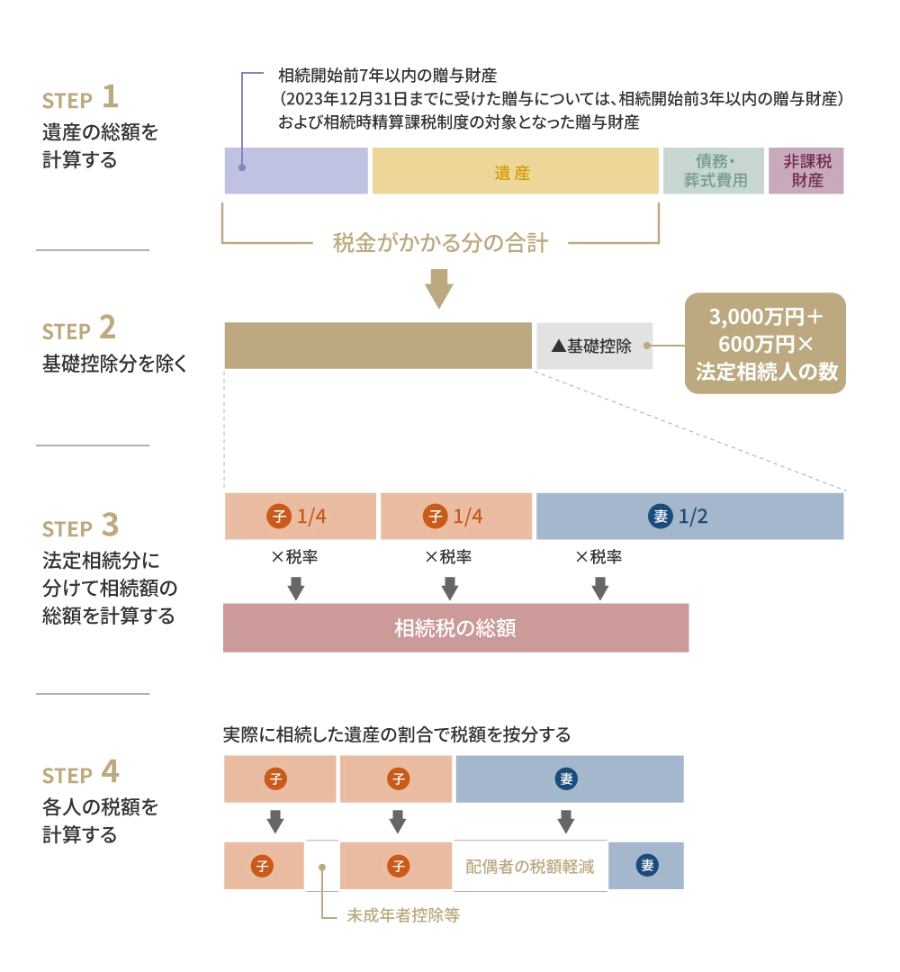
相続税早見表でわかるのは、概算の税額です。実際の相続税額は、①課税価格の合計額を求める、②基礎控除額を差し引いて課税遺産総額を算出する、③相続税の総額を算出する、④相続人ごとの納付税額を確定させる、の4つのステップで計算します。
ステップ1:課税価格の合計額を求める
まずは、被相続人から引き継いだ財産を整理し、相続人ごとに課税対象となる財産の額(課税価格)を算出します。各相続人の課税価格は、以下の計算式で求めます。
各人の課税価格 = すべての相続財産 − 非課税財産 − 債務・葬式費用 + 一定の贈与財産
- すべての相続財産:預貯金、現金、不動産、有価証券、みなし相続財産など相続税の課税対象となる財産すべて
- 非課税財産:生命保険金や退職金のうち非課税となる一定金額、お墓や仏壇など
- 債務・葬儀費用:被相続人の借入金や未払金、葬儀費用など
- 一定の贈与財産:相続開始前の一時期(3年~7年以内)に暦年贈与された財産や、相続時精算課税制度を利用して贈与された財産がある場合は、その贈与時の価額を相続財産に加算
相続人ごとの課税価格を算出し、その合計額を求めます。
ステップ2:基礎控除額を差し引いて課税遺産総額を算出する
ステップ1で求めた課税価格の合計額から基礎控除額を差し引いて、課税遺産総額を算出します。基礎控除額の計算式は「3,000万円 + 600万円 × 法定相続人の数」です。遺産総額が基礎控除額以下であれば、相続税はかからず申告も不要です。なお、法定相続人の数には相続放棄をした人も含まれ、養子については一定の算入制限があります。
ステップ3:相続税の総額を算出する
課税遺産総額を各相続人の法定相続分に応じて按分し、それぞれの取得金額に、以下の速算表の税率を乗じて税額を算出します。各人の税額を合計したものが相続税の総額です。この段階では実際の遺産分割割合ではなく、法定相続分に基づいて按分する点が重要です。また、相続税の税率は、この按分後の金額に対して適用されます。
【相続税の速算表】
横スクロールして確認
| 法定相続分に応じた取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
出典:国税庁「相続税の税率」
ステップ4:相続人ごとの納付税額を確定させる
相続税の総額を、各相続人が実際に取得した財産の割合に応じて按分します。その後、配偶者の税額軽減・未成年者控除・障害者控除などの税額控除を適用し、最終的な各相続人の納付税額を確定させます。なお、配偶者や一親等の血族以外が相続する場合は、算出税額に2割が加算されます。
相続税早見表の見方
続いて、配偶者と子どもが相続人となる一次相続と、子どものみが相続する二次相続に分けて、相続税早見表を見ていきます。
前提条件は、以下のとおりです。
- 法定相続分どおりに遺産を取得した場合の概算とする
- 配偶者がいるケースは、配偶者の税額軽減を法定相続分まで適用
- 相続税額控除等は配偶者に対する相続税額の軽減のみとする
- 万円未満は四捨五入
配偶者と子どもが相続人の場合(一次相続)
以下は、相続人に配偶者と子どもがいる場合の相続税総額早見表です。この表は、配偶者が法定相続分(2分の1)を相続し、配偶者の税額軽減(1億6,000万円または法定相続分まで相続税が0円になる制度)を適用したことを前提としています。
横スクロールして確認
| 遺産額 | 配偶者と子ども1人 | 配偶者と子ども2人 | 配偶者と子ども3人 |
|---|---|---|---|
| 1億円 | 385万円 | 315万円 | 262万円 |
| 2億円 | 1,670万円 | 1,350万円 | 1,217万円 |
| 3億円 | 3,460万円 | 2,860万円 | 2,540万円 |
| 5億円 | 7,605万円 | 6,555万円 | 5,962万円 |
| 6億円 | 9,855万円 | 8,680万円 | 7,838万円 |
| 10億円 | 19,750万円 | 17,810万円 | 16,635万円 |
| 15億円 | 32,895万円 | 30,315万円 | 28,500万円 |
| 30億円 | 74,145万円 | 70,380万円 | 67,433万円 |
| 50億円 | 129,145万円 | 125,380万円 | 121,615万円 |
子どものみが相続人の場合(二次相続・配偶者なし)
以下は、配偶者がおらず子どもだけが相続人の場合(二次相続など)の相続税総額早見表です。配偶者の税額軽減が適用されないため、同じ遺産額でも税負担が大きくなります。
横スクロールして確認
| 遺産額 | 子ども1人 | 子ども2人 | 子ども3人 |
|---|---|---|---|
| 1億円 | 1,220万円 | 770万円 | 630万円 |
| 2億円 | 4,860万円 | 3,340万円 | 2,460万円 |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
| 5億円 | 19,000万円 | 15,210万円 | 12,980万円 |
| 6億円 | 24,000万円 | 19,710万円 | 16,980万円 |
| 10億円 | 45,820万円 | 39,500万円 | 35,000万円 |
| 15億円 | 73,320万円 | 65,790万円 | 60,000万円 |
| 30億円 | 155,820万円 | 148,290万円 | 140,760万円 |
| 50億円 | 265,820万円 | 258,290万円 | 250,760万円 |
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
相続税早見表だけでは見落としがちな注意点
相続税早見表は相続税額の概算を簡単に把握できますが、実際の相続税額はさまざまな要因によって変動します。ここでは、早見表を利用する際の注意点を解説します。
実際の相続税額は特例や税額控除で変わる
実際の相続税の申告では、特例や控除が適用されることで納税額が大きく変わる場合があります。代表的なものとして、一定の要件を満たした場合に宅地の評価額を最大80%減額できる「小規模宅地等の特例」や、未成年者控除、障害者控除、10年以内に相次いで相続が発生した際の相次相続控除などがあります。
二次相続で相続税がふえる可能性がある
一次相続で配偶者の税額軽減を最大限に活用した場合、配偶者名義の財産が膨らみ、二次相続時の遺産総額が増加するケースがあります。二次相続では法定相続人が子どもだけとなり基礎控除額が減少します。また、配偶者の税額軽減の適用もありません。そのため、課税される財産額が多額となり、累進課税の影響が色濃く出ます。また、一次相続で配偶者が引き継いだ財産と、配偶者自身の固有財産が合算されるため、課税対象額が大きくなる可能性もあります。
そのため、一次相続と二次相続の税額を合計した税負担の観点から、遺産分割を検討することが重要です。
そのため、一次相続と二次相続の税額を合計した税負担の観点から、遺産分割を検討することが重要です。
相続税の2割加算となるケースがある
相続によって財産を取得した人が、被相続人の配偶者または一親等の血族(代襲相続人となった孫を含む)以外である場合、算出した相続税額に2割が加算されます。兄弟姉妹や孫(代襲相続以外)が相続人となるケースでは、早見表の税額より実際の納付額が大きくなる点に注意が必要です。
相続開始前の贈与が考慮されていない
相続開始前(亡くなる前)の一定期間内に贈与された財産は、相続財産に持ち戻して(加算して)相続税を再計算しなければならないルールがあります。2024年1月施行の税制改正により、この持ち戻し期間は従来の「3年以内」から「7年以内」へと段階的に延長されています。
また、相続時精算課税制度を利用した贈与財産も相続財産に加算して計算する必要があります。
早見表で手元の遺産総額だけを基準に計算していると、過去の生前贈与分が加算されることを見落とし、実際の税額が予想より高くなってしまう可能性があります。
また、相続時精算課税制度を利用した贈与財産も相続財産に加算して計算する必要があります。
早見表で手元の遺産総額だけを基準に計算していると、過去の生前贈与分が加算されることを見落とし、実際の税額が予想より高くなってしまう可能性があります。
正確な財産評価が反映されにくい(不動産や株式など)
相続税早見表に記載されている税額は、あくまで正しく評価された遺産総額を前提としています。しかし、相続財産には預貯金のように評価額が明確なものだけでなく、不動産や株式など評価方法によって価値が大きく変動するものも含まれます。
財産の評価額は、国税庁が定める「財産評価基本通達」に則った計算を行います。財産評価が不正確な場合、実際の相続税額が早見表の税額と大きく異なる可能性がある点に注意が必要です。
財産の評価額は、国税庁が定める「財産評価基本通達」に則った計算を行います。財産評価が不正確な場合、実際の相続税額が早見表の税額と大きく異なる可能性がある点に注意が必要です。
計画的な生前贈与の考え方
円滑な資産承継を実現するためには、まず相続税早見表などを活用して、ご自身の相続税の目安を把握することが大切です。そのうえで、生前贈与を計画的に行うことで、将来の相続財産を減らし、贈与税と相続税を合わせた税負担を軽減できる場合があります。その際に考慮しておきたいのが、二次相続までを見据えた準備です。
ここでは、二次相続までを踏まえた計画的な生前贈与の考え方を紹介します。
ここでは、二次相続までを踏まえた計画的な生前贈与の考え方を紹介します。
一次相続・二次相続を通算して考える
配偶者と子どもが相続人となる相続を一次相続、そのあとにのこされた配偶者が亡くなり子どものみが相続人となる相続を二次相続といいます。二次相続では、以下のような理由で一次相続と比べて税負担がふえやすくなります。
- 配偶者の税額軽減が適用できない
- 法定相続人が減り、基礎控除額も減少する
- 配偶者自身の固有財産が合算される
- 相続人が減ることで高い税率(累進税率)が適用されやすくなる
一次相続の遺産分割が通算の税負担にどう影響するか、遺産2億円・配偶者と子ども2人のケースで試算してみます(配偶者固有の財産はないものと仮定します)。なお、一次相続は法定相続人3人(基礎控除4,800万円)、二次相続は法定相続人2人(基礎控除4,200万円)として計算し、配偶者の税額軽減は1億6,000万円まで適用しています。
横スクロールして確認
| 一次相続の分割方法 | 一次相続の税額 | 二次相続の税額 | 合計 |
|---|---|---|---|
| 配偶者が全額取得 | 540万円 | 3,178万円 | 3,718万円 |
| 法定相続分どおり(配偶者1/2・子ども1/2) | 1,350万円 | 770万円 | 2,120万円 |
一次相続で配偶者が全額を取得した場合、配偶者の税額軽減(1億6,000万円または法定相続分のいずれか大きい金額まで)を適用しても上限を超える部分には課税されるため、540万円の相続税が発生します。さらに配偶者名義の財産2億円から相続税540万円を控除した1億9,460万円が二次相続の課税対象となり、相続税額は3,178万円、通算では3,718万円にのぼります。
一方、法定相続分どおりに分割した場合の通算の相続税額は2,120万円であり、その差は1,598万円です。早見表と速算表を併せて確認しておくと、二次相続を含めたトータルの税負担を把握しやすくなります。
対策の一つとしての計画的な生前贈与
一次・二次相続を通算した税負担を抑える対策の一つとして、生前贈与による資産の早期移転が挙げられます。代表的な方法として、以下2つの制度があります。
暦年贈与は、年間110万円の基礎控除の範囲内であれば贈与税がかからない仕組みを活用する方法です。
一方、相続時精算課税制度は累計2,500万円までの特別控除を利用でき、相続時に贈与財産を相続財産に加算して精算する仕組みです。2024年からは年間110万円の基礎控除が新設され、基礎控除の範囲内の贈与は贈与税の申告は不要かつ相続財産への加算対象外となりました。一方で、一度選択すると暦年課税には戻れないため、制度の選択には慎重な検討が求められます。
いずれの方法も、贈与の効果が生じるまでに時間がかかります。早見表による概算把握をもとに早期に計画を立て、具体的な検討にあたっては税理士等の専門家に相談するとよいでしょう。
まとめ
相続税早見表は、遺産規模と相続人の構成に応じたおおよその税額を把握するのに役立ちます。一方で、実際の税額は財産の種類や遺産分割の方法、各種特例の適用有無、生前の資産移転状況などによって変動するため、あくまで目安として活用することが大切です。
二次相続までを考慮し、どの財産を誰にのこすかを早めに検討しておくことが、円滑な資産承継につながります。
二次相続までを考慮し、どの財産を誰にのこすかを早めに検討しておくことが、円滑な資産承継につながります。
-
銀行・信託・証券の専門チームがサポート
- お問い合わせ・ご相談はスパイラル株式会社が運営するサイトにて受け付けております。
記事提供:株式会社LITTLE DISCOVERY
執筆者:松田 聡子(日本ファイナンシャル・プランナーズ協会認定 CFP®認定者、DCアドバイザー)
- 本記事は、2026年9月時点の税制、その他関連法規に基づく内容であり、今後の改正等により相違が生じることがあります。税法や法律に関わる個別、具体的なご対応は必ず税理士・公認会計士・弁護士等の専門家へご相談・ご確認ください。
- 本記事は、当行が信頼できると判断した外部執筆者に執筆を依頼したものですが、その情報源の確実性を保証したものではありません。本記事でご紹介した事例は、一般に考えられるリスクやポイント等を想定し、独自に作成したものです。本記事の記載内容に関するご質問・ご照会等には一切お答えしかねますので予めご了承ください。また、本記事の記載内容は、予告なしに変更することがあります。
(2026年9月17日現在)
MUFGウェルスマネジメント
ソーシャルメディアアカウント


- FacebookロゴはMeta Platforms,Incの商標または登録商標です。
- YouTubeロゴはGoogle LLCの商標または登録商標です。
株式会社三菱UFJ銀行
登録金融機関 関東財務局長(登金)第5号
加入協会 日本証券業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会
三菱UFJ信託銀行株式会社
登録金融機関 関東財務局長(登金)第33号
加入協会 日本証券業協会 、一般社団法人 金融先物取引業協会、一般社団法人 資産運用業協会
宅地建物取引業 届出第6号
三菱UFJモルガン・スタンレー証券株式会社
金融商品取引業者 関東財務局長(金商)第2336号
加入協会 日本証券業協会、一般社団法人 資産運用業協会、一般社団法人 金融先物取引業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 日本STO協会