当行の住宅ローンをご利用中のお客さまの金利
今月の金利
借入時の銀行名や契約時期により、ご確認いただく資料が異なります。以下の表から該当する資料をご確認ください。
横スクロールして確認
| 資料 | 対象 |
|---|---|
| 借入中の金利①(147KB) |
(2008年12月15日以降に借入、または2008年12月12日以前に「消費者ローン契約書」を締結の場合) |
| 借入中の金利②(153KB) |
(2008年12月12日以前に「ローン契約書」を締結の場合) |
| 借入中の金利③(142KB) |
|
旧行からの変遷図

変動金利の推移
2024年3月の日本銀行のマイナス金利政策解除以降の変動金利の推移は、以下のとおりです。
ご契約の変動金利の種類によって、金利の見直し時期が異なります。
金利の種類は、借入時の「ローン契約書」または「ご返済のお知らせ」でご確認いただけます。
ご契約の変動金利の種類によって、金利の見直し時期が異なります。
金利の種類は、借入時の「ローン契約書」または「ご返済のお知らせ」でご確認いただけます。
変動金利(毎月型)は毎月1日時点の当行短期プライムレートを基準日とし、金利を見直します。
見直し後の金利は、翌月の返済日の翌日から適用します。
見直し後の金利は、翌月の返済日の翌日から適用します。
横スクロールして確認
| 金利見直し日 | 店頭表示金利(年率)店頭表示金利 (年率) |
適用開始日 | 金利の反映時期 |
|---|---|---|---|
| 2026年9月1日 | 3.375% | 2026年10月の 返済日の翌日 |
2026年11月の 約定返済分から |
| 2026年3月1日 | 3.125% | 2026年4月の 返済日の翌日 |
2026年5月の 約定返済分から |
| 2025年4月1日 | 2.875% | 2025年5月の 返済日の翌日 |
2025年6月の 約定返済分から |
| 2024年10月1日 | 2.625% | 2024年11月の 返済日の翌日 |
2024年12月の 約定返済分から |
- 上記の表は、変更後の金利のみを掲載しています。
- 2009年4月~2024年9月の店頭表示金利は年2.475%です。
元利均等返済の場合、金利が見直された際の返済額には
5年ルール・125%ルールが適用されます。
5年ルール・125%ルールが適用されます。
元利均等返済の場合、
金利が見直された際の返済額には
5年ルール・125%ルールが適用されます。
金利が見直された際の返済額には
5年ルール・125%ルールが適用されます。
- ご契約内容によって、基準金利が上表の店頭表示金利と異なる場合があります。
- 適用金利は、適用開始月の上旬頃に新たに発行される「ご返済のお知らせ(返済予定表)」にてご確認ください。
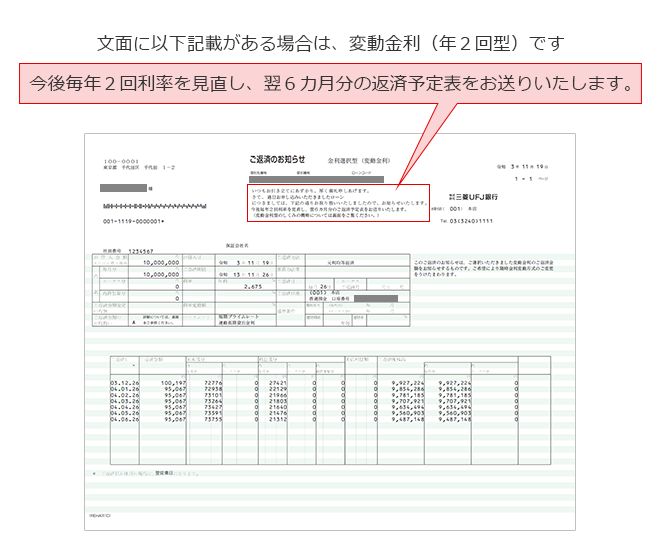
変動金利(年2回型)は毎年4月1日・10月1日の当行短期プライムレートを基準日とし、金利を見直します。
見直し後の金利は、それぞれ6月・12月の返済日の翌日から適用します。
見直し後の金利は、それぞれ6月・12月の返済日の翌日から適用します。
横スクロールして確認
| 金利見直し日 | 店頭表示金利(年率)店頭表示金利 (年率) |
適用開始日 | 金利の反映時期 |
|---|---|---|---|
| 2026年10月1日 | 3.375% | 2026年12月の 返済日の翌日 |
2027年1月の 約定返済分から |
| 2026年4月1日 | 3.125% | 2026年6月の 返済日の翌日 |
2026年7月の 約定返済分から |
| 2025年4月1日 | 2.875% | 2025年6月の 返済日の翌日 |
2025年7月の 約定返済分から |
| 2024年10月1日 | 2.625% | 2024年12月の 返済日の翌日 |
2025年1月の 約定返済分から |
- 上記の表は、変更後の金利のみを掲載しています。
- 2009年4月~2024年9月の店頭表示金利は年2.475%です。
元利均等返済の場合、金利が見直された際の返済額には
5年ルール・125%ルールが適用されます。
5年ルール・125%ルールが適用されます。
元利均等返済の場合、
金利が見直された際の返済額には
5年ルール・125%ルールが適用されます。
金利が見直された際の返済額には
5年ルール・125%ルールが適用されます。
- ご契約内容によって、基準金利が上表の店頭表示金利と異なる場合があります。
- 適用金利は、5月または11月上旬頃に新たに発行される「ご返済のお知らせ(返済予定表)」にてご確認ください。
- 「今月の金利」で「借入中の金利②」に該当する場合、固定金利特約期間終了時に変動金利を選択した際の金利見直しルールが異なります。
5年ルール・125%ルール
変動金利かつ元利均等返済で借入の場合には、以下のルールがあります。
- 元金均等返済で借入の場合は、5年ルール・125%ルールはありません。
【5年ルール】
返済額は5年ごとに見直しします。金利が変更になっても、次回の見直しまで返済額は変わりません(元金と利息の内訳は変わります)。
返済額は5年ごとに見直しします。金利が変更になっても、次回の見直しまで返済額は変わりません(元金と利息の内訳は変わります)。
【125%ルール】
返済額は5年ごとに見直しますが、金利上昇により返済額が大きくなる場合でも、新返済額はそれまでの返済額の125%を超えることはありません。
返済額は5年ごとに見直しますが、金利上昇により返済額が大きくなる場合でも、新返済額はそれまでの返済額の125%を超えることはありません。
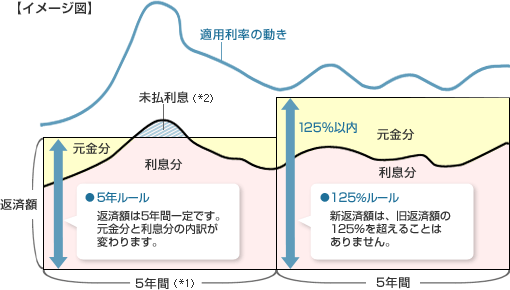
- 10月1日を1回経過する毎に1年経過したものとみなします。
返済額は、5回目の10月1日を基準とした利率で見直し、その翌年1月以降最初の返済分から変更します。 - 適用利率が急上昇して利息分だけで返済額を超えてしまった場合、超過分は未払利息として翌月以降に繰り延べします。
金利上昇時は、返済額はすぐには変わりませんが、
返済額に占める利息の割合が増え、元金の返済が減少します。
返済額に占める利息の割合が増え、元金の返済が減少します。
金利上昇時は、
返済額はすぐには変わりませんが、
返済額に占める利息の割合が増え、
元金の返済が減少します。
返済額はすぐには変わりませんが、
返済額に占める利息の割合が増え、
元金の返済が減少します。
- 金利または返済額の変更時は、変更後の最初の返済日の前に「ご返済のお知らせ(返済予定表)」でお知らせします。
返済額とあわせて、元金・利息の内訳もご確認ください。
よくあるご質問
住宅ローンご利用中のお手続き
繰り上げ返済・金利タイプ変更・ご返済条件の変更など、住宅ローンご利用中の各種お手続きはこちらをご確認ください。
(2026年11月1日現在)